STX 基本面分析|HDD 被 AI 救活了,但估值已經反映多少?
Seagate Technology Holdings plc(STX)是全球最大的硬碟(HDD)製造商,核心業務為高容量近線(Nearline)硬碟,主要服務全球雲端資料中心(CSP)與企業客戶。FY2026 全年營收達 121.95 億美元(YoY +34%),毛利率大幅躍升至 45.58%,並以 HAMR(熱輔助磁記錄)技術的規模化量產,奠定技術領先地位。最重要的機遇在於 AI 資料儲存需求爆發帶動的儲存超級週期,最大挑戰則是高度景氣循環波動與估值對成長預期的高度依賴。

AI 分析筆記|2026-09-04
STX 看好 🔵 目標價 $960
11. 公司現況快速摘要 Seagate Technology Holdings plc(STX)是全球最大的硬碟(HDD)製造商,核心業務為高容量近線(Nearline)硬碟,主要服務全球雲端資料中心(CSP)與企業客戶。FY2026 全年營收達 121.95 億美元(YoY +34%),毛利率大幅躍升至 45.58%,並以 HAMR(熱輔助磁記錄)技術的規模化量產,奠定技術領先地位。最重要的機…
本報告涵蓋
- 摘要(Executive Summary)
- 業務結構分析(Business Structure)
- 商業模式解析(Business Model)
- 關鍵業務指標追蹤(Key Business Metrics / KPIs)
- 產業分析 & 供應鏈地位(Industry Analysis & Supply Chain)
- 競爭優勢 & 護城河(Competitive Advantage & Moat)
- 財報深度解讀(Financial Deep Dive)
- 財務預測 & 成長動能(Growth Attribution & Earnings Forecast)
- 估值分析(Valuation)— Forward P/E 分析
- 股價催化劑與風險(Catalysts & Risks)
- 總結(Conclusion)
- 近期重大新聞參考(Recent News)
📢 📊 報告評分:8.5/10 | 評級:🔵 看好
STX(Seagate Technology Holdings plc)|基本面分析報告
負責人:Fundamental Analyst
報告日期:2026-09-04
資料基準:FY2026 Q4(截至 2026-07-03)及 FY2026 Q2 法說會(截至 2026-01-02)
1. 摘要(Executive Summary)
1-1. 公司現況快速摘要
Seagate Technology Holdings plc(STX)是全球最大的硬碟(HDD)製造商,核心業務為高容量近線(Nearline)硬碟,主要服務全球雲端資料中心(CSP)與企業客戶。FY2026 全年營收達 121.95 億美元(YoY +34%),毛利率大幅躍升至 45.58%,並以 HAMR(熱輔助磁記錄)技術的規模化量產,奠定技術領先地位。最重要的機遇在於 AI 資料儲存需求爆發帶動的儲存超級週期,最大挑戰則是高度景氣循環波動與估值對成長預期的高度依賴。
1-2. 核心投資論點
- HAMR 技術護城河正式建立:Mozaic 3(3TB/碟)已完成全美主要 CSP 認證,Mozaic 4(4TB/碟)正積極量產,技術路徑圖延伸至 10TB/碟,AI 時代技術壁壘持續加深。
- 供需格局極度有利:2026 全年近線產能幾乎全數預訂(Purchase Order 鎖定量價),部分客戶已開始協商 2028 年需求,議價能力顯著提升。
- 獲利槓桿效應強勁:FY2026 毛利率 45.58%(YoY +1040bps)、FY2026 Q4 毛利率更達 52.3%,經營利潤率大幅擴張,顯示費用率下降與混合產品組合優化雙輪驅動。
- 自由現金流大幅改善:FY2026 FCF 達 31.05 億美元(FCF 轉換率 84.5%),較前一年暴增 279%,債務持續去槓桿,淨槓桿倍數從高峰回落至 1.1x。
- AI Agentic 需求提供長期能見度:影片 AI、Agentic AI、向量資料庫等新型工作負載均以大容量 HDD 為核心儲存層,預計未來 3–5 年提供結構性需求支撐。
1-3. 投資評級與目標價
| 項目 | 內容 |
|---|---|
| 投資評級 | 🔵 看好(Buy) |
| 12 個月目標價 | $960(隱含約 +18.7% 上行空間) |
| 現價 | $808.54 |
| 風險報酬比 | 上行 +18.7%(至 $960)/下行 -18.1%(Bear = -1SD 18.5x = $662,見 9-3) |
1-4. 主要上行催化劑(Top 3,未來 3–6 個月)
- FY2027 Q1 法說會(預計 2026 年 10 月底):Q4 FY2026 非 GAAP EPS $5.71 超預期 12.2%(市場預期 $5.09),並給出 Q1 FY2027 營收 41 億美元 ±1 億、非 GAAP EPS $7.30 ±0.20 的強勁指引;若 Q1 再度 Beat 並釋出 2027 全年量價能見度,上行驅動力來自 EPS 上修;估值面現價位於 2026 年區間第 44 分位,尚有回到中樞(Mean 23.8x = $851)的空間(見 9-1)。
- Mozaic 4(40TB 硬碟)量產放量:CFO 已確認 Q1 FY2027 前將有多家 CSP 完成認證,大規模出貨將帶動每 TB 成本下降與毛利率進一步擴張,提供正面盈利修正動能。
- 2027 年長期協議(LTA)定價談判啟動:管理層表示近期將開始協商 2027 年訂單,在需求旺盛與供給紀律之下,新 LTA 定價有望較 2026 年持平至小幅上調,確立新一輪漲價週期起點。
1-5. 主要下行風險(Top 3)
- CSP 資本支出削減或儲存需求意外放緩:若 AI 投資熱潮降溫或主要雲端客戶資料中心建設放緩,2027 年訂單能見度將大幅惡化,估值倍數可能快速收縮至歷史低位(9.8x)。
- HAMR 良率爬坡失敗或競爭對手技術追趕:若 Mozaic 4 量產良率不如預期,或 Western Digital 加速推出競爭性 HAMR 產品,毛利率擴張空間將受到壓縮。
- 宏觀環境惡化與美元強勢匯率影響:STX 業務高度集中於美國(50.4%)及新加坡(40.0%),若全球景氣衰退、貿易關稅升溫(尤其是亞洲供應鏈受衝擊),成本端與需求端均有下行壓力。
1-6. 下季法說會必追蹤指標
- 指標一:FY2027 Q1 毛利率指引(原因:Q4 FY2026 毛利率已達 52.3%,市場高度關注 Mozaic 4 放量能否持續推升毛利率,突破 50%+ 能否常態化將決定估值重估空間)
- 指標二:2027 年近線 HDD 訂單能見度與定價方向(原因:2026 年全年訂單已鎖定,2027 年 LTA 談判進展是下一階段成長動能的核心先行指標)
2. 業務結構分析(Business Structure)
2-1. 產品 / 業務分部拆解
STX 官方財報未以產品線分部申報損益,而是以終端市場(End Market)劃分,依法說會與補充資料可識別兩大業務群:
① 資料中心市場(Data Center)
→ 白話:賣高容量硬碟給全球雲端巨頭(亞馬遜、微軟、Google 等)與企業伺服器客戶,是公司最大收入來源。
- 業務定義:包含雲端 CSP 近線(Nearline)HDD、企業 OEM 儲存伺服器用硬碟,涵蓋 AI 訓練資料儲存、檢查點資料集、向量資料庫等應用場景。
- 營收佔比 & 地位:FY2026 Q2(2026-01-02)資料中心佔比約 87% 出貨量、$22 億美元營收,佔當季總營收約 77.8%;為公司絕對核心支柱,亦是成長引擎。
- 毛利率特性:高於公司整體平均。高容量近線碟(26TB+)單位製造成本與低容量碟相近,但售價顯著更高,Revenue/TB 穩定,加之 HAMR 技術帶來更優異的成本結構,毛利率持續領先。
- 成長性:加速成長。FY2026 Q2 資料中心出貨量 YoY +31%,AI 工作負載、Agentic AI、影片儲存等應用持續驅動近線 HDD 需求。管理層確認 2026 年全年產能已全數分配。
② 邊緣 IoT 市場(Edge IoT)
→ 白話:賣硬碟給影像監控系統(VIA,如監控錄影機)、消費性電子(NAS、電腦、遊戲機)等一般消費用途客戶,是公司較小、較成熟的業務。
- 業務定義:包含影像監控(VIA,Video & Image Applications)、消費性 NAS、筆電 / 桌機用 HDD、邊緣計算儲存裝置等。
- 營收佔比 & 地位:FY2026 Q2 佔比約 21% 營收($6.01 億美元),屬於尾巴業務,季節性較強(Q2 受惠節慶消費旺季)。
- 毛利率特性:低於公司整體平均。消費性及監控用 HDD 競爭激烈,ASP 較低,毛利率承壓。
- 成長性:持平至溫和成長。VIA 近線(Nearline for VIA)是邊緣市場中最有潛力的子區塊,但整體消費性 HDD 市場面臨 SSD 替代壓力,成長性受限。
2-2. 地理結構拆解
| 地區 | 營收(FY2026) | 佔比 | 趨勢與備注 |
|---|---|---|---|
| 美國 | 61.5 億美元 | 50.4% | 最大市場;主要 CSP(AWS、Microsoft Azure、Google Cloud)均在此,AI 驅動增長最直接 |
| 新加坡 | 48.8 億美元 | 40.0% | 主要為亞太地區 HDD 製造與交貨基地;收入認列反映亞太 CSP 與企業客戶 |
| 荷蘭 | 11.7 億美元 | 9.6% | 歐洲市場匯集點;部分為企業與邊緣 IoT 客戶 |
| 其他 | 約 0 億美元 | 0.0% | 微小或已合併入上述地區 |
成長差異:美國市場受惠 AI CSP 投資潮最為直接,增速最快;亞洲(新加坡認列)受益全球 CSP 亞太擴張;歐洲市場相對穩健但成長較低。
地緣政治 / 匯率風險:
- STX 在馬來西亞、中國(蘇州)、泰國設有製造廠,若美中貿易緊張、東南亞關稅政策轉變,供應鏈成本面臨上行風險。
- 新加坡業務以美元計價為主,匯率影響相對可控;但若美元大幅走強,部分非美元成本仍有壓力。
2-3. 業務結構總結
| 分類 | 分部 | 說明 |
|---|---|---|
| 現金牛(Cash Cow) | 資料中心近線 HDD(主流容量) | 穩定大規模出貨,LTA 鎖定量價,FCF 高度可預測 |
| 成長引擎(Growth Engine) | HAMR 高容量近線 HDD(Mozaic 3/4) | 每 TB 成本持續下降、每單位收益上升,AI 需求驅動量價雙升 |
| 潛在風險點 | 邊緣 IoT / 消費性 HDD | 面臨 SSD 替代、消費需求疲弱、定價壓力,中長期結構性萎縮風險 |
3. 商業模式解析(Business Model)
客戶結構
- B2B 為絕對主體:超過 85% 以上營收來自大型雲端服務商(CSP)與企業 OEM 客戶,B2C 消費性佔比持續下滑。
- 客戶集中度高:前三大 CSP 客戶(估計包含 AWS、Microsoft、Google)合計可能貢獻超過 50% 營收。此高集中度是一把雙刃劍:議價時雖需讓利,但可換取多季預購訂單(LTA)與高能見度現金流。
- VIA / 企業 OEM:相對分散,但單一客戶影響力較小。
收費模式
- 一次性產品銷售(Per-unit Sale):主要收費模式,以每顆硬碟或每 TB 計價。
- 長期採購協議(LTA / LTSA):與主要 CSP 簽訂多季預購合約,鎖定量(Exabyte)與價(Revenue/TB),大幅提升營收能見度(2026 年全年量價幾乎已鎖定,2027 年訂單談判已啟動)。
- 授權收入(License Revenue):部分來自技術授權,規模較小,非主要收入。
- 對營收能見度影響:LTA 模式使 STX 成為硬體公司中少見的高能見度標的,法說會管理層表示 2026 全年出貨訂單幾乎全數鎖定,類似訂閱制的現金流可預測性。
護城河類型
| 護城河 | 強度 | 說明 |
|---|---|---|
| 品牌溢價 | 中 | 在 CSP 採購端品牌辨識度高,但最終仍以 TCO(總持有成本)與技術規格決策 |
| 網絡效應 | 弱 | 硬碟製造業本身不存在傳統網絡效應 |
| 轉換成本 | 強 | HAMR 技術認證週期長達數季(6–12 個月),換供應商需重新驗證,隱性鎖定效果強 |
| 規模成本優勢 | 強 | 全球最大 HDD 廠商,製造規模帶來採購、良率、折舊分攤等成本優勢 |
| 專利 / 技術壁壘 | 強 | HAMR 技術(熱輔助磁記錄)深耕 20 年以上,涵蓋機械工程、材料科學、奈米製造與先進光子學,建立多層次技術護城河 |
4. 關鍵業務指標追蹤(Key Business Metrics / KPIs)
| KPI 指標 | FY2024 | FY2025 | FY2026(最新年度) | FY2026 Q4(2026-07-03,最新季) | 趨勢 | 意義解讀 |
|---|---|---|---|---|---|---|
| 近線 HDD 出貨量(Exabytes) | 約 450 EB | 約 600 EB | 未公開完整年度數 | 195 EB(YoY +43%) | ↑ | 需求強度指標;惟 Q2 190 EB → Q4 195 EB 僅 +2.6%,同期營收卻 +28%,顯示成長主要來自 ASP 與產品組合而非出貨量 |
| 平均近線硬碟容量(TB/drive) | 約 16 TB | 約 19 TB | 接近 23 TB(均值) | 雲端客戶平均 ~26 TB | ↑ | HAMR 滲透率的代理變數;2026/07 初 HAMR 已佔近線 EB 的 40%。須與良率、CSP 認證進度合看,單看容量數字無意義 |
| 毛利率(GAAP) | 23.45% | 35.18% | 45.58% | 52.30% | ↑ | 官方非 GAAP 口徑:FY2026 全年 46.1%、Q4 FY2026 52.7% |
| 營業利益率(GAAP) | 6.90% | 20.78% | 33.57% | 43.00% | ↑ | 官方非 GAAP 口徑:FY2026 全年 36.5%、Q4 FY2026 44.6% |
| 自由現金流(FCF) | 6.64 億美元 | 8.18 億美元 | 31.05 億美元 | 11.18 億美元 | ↑ | Q4 單季營業現金流 13.05 億、FCF 11.18 億;FY2026 全年 31.05 億創紀錄 |
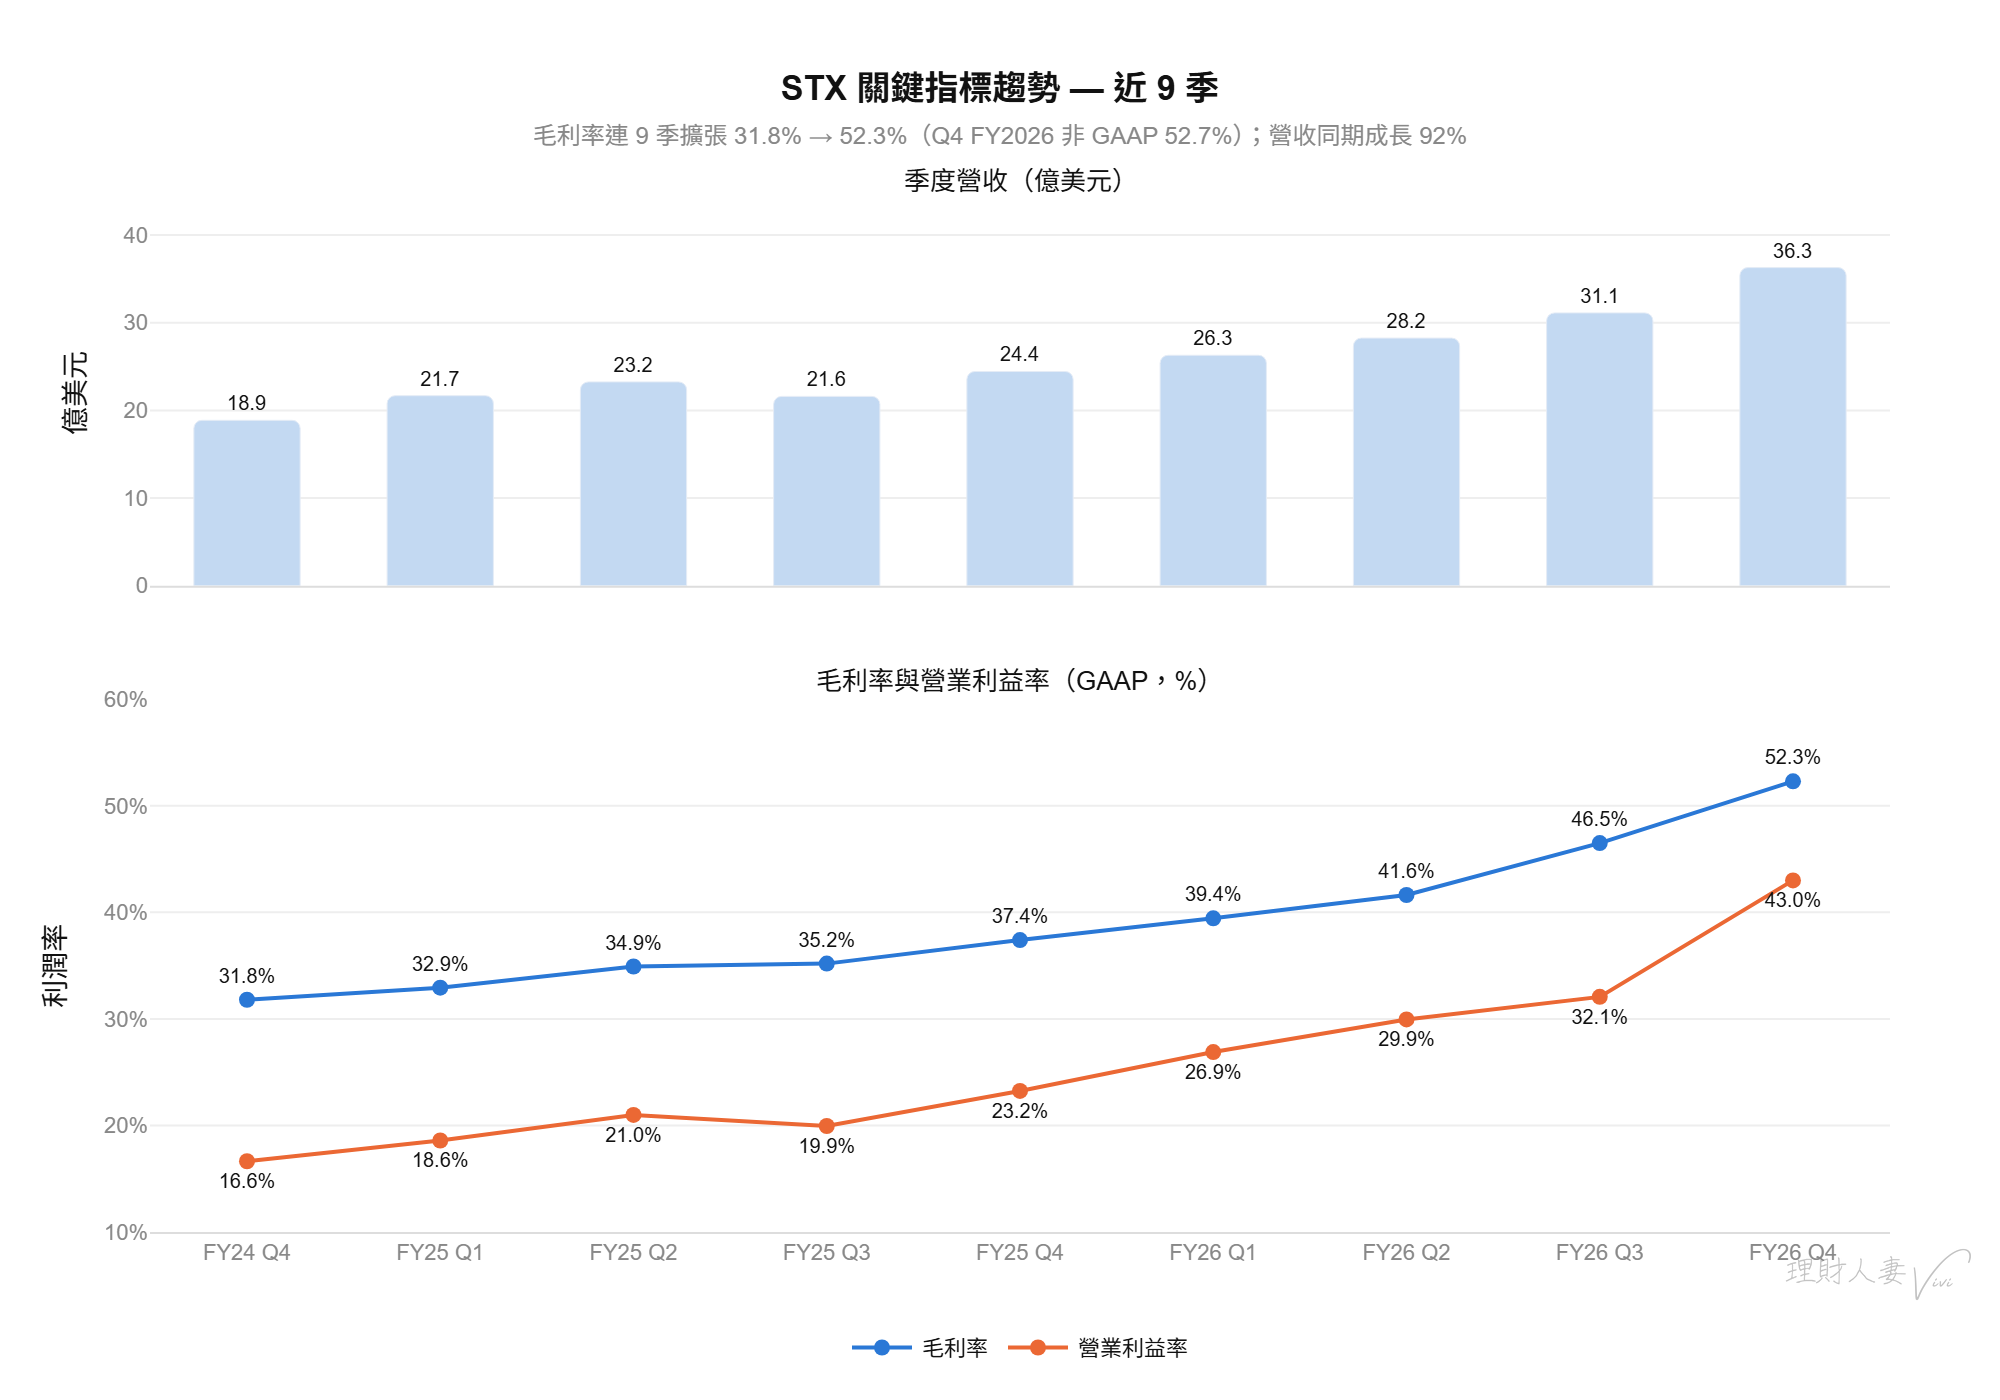
KPI 趨勢與財報一致性:
- KPI 全面加速且互相驗證:毛利率連 9 季擴張(31.8% → 52.3%)、營業利益率同步自 16.6% 升至 43.0%、FY2026 FCF 創 31.05 億美元紀錄,三者方向一致,無背離。
- 值得注意的結構特徵:近線出貨量自 Q2 FY2026 的 190 EB 到 Q4 的 195 EB 僅增 2.6%,同期營收卻從 28.25 億增至 36.29 億(+28%)。成長幾乎全部來自每 TB 售價與產品組合升級,而非出貨量——這是供給紀律下的量價結構,也意味著一旦 2027 年 LTA 換約價格轉弱,將缺少出貨量成長作為緩衝。
最強領先指標:平均近線硬碟容量(TB/drive)與其背後的 HAMR 滲透率。每碟片容量提升會直接壓低 BOM(HDD 成本動因是碟片數與磁頭數,不是總容量),因此它是毛利率的領先指標——但它領先的是 margin,不是營收。使用時務必與良率、CSP 認證進度合看:若容量持續提升而毛利率沒跟上,代表良率正在吃掉效益,那是最早的警訊。
管理層 Guidance 達成率:
- 過去四季呈現持續 Beat態勢——FY2026 Q2 EPS $3.11(指引中點 $3.10+)、Q4 FY2026 非 GAAP EPS $5.71(超出市場預期 $5.09 約 12.2%;GAAP $5.58)。管理層傾向給保守指引後超越,習慣型 Beat 特徵明顯。
5. 產業分析 & 供應鏈地位(Industry Analysis & Supply Chain)
5-1. 行業概況
📢 本節為 STX 視角的產業摘要。完整的產業分析報告(市場規模、供需結構、三強競爭格局、技術路線圖)請見:大容量資料儲存產業分析 2026-09-03
全球大容量儲存(Mass Capacity Storage / HDD)產業屬於科技基礎設施硬體的核心子領域,主要服務雲端資料中心、AI 訓練儲存、企業邊緣運算等場景。目前景氣週期正處於強勁上行週期,受 AI 工作負載指數級成長、影片內容爆炸(YouTube 每日上傳 2,000 萬支,三年前僅 200 萬支)以及 Agentic AI 對歷史資料的持續存取需求驅動,供需結構為近十年來最緊俏狀態。
5-2. 市場規模 & 成長性
| 指標 | 數據 |
|---|---|
| 全球 IT 硬體 TAM | 約 $1,525B(2025 年估) |
| 全球 HDD 相關 TAM(儲存子市場) | 估約 $60–80B(含 HDD、SSD、儲存系統) |
| 5 年 CAGR 預估 | 7.8%(IT 硬體整體);大容量 HDD 細分市場受 AI 驅動估 10–15% |
| 目前供需狀態 | 供不應求(STX 2026 年全年近線產能已全數預訂) |
| 主要成長驅動力 | ① AI 訓練與推論資料儲存需求暴增;② Agentic AI 對大規模歷史資料存取的結構性需求 |
5-3. 競爭格局
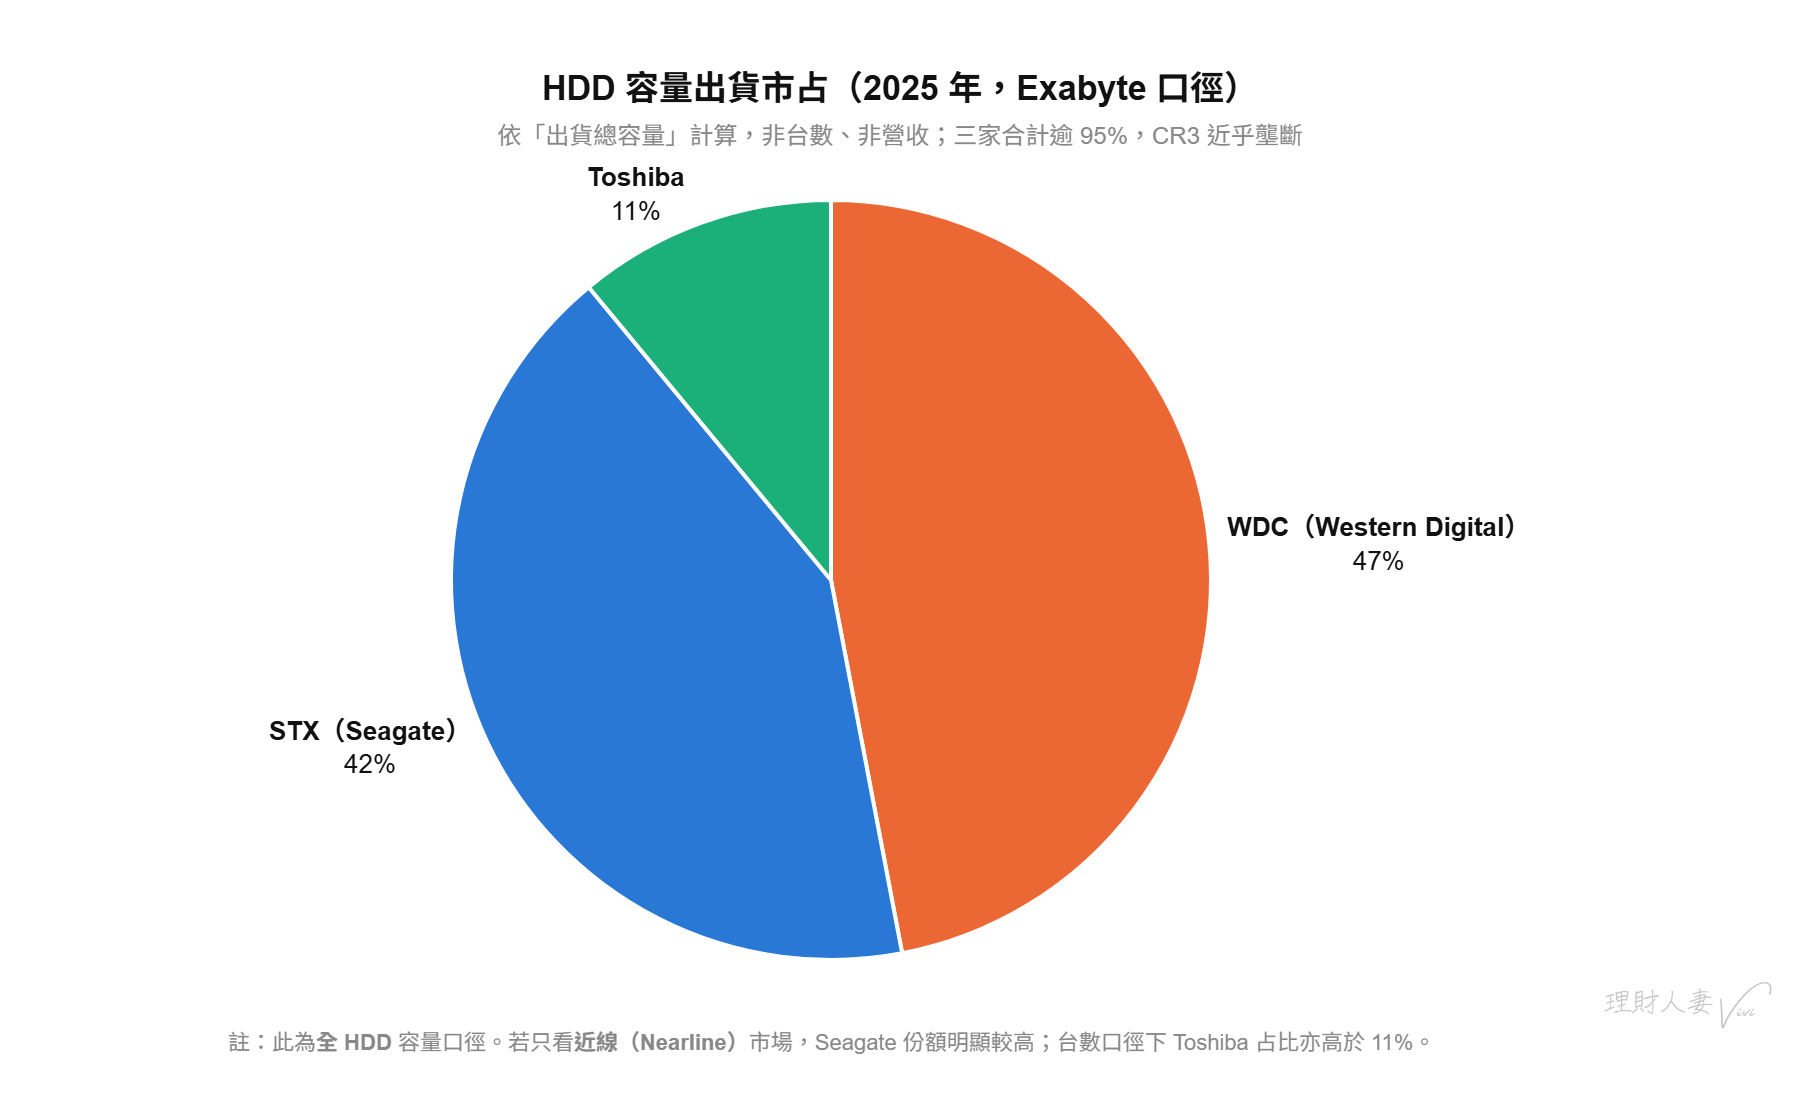
- 市場結構:高度集中,HDD 產業經多輪整併後僅剩 STX、WDC、Toshiba 三家,CR3 近乎 100%。⚠️ 市占須標明口徑——以下採「容量出貨(Exabyte)」口徑:WDC 47%、STX 42%、Toshiba 11%(2025 年)。若改用台數口徑,Toshiba 占比會明顯提高;若只看近線(Nearline)市場,Seagate 份額則高於全 HDD 平均。三種口徑結論不同,比較時務必對齊。
| 主要玩家 | 容量出貨市占(2025,Exabyte 口徑) | 核心優勢 |
|---|---|---|
| STX(Seagate) | 42% | HAMR 技術率先規模量產、近線 CSP 認證進度超前;近線市場份額高於全 HDD 平均 |
| WDC(Western Digital) | 47% | 容量出貨口徑的規模第一,UltraSMR 拉高單碟容量;已分拆 SanDisk,成為純 HDD 業者 |
| Toshiba | 11% | 企業與消費市場為主,近線份額較小;台數口徑占比高於容量口徑 |
| 其他(NAND/SSD 廠商) | — | 三星、SK 海力士瞄準熱層(Hot Tier),與 HDD 在溫層有部分替代競爭,但不計入 HDD 市占 |
5-4. STX 的產業地位 & 議價能力
- 市場定位:領導者——Mozaic HAMR 系列率先規模量產,在全球主要 CSP 的近線 HDD 認證進度超前競爭對手至少 1–2 個季度。
- 對上游(供應商)議價能力:中——磁頭(HGA)、晶圓、稀土磁鐵等關鍵原材料供應商集中,STX 規模大但依賴度高,議價空間有限;HAMR 光子元件供應鏈更為稀缺,短期仍受制於少數供應商。
- 對下游(客戶)議價能力:高——2026 年全年近線產能全數鎖定、CSP 客戶已開始討論 2028 年需求,在供不應求格局下 STX 主導 LTA 定價,管理層明確表示每 TB 定價持平至小幅上升。
6. 競爭優勢 & 護城河(Competitive Advantage & Moat)
6-1. 定價能力(Pricing Power)
- 毛利率趨勢:FY2024 23.45% → FY2025 35.18% → FY2026 45.58%,三年累計擴張 +2,213bps,顯示定價能力顯著強化,且加速提升。
- 毛利率溢價來源:① HAMR 高容量碟混合比例提升;② LTA 架構下每 TB 定價主動管理(flat to up);③ 競爭對手技術差距維持供給紀律。
- 漲價後客戶是否留下:是。管理層表示 LTA 客戶在協議滾動更新時,均以新產品(更高容量點)重新簽約,未出現流失跡象。FY2026 Q2 法說會指出 Revenue/TB 已由 YoY 下跌雙位數收窄至約 -4%,預計持平至正轉。
6-2. 客戶黏性(Customer Stickiness)
- 轉換成本高:CSP 採用新 HDD 供應商需重新通過長達 6–12 個月的認證流程(可靠性、整合性、效能測試),對資料中心規劃的不確定性影響極大,切換成本實質上極高。
- 重複購買 / LTA 續約:LTA 滾動機制確保每季均有下一年訂單填入,實質形成類似訂閱的黏性合約。Mozaic 3 已完成全美主要 CSP 認證,Mozaic 4 進入多家 CSP 認證中,生態系鎖定持續深化。
- 生態系鎖定:CSP 的資料中心分層架構(Data Tiering)以 HDD 為大容量冷/溫層的既定標準,替換為全 SSD 的經濟成本在未來 5–10 年內難以達成,鎖定效應高。
6-3. 技術與創新護城河
- R&D 投入:FY2026 年度研發費用估約佔營收 5–6%(OpEx 整體約 10% of revenue,研發佔其中大部分),與業界 HDD 廠商相當,但 HAMR 技術的累積研發(逾 20 年)形成難以複製的技術壁壘。
- 核心專利與技術壁壘:
- HAMR 技術涉及機械工程、材料科學、奈米製造與先進光子學四大跨域整合,技術複雜度遠超傳統 PMR 硬碟;
- 已在實驗室驗證 7TB/碟能力,路徑圖延伸至 10TB/碟(預計下一個十年初),競爭者短期難以追趕;
- 碟片密度(Areal Density)技術路徑圖清晰,從 3TB → 4TB → 5TB 逐步推進,每一代均帶來 TB/成本的顯著改善。
- AI / 平台護城河:HAMR 硬碟在 AI 訓練檢查點儲存、向量資料庫、實體 AI 訓練資料等場景具備不可替代性,形成新型應用場景護城河。
6-4. 規模優勢(Scale Economics)
- 單位成本隨規模下降:從 FY2024 毛利率 23.45% → FY2026 Q4 52.3%,在單位出貨量僅小幅成長的情況下(管理層刻意維持供給紀律),主要靠混合升級(mix shift)與HAMR 良率爬坡驅動成本下降,Operating Leverage 顯著。
- OpEx 效率:OpEx 從佔營收約 14%(FY2025)壓縮至 10%(FY2026 Q2),接近長期目標,且預計在 Q3 FY2026 已達標,隨營收持續成長,OpEx% 有望進一步下降。
- 製造規模優勢:全球三大廠(馬來西亞、中國、泰國)滿載運行,固定成本分攤效益顯現;磁頭(HGA)自製能力強化供應鏈垂直整合,降低外購風險。
6-5. 資本配置能力
- ROIC = 51.4%:遠高於估計 WACC(約 8–10%),顯示每一元投入資本創造極高超額回報,資本配置效率出色。
- ROE = 146.93%:歷史上受負股東權益影響(FY2025 股東權益為 -4.53 億美元),FY2026 股東權益轉正至 21.67 億美元後,ROE 仍達高位,兼具財務槓桿與真實盈利雙驅動。
- 過去 3 年資本配置:
- 股息:FY2024–2026 每年穩定派息約 5.8–6.3 億美元,顯示對股東的穩定現金回報承諾;
- 回購:FY2026 恢復回購 1.76 億美元,以退還 $5 億 2028 年可轉換票據為優先,刻意降低稀釋影響;
- Capex:維持 4–6% of revenue 的輕資本紀律,FY2026 約 4%,HAMR 轉型期間維持最低必要投入;
- 整體判斷:資本配置以去槓桿 + 穩定股息 + 選擇性回購為主軸,符合週期觸底後的資本回報最大化策略,創造股東價值明確。
6-6. 競爭優勢總結
| 優勢維度 | 強度 | 持續性 | 核心依據 |
|---|---|---|---|
| 定價能力 | 強 | 高 | 供不應求 + LTA 鎖定 + HAMR 技術差距支撐每 TB 定價持平至上升 |
| 客戶黏性 | 強 | 高 | 認證週期 6–12 個月、CSP 資料中心分層架構的高切換成本 |
| 技術護城河 | 強 | 高 | HAMR 跨域技術壁壘(光子學、奈米製造),路徑圖清晰至 10TB/碟 |
| 規模優勢 | 強 | 中 | 全球最大 HDD 廠,OpEx 效率接近極限,但維持供給紀律以防規模過度擴張 |
| 資本配置 | 中 | 中 | ROIC > 50% 但歷史上槓桿偏高,目前去槓桿階段,中長期配置策略仍待觀察 |
股票投資思維兩日特訓班
從基本面 × 產業分析 × 總經,建立完整的美股投資思維框架
2026 上半年台北、台中、高雄、新竹場皆已額滿;10 月台中、台北場報名即將開放。
專業投資人的高收益秘密:FCN 完全攻略
基礎 × 進階雙場:從 Term Sheet 解讀、風險優化,到 6 種結構票據、Lombard Loan 與 AI 建 FCN Dashboard