聯準會又要升息,股票還能買嗎?我的三個觀點
Fed 委員喊還要升息、10 年期美債衝上 5.3%。升息壓的是估值不是盈利,標普 500 今年 EPS 預估 +32% 還在上修——升息時該怎麼看股票,分享我的三個觀點。
「Higher rates could be needed.」——克里夫蘭聯準會主席 Hammack,2026 年 10 月 12 日
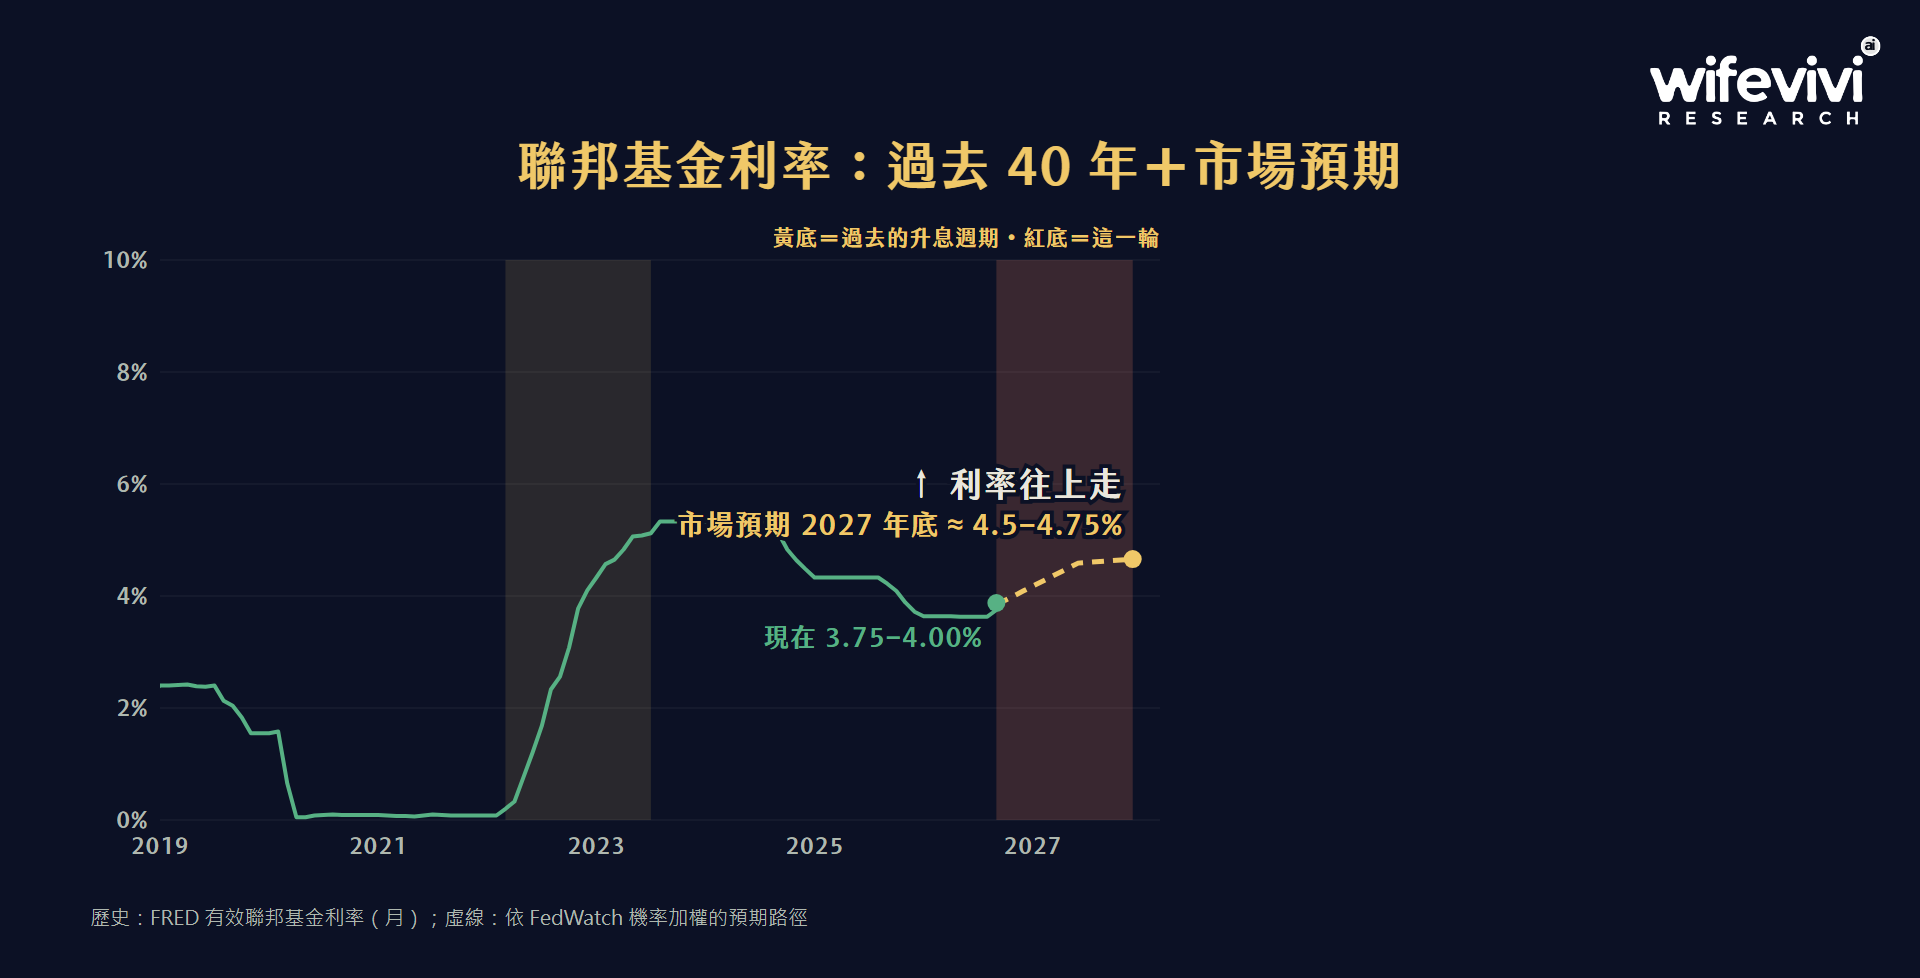
9 月聯準會已經升息一碼,把利率拉到 3.75%–4%。才過不到一個月,又有委員公開說可能還要再升。
很多人開始緊張:升息了,股票還能買嗎?這篇跟大家分享我的看法。
市場怎麼看接下來的利率?
先看市場怎麼想。芝商所(CME)的 FedWatch 是一個免費工具,用利率期貨算出市場預期接下來升息、降息的機率。
截至 10 月 13 日:
- 10 月底:大約八成機率按兵不動,維持在 3.75%–4%
- 12 月:升到 4%–4.25% 的機率已經超過八成五
- 明年 6 月、明年年底:市場押最多的是 4.5%–4.75%,也就是比現在再升三碼
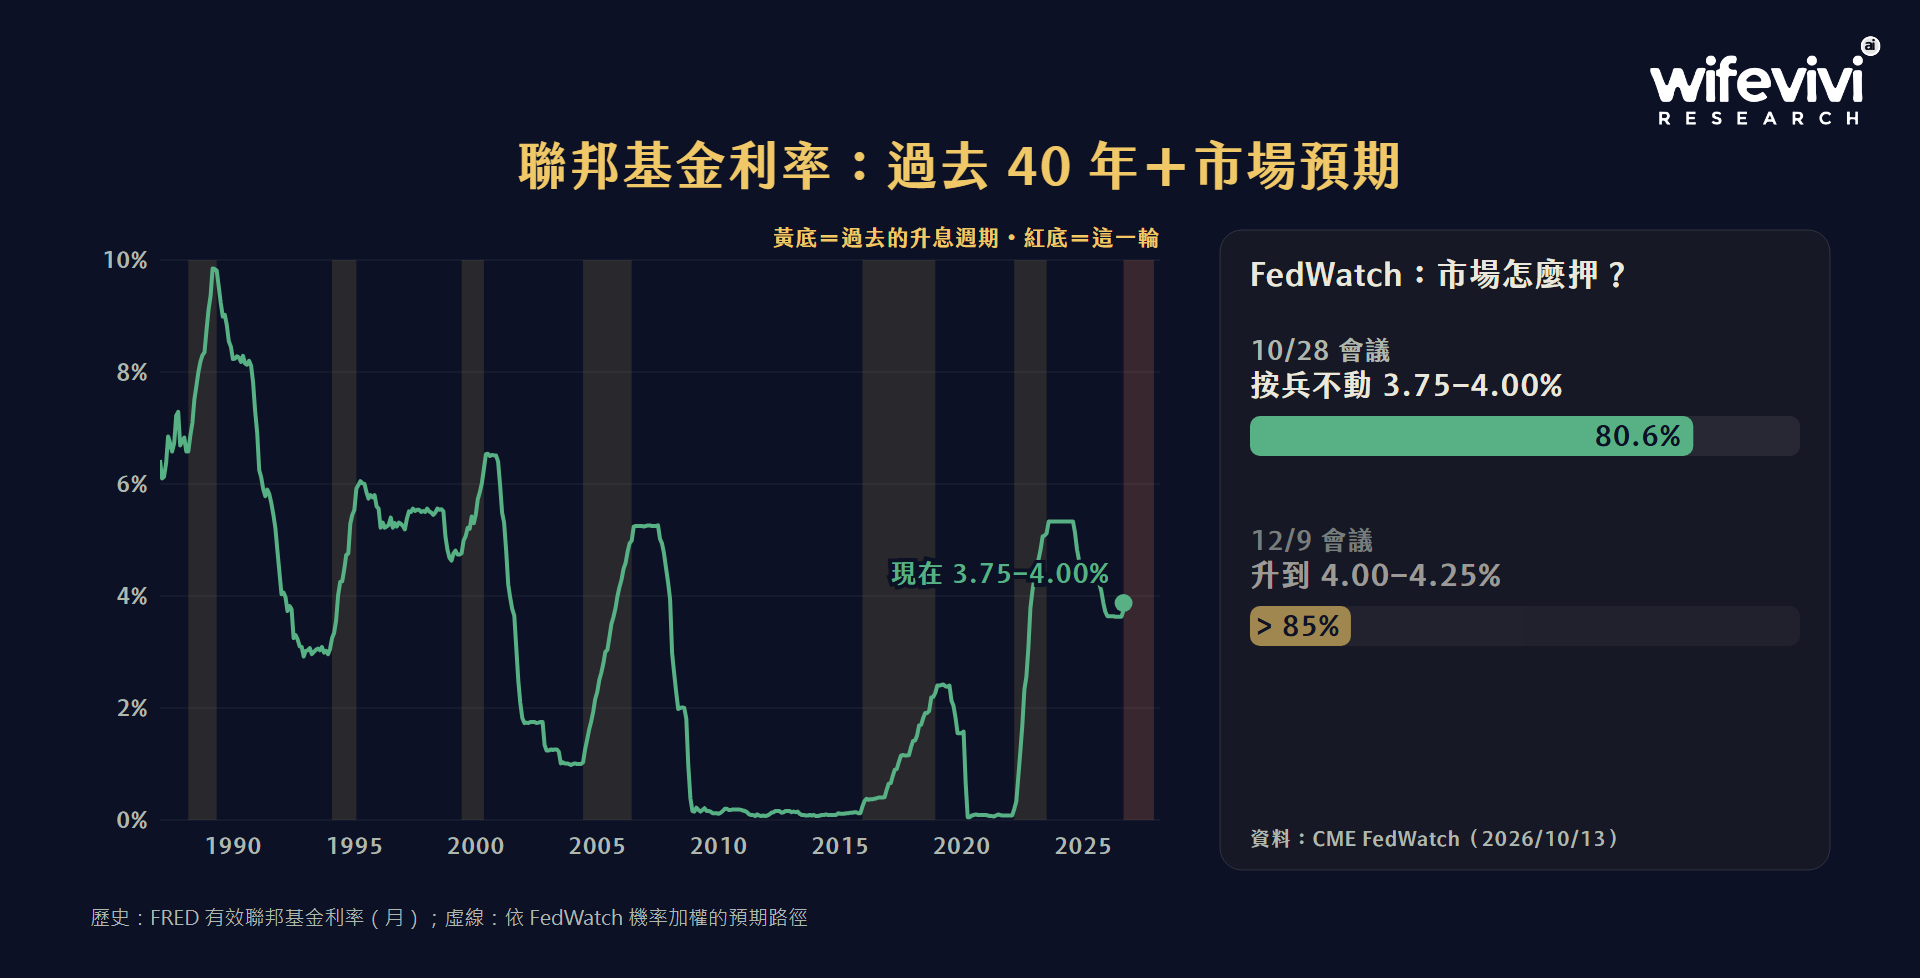
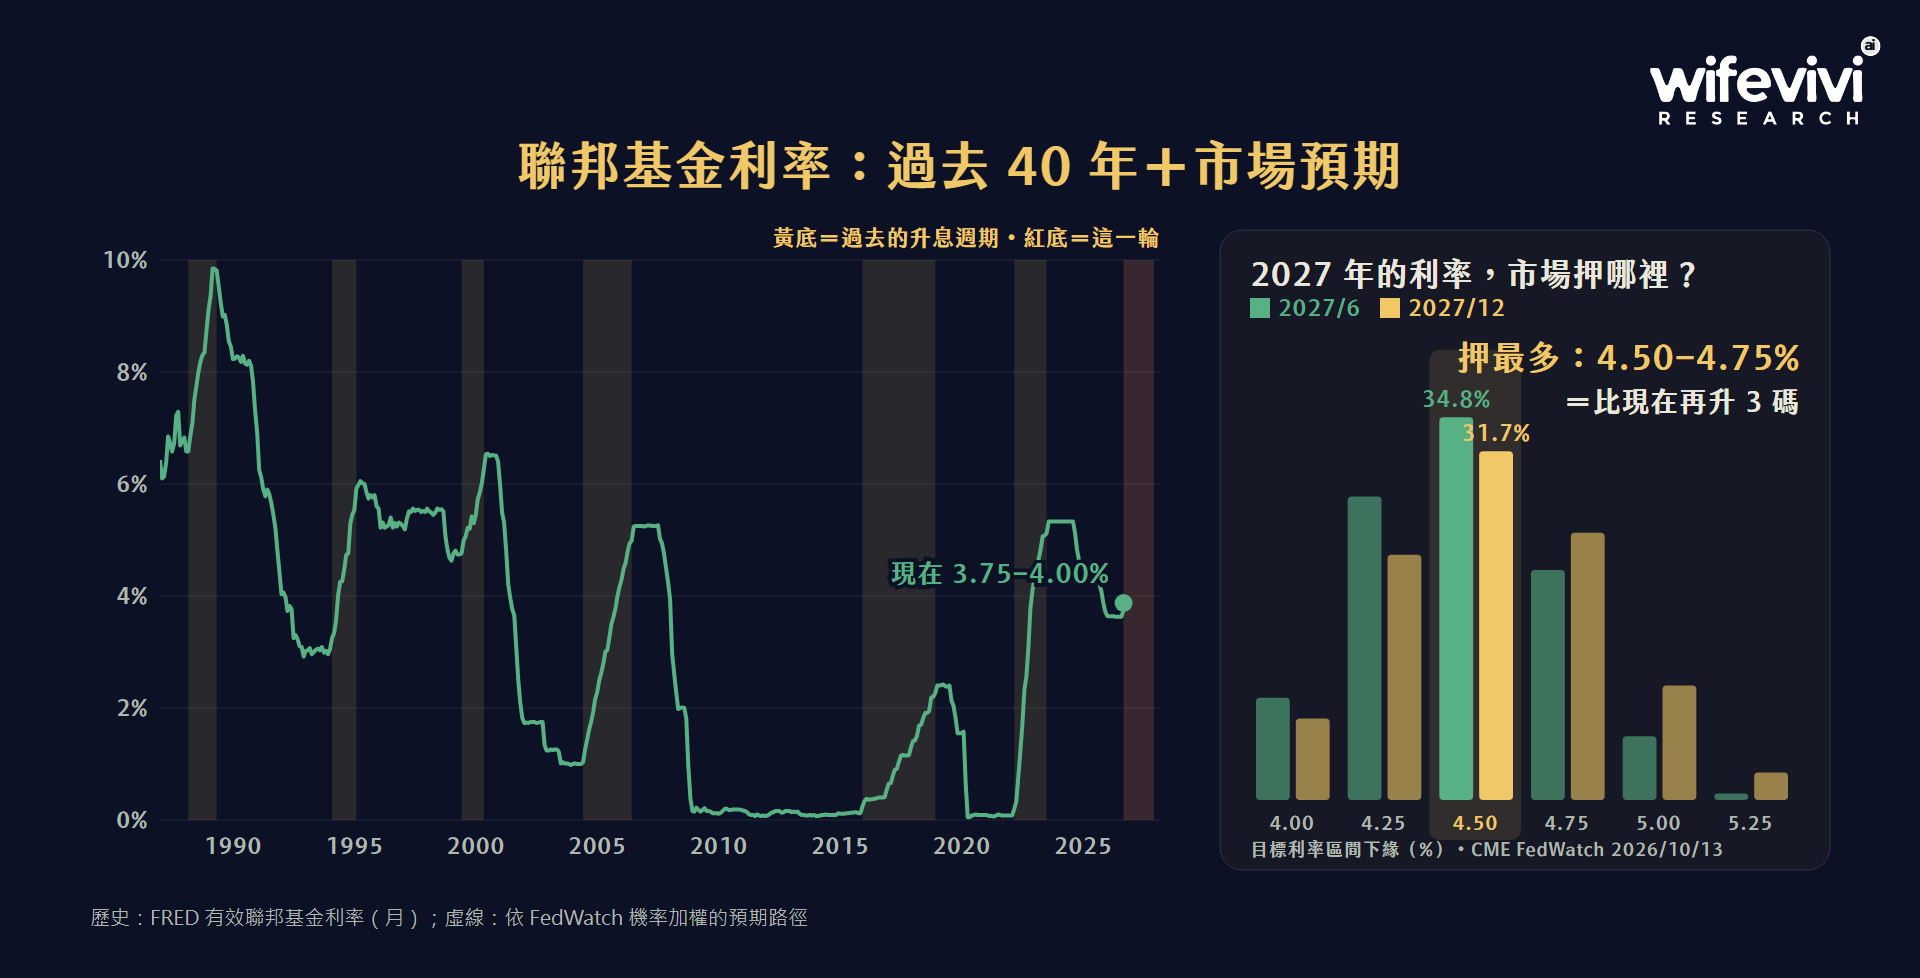
所以趨勢很清楚:接下來,利率是往上走的。
債券先受傷,股市上上下下
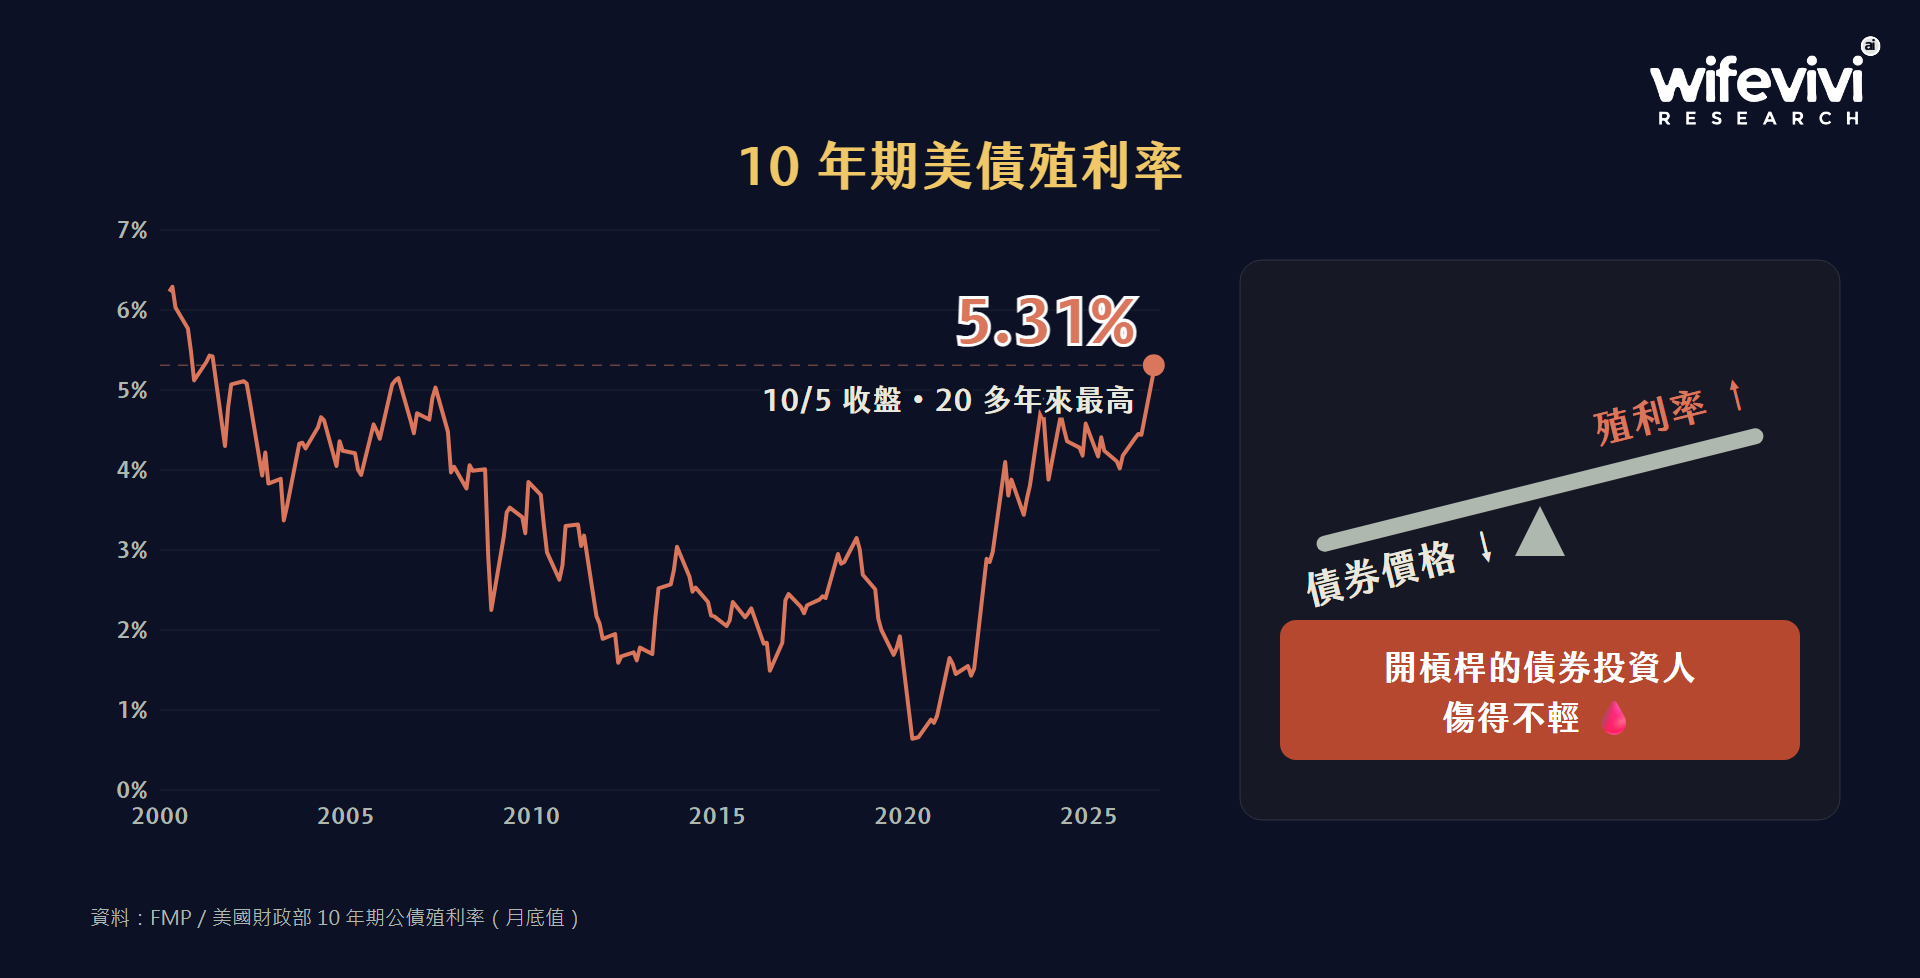
最先受傷的是債券。10 年期美債殖利率 10 月初衝到 5.3% 左右,是 2002 年以來的最高位。網路上很多人在哀號買債券虧了不少錢,尤其是開槓桿做債券的投資人,都傷得不輕。
股市這邊,標普 500 雖然 10 月初創了新高、終於漲回來了,但還是上上下下,科技股和半導體的波動尤其大。
那股票到底還能不能買?我分享三個觀點。
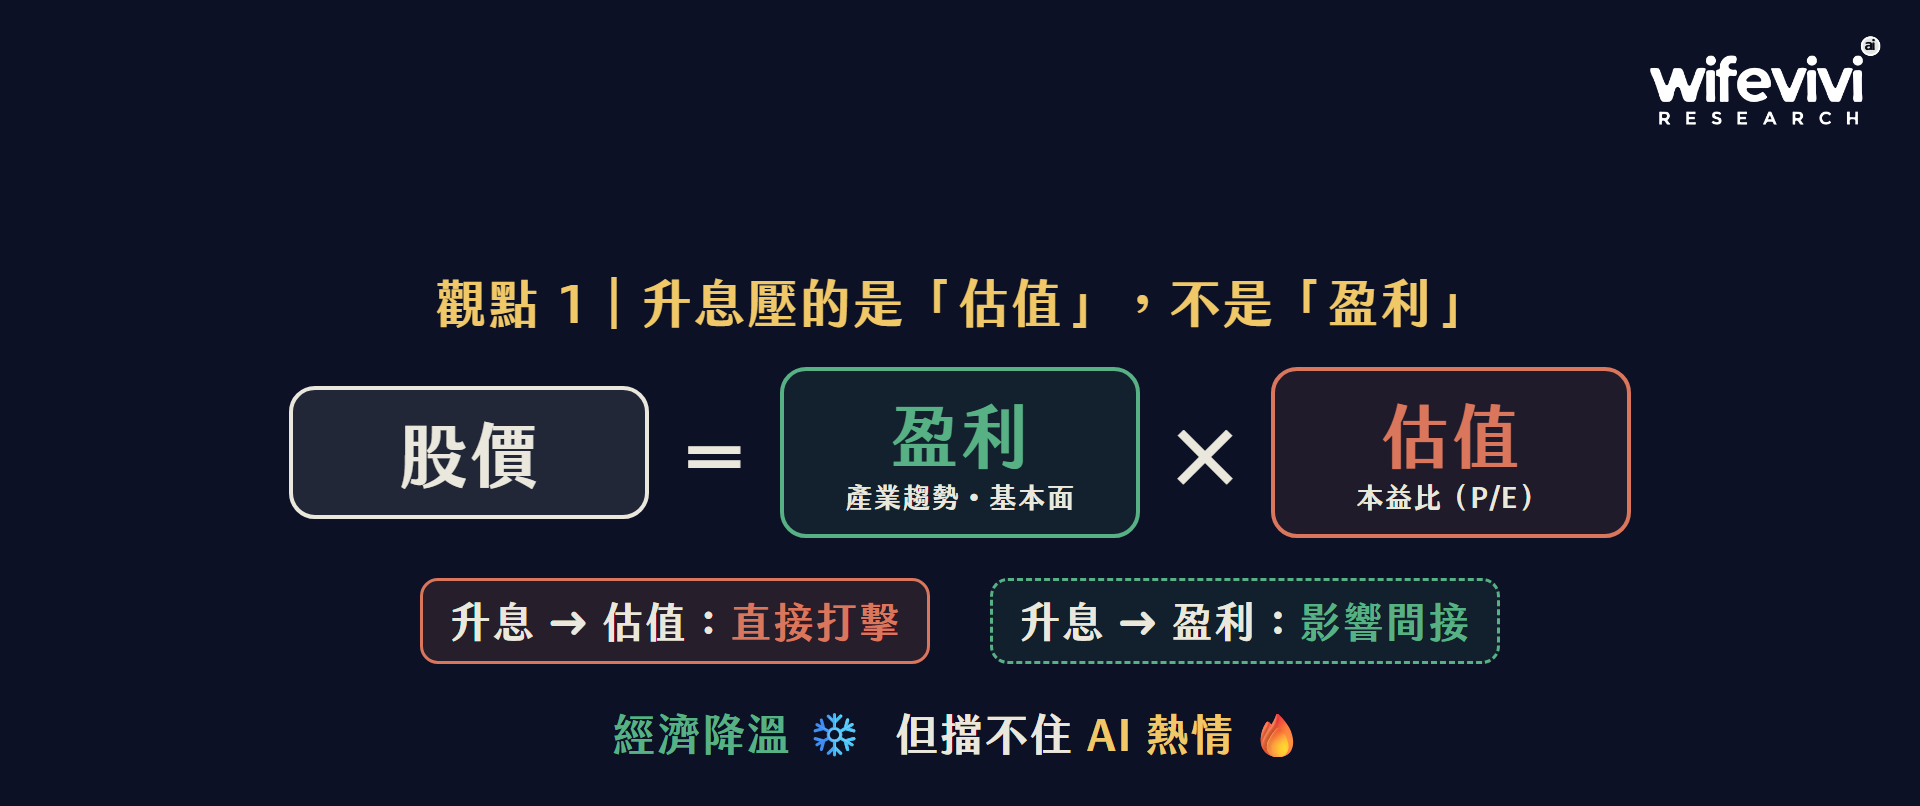
觀點一:升息壓的是「估值」,不是「盈利」
股價等於盈利乘以估值。升息直接打的是估值;但公司賺不賺錢,看的是產業趨勢跟基本面,升息對它的影響比較間接。
升息當然是為了讓經濟降溫,但它擋不住大家使用 AI 的熱情。
觀點二:升息不等於股市一定會跌
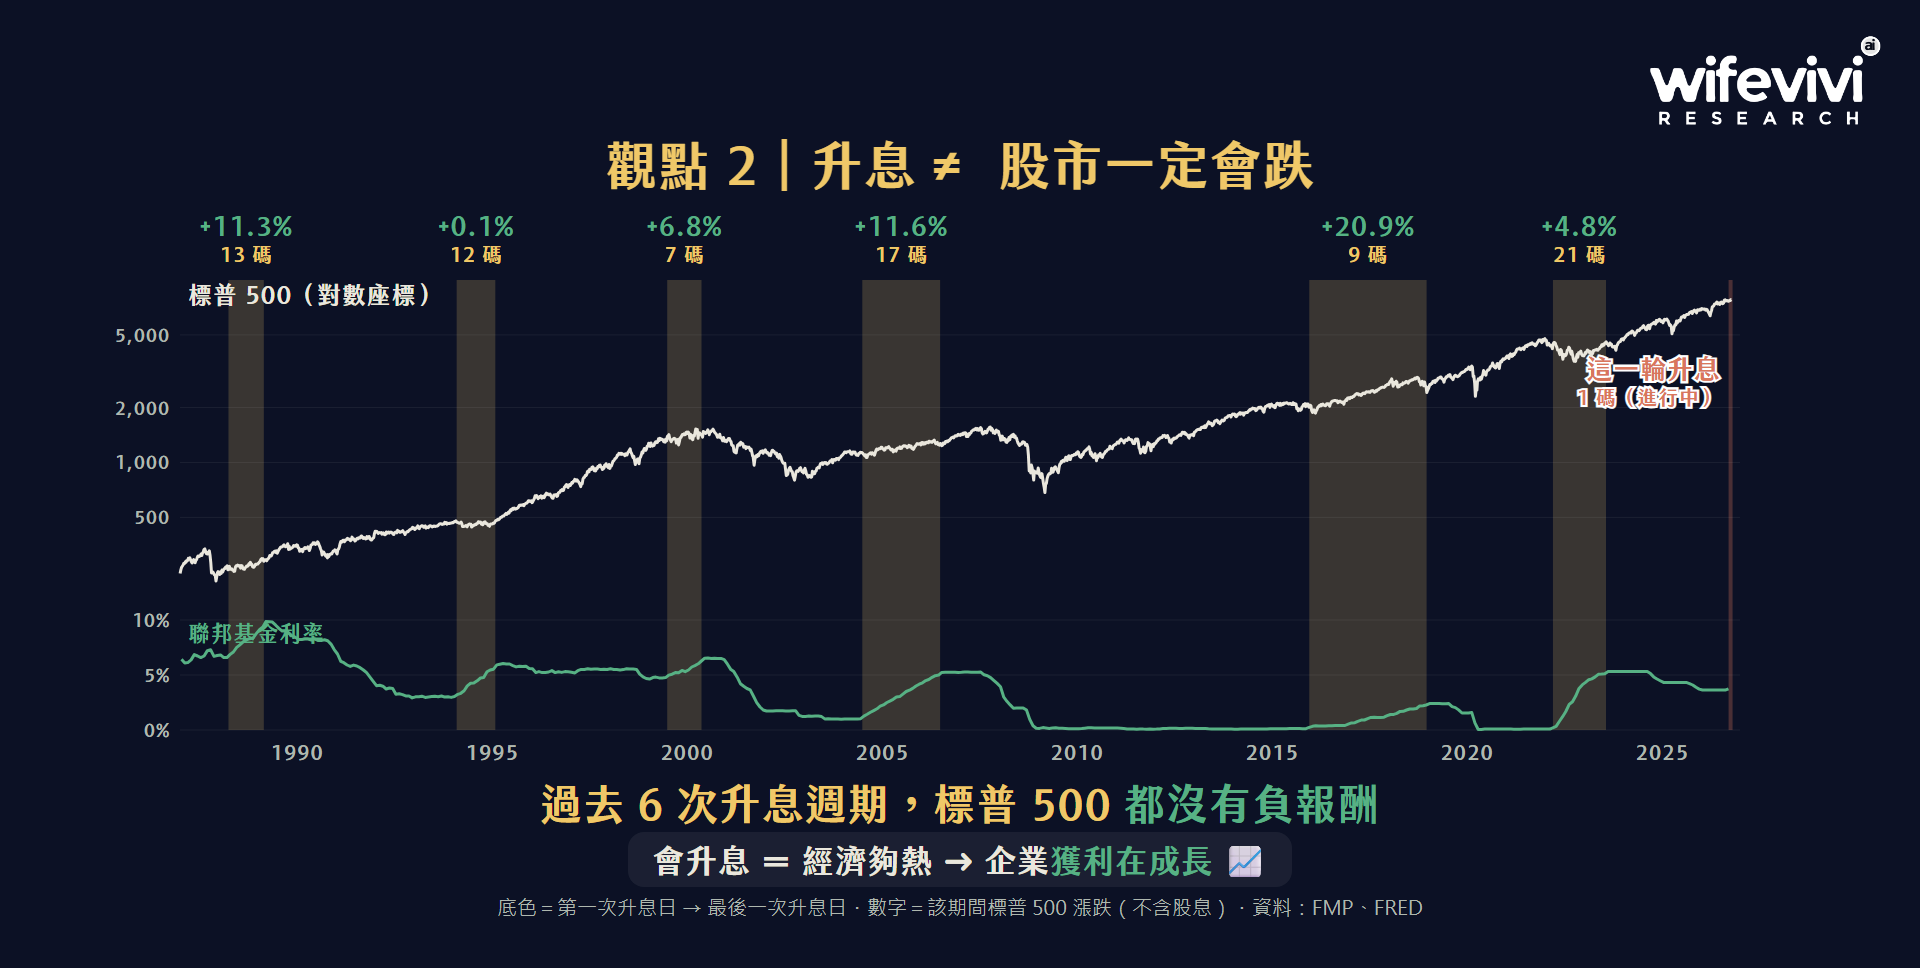
升息期間,股市短期一定會有震盪、會有回撤,但這不代表接下來整段升息期間,股市就一定是下跌的。
我做了個統計:過去六次升息週期,從第一次升息到最後一次升息,標普 500 都沒有出現負報酬——最少的一次幾乎持平(+0.1%),最多的漲了兩成(+20.9%)。為什麼?因為會升息,通常代表經濟夠熱,企業的獲利也在成長。
現在也是一樣。根據 FactSet 的統計,標普 500 今年的 EPS 預估成長 32%,明年還會在這個很高的基礎上,再成長 16%。而且我一直有在追蹤這兩個數字,它們不斷被往上修:跟一年前相比,今年和明年的 EPS 預估都上修了大約兩成。
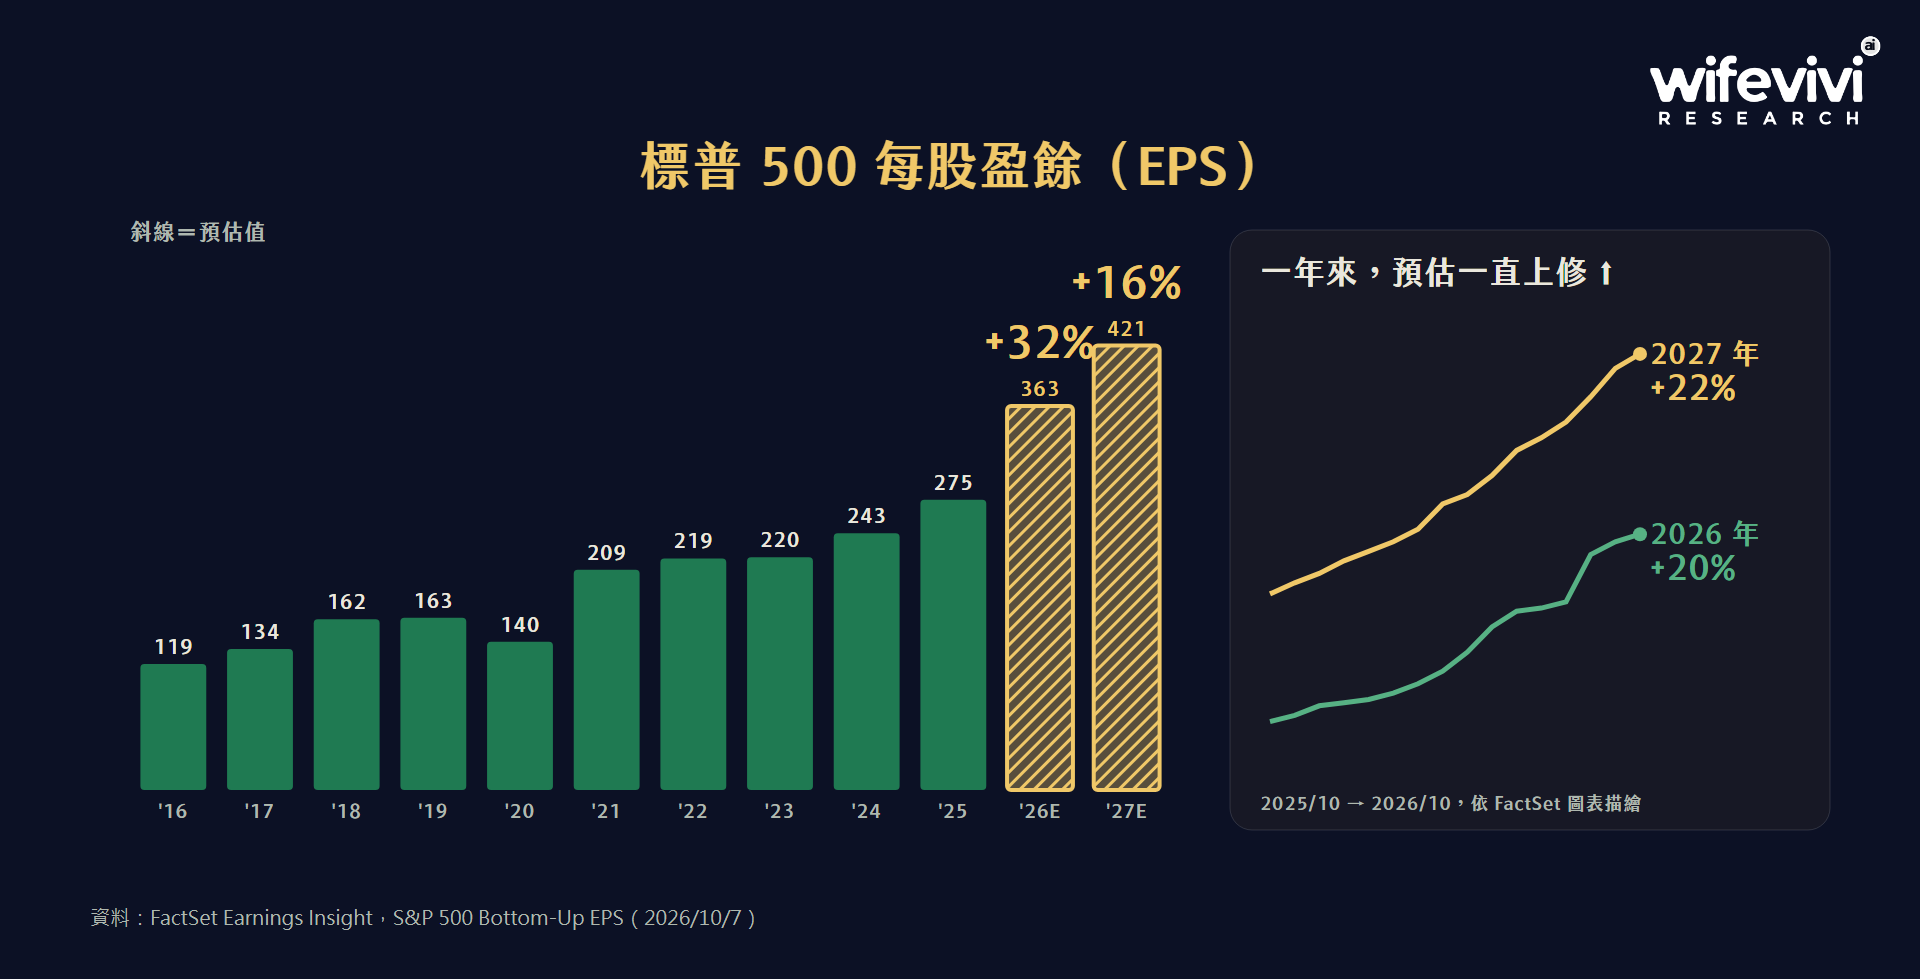
所以,升息會壓抑估值,但只要盈利長得夠快,股價就不一定會跌。
第三季財報季,是接下來的關鍵
第三季財報季馬上就要開始了。如果財報能繼續交出好成績,就是股市繼續往上攻的動力。
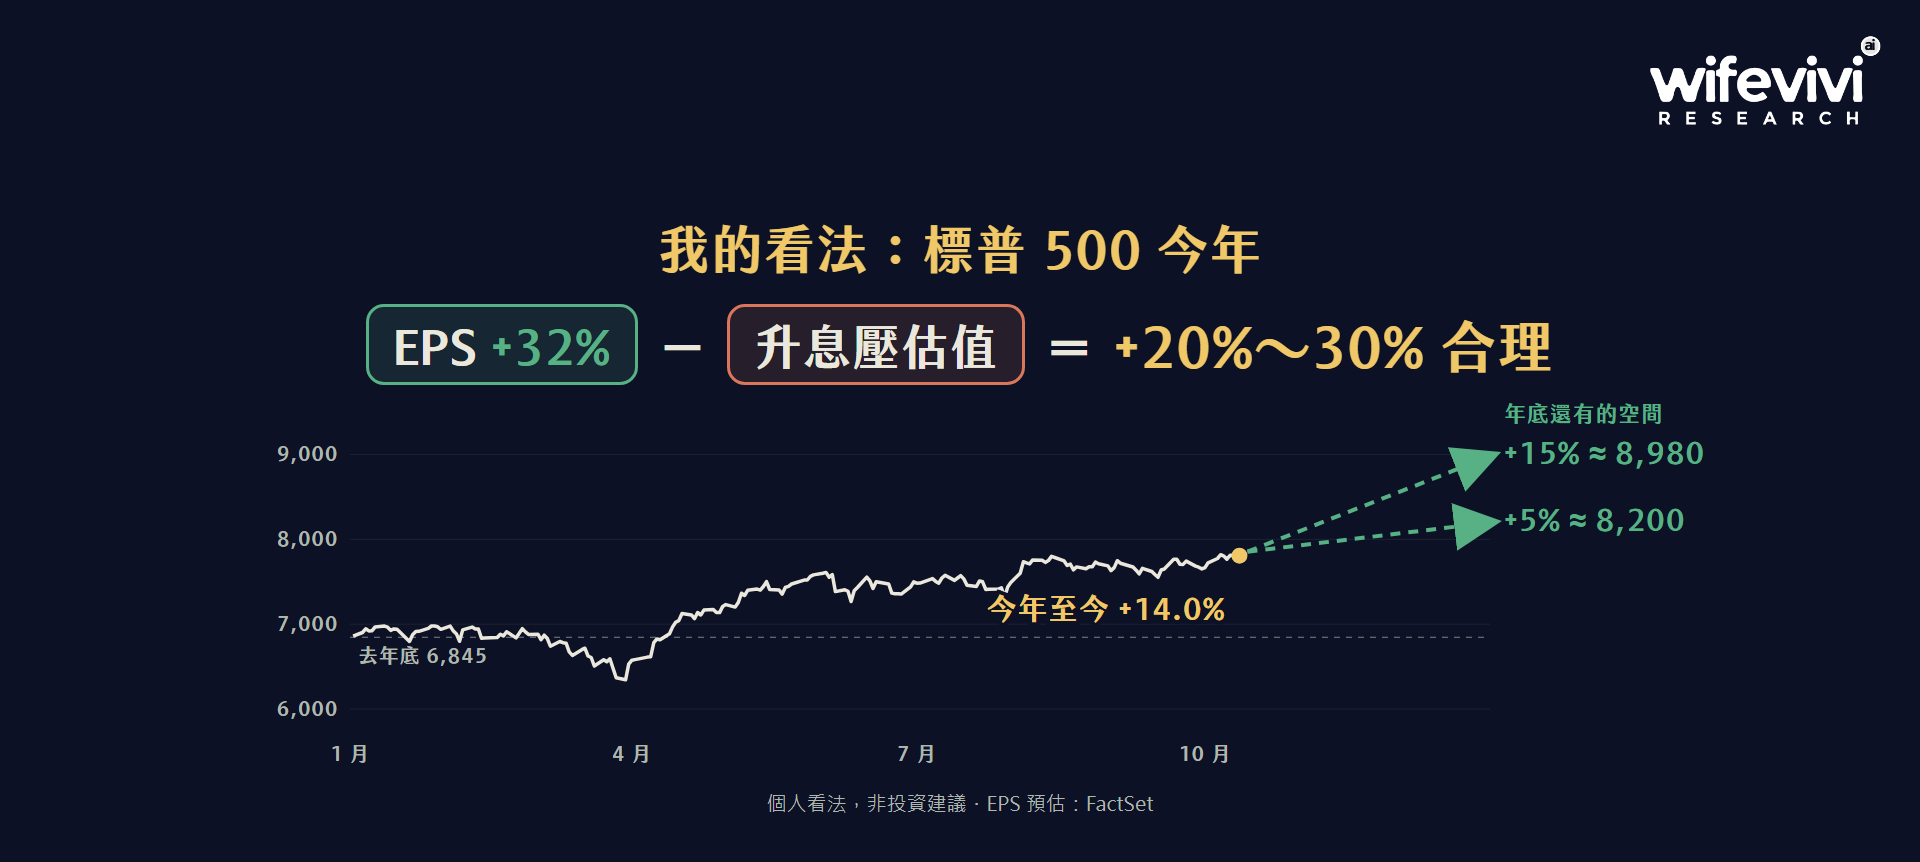
我的看法是:今年 EPS 成長三成多,扣掉升息對估值的壓力,標普 500 今年整體漲個兩成到三成,都是合理的。今年到目前標普大約漲了 14%,換算下來,到年底還有大約 5% 到 15% 的空間。(個人看法)
觀點三:把品質、價格、時機分開來想
股票投資可以拆成三件事來看:品質、價格、時機。
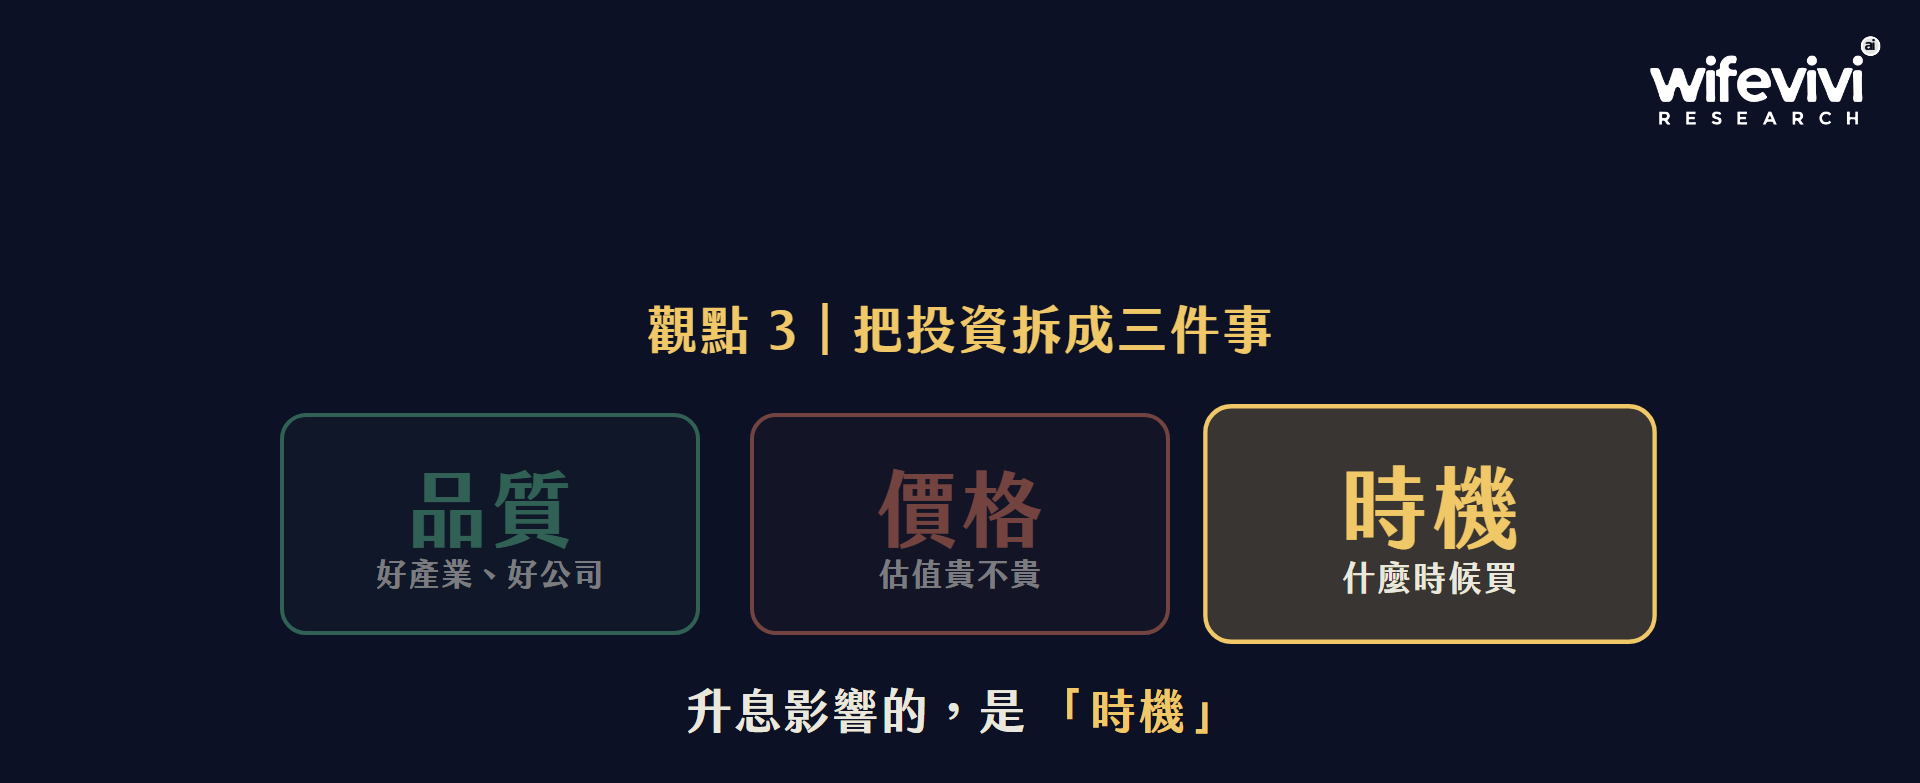
升息影響到的,是「時機」這一塊。如果一間公司處在好產業、本身也是好公司,盈利一直往上成長,估值卻因為升息被壓下來——這反而是給你分批買進的機會。
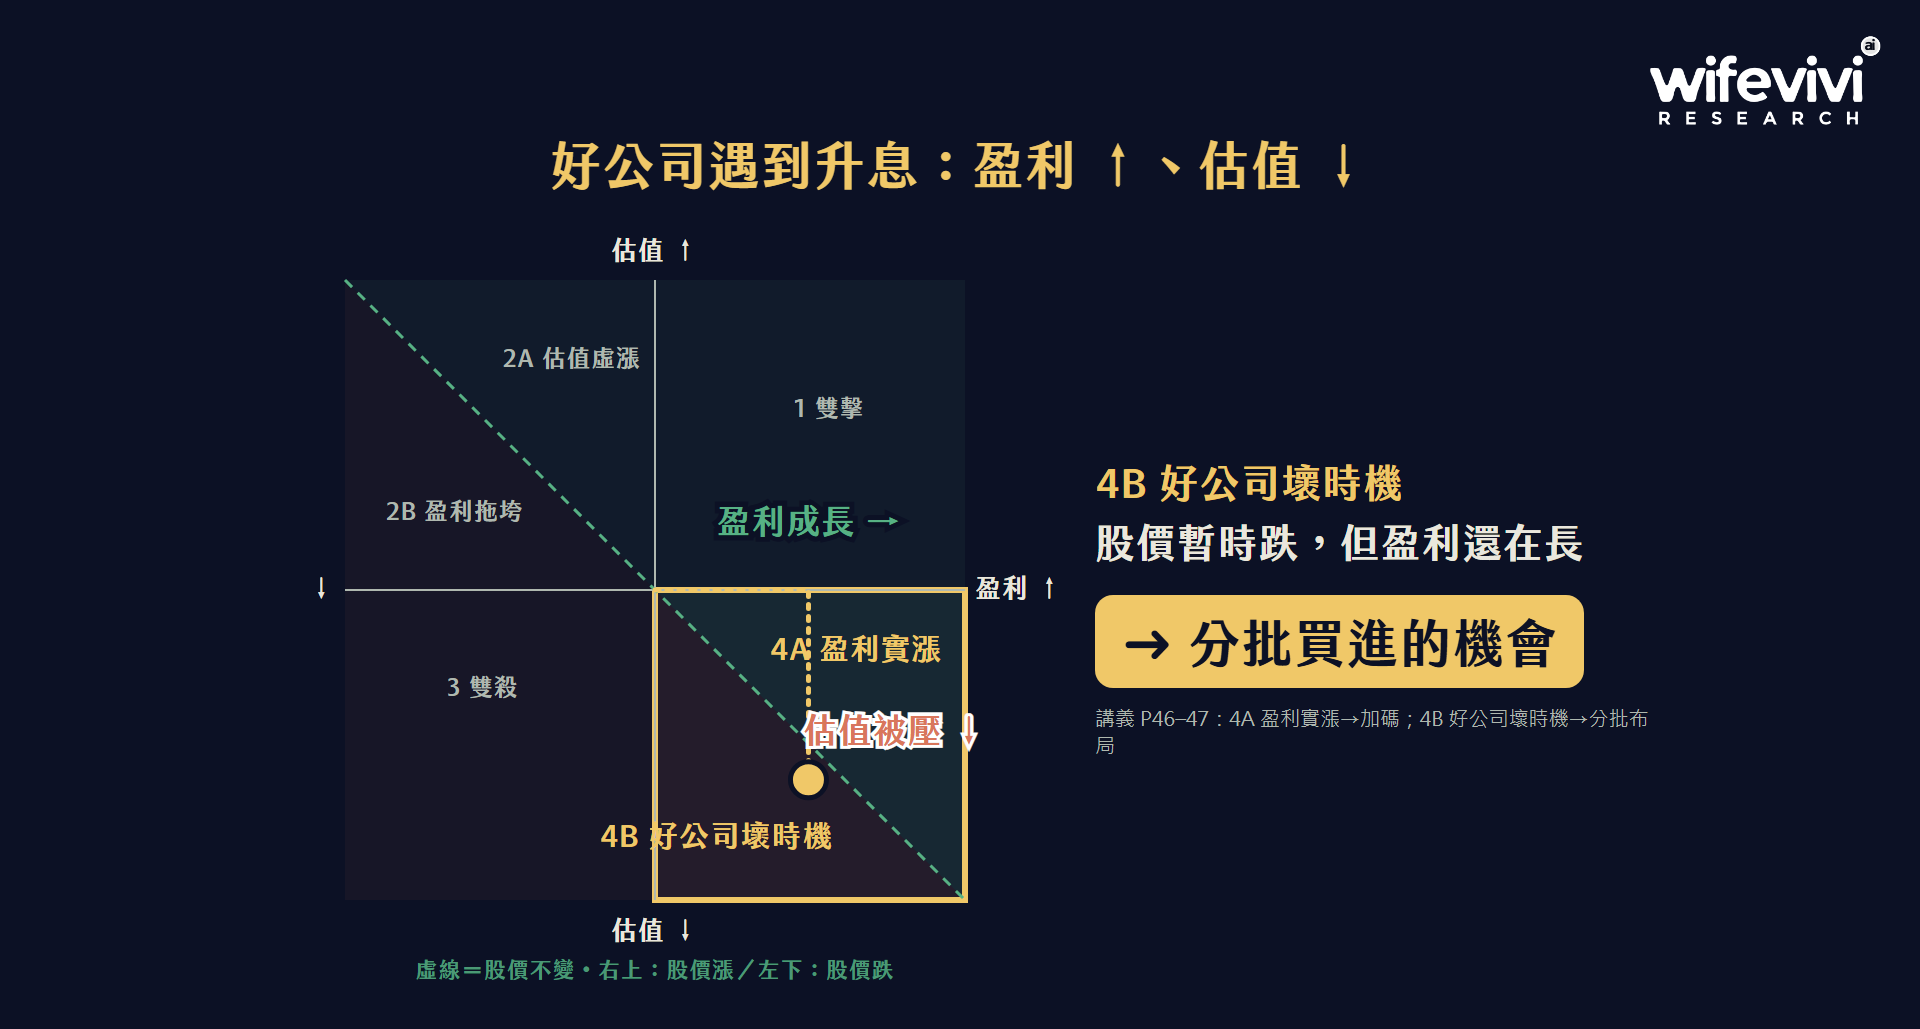
總結:升息怎麼辦?
不用太害怕升息。這一次我覺得是緩緩地升,不是爆炸失控的情況。
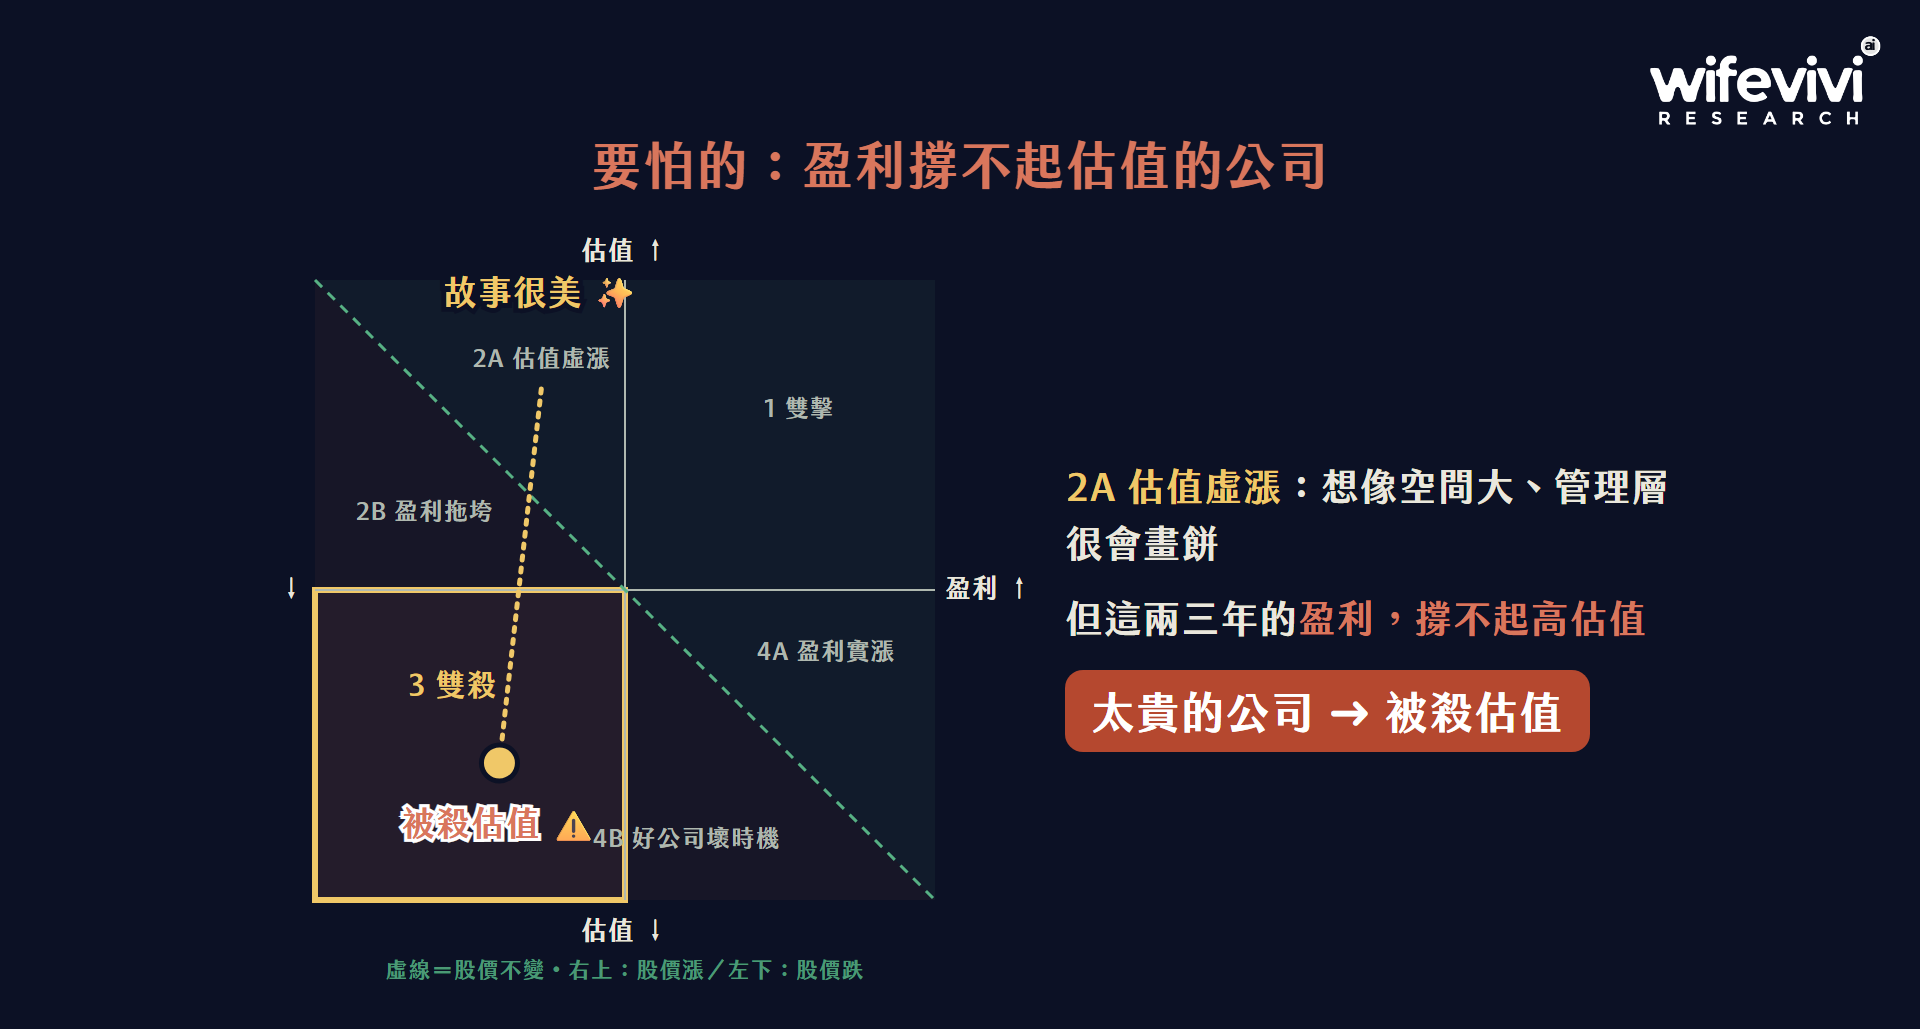
要怕的,是買到很雷的股票:故事性很強、想像空間很大、管理層很會畫餅,但未來兩三年的盈利根本撐不起它的高估值。這種太貴的公司,現在正在被殺估值,要特別小心。
如果你也想學會判斷一間公司的品質、價格跟時機,看懂產業趨勢、看懂財報,我這週跟下週在台中、台北舉辦「股票投資思維兩日特訓班」實體課,歡迎來找我。
股票投資思維兩日特訓班
從基本面 × 產業分析 × 總經,建立完整的美股投資思維框架
2026 年已開 5 場、場場額滿,累計逾 400 位學員;10 月台中、台北場報名中,名額有限。
專業投資人的高收益秘密:FCN 完全攻略
基礎 × 進階雙篇:從 Term Sheet 解讀、風險優化,到 6 種結構票據與 Lombard Loan 槓桿應用
資料來源
- 聯準會利率與 9 月升息:FRED(St. Louis Fed)、CNBC
- 利率預期:CME FedWatch(2026/10/13)
- 10 年期美債殖利率:美國財政部
- 標普 500 EPS 預估:FactSet Earnings Insight(2026/10/7)
- Hammack 談話:Federal Reserve Bank of Cleveland(2026/10/12)
※ 本文僅為個人研究分享,非投資建議。文中對標普 500 漲幅的看法為個人觀點。