DELL 財報後分析 FY2027Q2|盈利翻倍,動能全開,估值也拉滿了
Dell Q2 FY2027 全面爆表:營收 470 億美元大幅超預期,EPS $7.04 更是共識的 1.4 倍!AI 伺服器季度出貨達 164 億美元、訂單高達 609 億美元、積壓訂單衝上 950 億美元,創歷史新高。管理層大幅上調全年營收指引至 1,920 億美元,EPS 指引調升至 $25.50。財報公布後股價飆至 52 週新高,AI 基礎建設需求持續加速,絕對值得密切關注。
AI 分析筆記|2026-10-07
DELL 中性 ⚪
Dell Q2 FY2027 全面爆表:營收 470 億美元大幅超預期,EPS $7.04 更是共識的 1.4 倍!AI 伺服器季度出貨達 164 億美元、訂單高達 609 億美元、積壓訂單衝上 950 億美元,創歷史新高。管理層大幅上調全年營收指引至 1,920 億美元,EPS 指引調升至 $25.50。財報公布後股價飆至 52 週新高,AI 基礎建設需求持續加速,絕對值得密切關注。
本報告涵蓋
- 財報結果 vs 預期(Beat / Miss / In-line)
- 成長率表現(YoY / QoQ)
- 5 分部拆解
- 6 毛利率趨勢與當季財測對比(GAAP 口徑)
- Top 3 財報亮點(Highlights)
- Top 3 法說會 Q&A(Q2 FY2027 當季法說會)
- 管理層最新 Guidance(前瞻指引)
- 財報後綜合研判
- 📎 補充:DELL 兩個業務(ISG/CSG)分別在做什麼?
- 📎 補充:Dell 與鴻海的供應鏈位置、上下游與同業市佔
📢 評級:⚪ 中性
DELL(Dell Technologies Inc.)|財報後分析報告
負責人:Fundamental Analyst
報告日期:2026年10月07日
財報公布:2026年09月01日 盤後(美東 04:00 PM ET,台灣 09月02日 04:00)
📢 一分鐘速讀
Dell Q2 FY2027 全面爆表:營收 470 億美元大幅超預期,EPS $7.04 更是共識的 1.4 倍!AI 伺服器季度出貨達 164 億美元、訂單高達 609 億美元、積壓訂單衝上 950 億美元,創歷史新高。管理層大幅上調全年營收指引至 1,920 億美元,EPS 指引調升至 $25.50。財報公布後股價飆至 52 週新高,AI 基礎建設需求持續加速,絕對值得密切關注。
1. 財報結果 vs 預期(Beat / Miss / In-line)
本季(Q2 FY2027)營收分析師共識:依新聞《Dell Technologies Earnings Call Q2 2026 | Futurum》及《Roic AI 法說會逐字稿》等多源,本季(Q2 FY2027)分析師共識營收約 444.96 億美元(見【分析師共識預期】區塊「本季」前瞻共識;已確認為截至財報前的本季共識)。
| 指標 | 實際值 | 分析師共識 | 結果 | 超出 / 低於幅度 |
|---|---|---|---|---|
| 營收(億美元) | 469.71 億美元 | 444.96 億美元 | ✅ Beat | +24.75 億美元|+5.6% |
| EPS(Non-GAAP) | $7.04 | $4.92 | ✅ Beat | +$2.12|+43.1% |
整體結論:雙 Beat ✅
2. 成長率表現(YoY / QoQ)
| 指標 | Q2 FY2027 | Q1 FY2027 | Q2 FY2026 | QoQ | YoY |
|---|---|---|---|---|---|
| 營收(億美元) | 469.71 | 438.42 | 297.76 | +7.1% | +57.7% |
| 經營利潤率(%) | 11.46% | 8.34% | 5.95% | +3.12 pp | +5.51 pp |
| EPS(Non-GAAP) | $7.04 | $4.86 | $2.32 | +44.9% | +203.4% |
趨勢解讀:成長全面加速。營收 YoY 成長率由上季 +47.2% 進一步擴大至 +57.7%,EPS 成長率更跳升至 +203.4%,主因 AI 伺服器出貨量爆發、ISG 事業群利潤率大幅提升,以及全公司經營槓桿持續釋放。三大指標 QoQ 同步改善,顯示非季節性的結構性成長加速,而非短暫拉貨效應。
2.5 分部拆解
表 A|分部絕對數與增速
| 分部 | 營收(億美元) | 營收 YoY | 分部利潤(Non-GAAP,億美元) | 利潤 YoY | 經營利潤率(Operating Margin) | 備註 |
|---|---|---|---|---|---|---|
| ISG(基礎架構解決方案) | 318 | +89% | 48 | +225% | 15.1% | 含 AI 伺服器 164 億美元、傳統伺服器 105 億美元、儲存 49 億美元 |
| CSG(用戶端解決方案) | 150 | +20% | 11.4 | 未明確揭露 YoY | 7.6% | 商業 132 億美元(+22%);消費 18 億美元(+7%) |
| 其他 / 未分攤 | 1.71 | — | — | — | — | 含集團層級費用 |
| 合計 | 469.71 | +57.7% | 59 | +160% | 12.6% | Non-GAAP 經營利潤;GAAP 經營利潤約 53.8 億美元(差額主要為股權薪酬與無形資產攤銷) |
法說會揭露之分部利潤為 Non-GAAP 口徑。CSG 利潤 YoY 成長率逐字稿未單獨揭露,以利潤率 7.6% 呈現。
表 B|各分部貢獻占比(營收 vs 利潤)
| 分部 | 營收貢獻占比 | 利潤貢獻占比 |
|---|---|---|
| ISG | 67.7% | 81.4% |
| CSG | 31.9% | 19.3% |
| 其他 / 未分攤 | 0.4% | -0.7% |
| 合計 | 100% | 100% |
2.6 毛利率趨勢與當季財測對比(GAAP 口徑)
法說會 CFO David Kennedy 公布之數字:「Gross margin rate was 21.1%」,為 GAAP 口徑;上季指引未在本份逐字稿中明確引述一個具體毛利率區間,以下以可得資訊呈現。
表 A|當季實際 vs 財測(GAAP)
| 項目 | 數值 |
|---|---|
| 財測(上季法說會給出) | 未於本份逐字稿明確揭露上季所給具體毛利率指引區間 |
| 實際(Q2 FY2027) | 21.1% |
| 結果 | CFO 於法說會稱毛利率「driven by improvement in ISG margin rate and a higher mix of ISG revenue」,並表示實際結果高於第二半年初期預期 |
表 B|歷史毛利率(近 5 季,GAAP)
| 季別 | 毛利率 | 環比 | 備註 |
|---|---|---|---|
| Q2 FY2027 | 20.93% | +3.18 pp | AI 伺服器組合提升、ISG 利潤率改善 |
| Q1 FY2027 | 17.75% | -2.41 pp | AI 伺服器高占比壓低毛利率 |
| Q4 FY2026 | 20.16% | -0.55 pp | 組合趨於平衡 |
| Q3 FY2026 | 20.71% | +2.42 pp | 儲存回暖 |
| Q2 FY2026 | 18.29% | — | AI 伺服器出貨激增壓低毛利率 |
表 C|前瞻毛利率指引
| 期間 | 毛利率展望 | 環比變化 |
|---|---|---|
| Q3 FY2027 | 管理層稱「second half gross margin rate outlook has improved over the past 90 days」,並預期維持在 21% 附近水準 | 持平或小幅改善 |
| FY2027 全年 | 持續受益 ISG 利潤率結構性提升與規模效益 | 方向向上 |
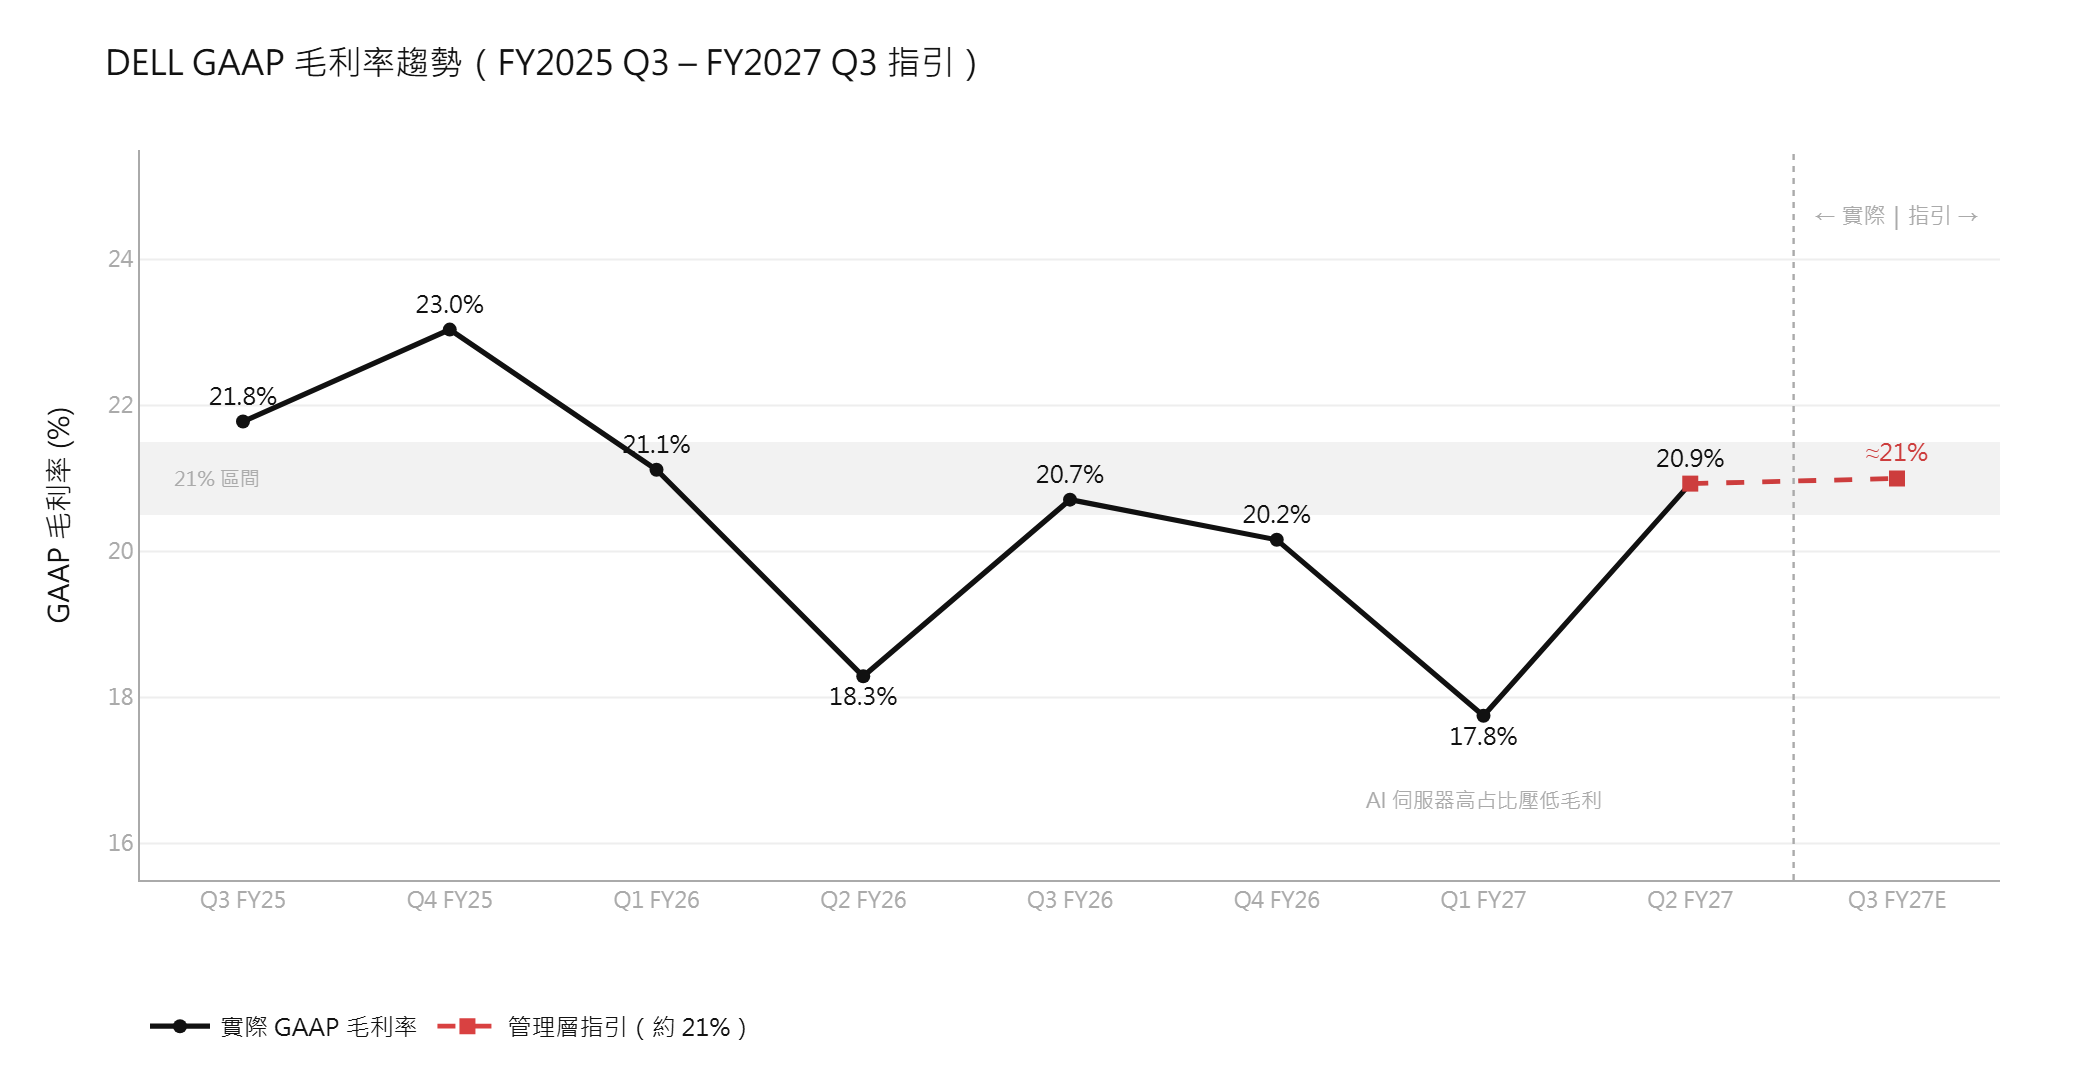
趨勢解讀:毛利率從 Q1 的 17.75% 大幅反彈至 21.1%,主因本季 ISG 利潤率改善顯著(ISG 經營利潤率達 15.1%,YoY +620 bps),且儲存業務回升(YoY +26%)帶動高毛利產品占比增加。Q1 的低點屬於 AI 伺服器成本基期偏高的短暫壓縮,非結構性惡化。
毛利率變化代表什麼:此為成本結構性改善,而非競爭問題。AI 伺服器毛利率偏低的核心原因是 NAND 及零組件成本基期,但管理層明確指出儲存產品成本(NAND)上升反而驅動儲存收入成長、毛利貢獻正向,且 CFO 稱「mix and rates were favorable and the team executed with discipline」,顯示定價能力完好,毛利率回升具可持續性。
股票投資思維兩日特訓班
從基本面 × 產業分析 × 總經,建立完整的美股投資思維框架
2026 年已開 5 場、場場額滿,累計逾 400 位學員;10 月台中、台北場報名中,名額有限。
專業投資人的高收益秘密:FCN 完全攻略
基礎 × 進階雙篇:從 Term Sheet 解讀、風險優化,到 6 種結構票據與 Lombard Loan 槓桿應用