META 財報後分析 FY2026Q3|營收成長 26%,利潤只長 11%:AI 帳單壓獲利,但 Muse 可能是 Meta 下一個成長引擎
營收 646 億美元年增 26%,小幅高於共識 634 億美元,EPS 則因 99 億美元青少年心理健康訴訟和解金大幅拖累,以 $3.83 大幅低於共識 $5.75。最大亮點是核心廣告業務依然強勁、新推出的個人 AI 助理 Muse 六週內突破千萬用戶;下季營收指引 730~760 億美元(年增 22%~27%,中點約 24%)顯示成長動能持續。EPS 大幅 Miss 屬單一法律事件,排除後業績實質改善,屬於雜音而非基本面惡化,值得持續追蹤。
AI 分析筆記|2026-11-05
META
營收 646 億美元年增 26%,小幅高於共識 634 億美元,EPS 則因 99 億美元青少年心理健康訴訟和解金大幅拖累,以 $3.83 大幅低於共識 $5.75。最大亮點是核心廣告業務依然強勁、新推出的個人 AI 助理 Muse 六週內突破千萬用戶;下季營收指引 730~760 億美元(年增 22%~27%,中點約 24%)顯示成長動能持續。EPS 大幅 Miss 屬單一法律事件,排除後業績實質改善,屬於雜音而非基本面惡化,值得持續追蹤。
本報告涵蓋
- 財報結果 vs 預期(Beat / Miss / In-line)
- 成長率表現(YoY / QoQ)
- 分部拆解
- 利潤率與現金流分析
- Top 3 財報亮點(Highlights)
- Top 3 法說會 Q&A(Q3 FY2026 當季法說會)
- 管理層最新 Guidance(前瞻指引)
- 財報後綜合研判
META|財報後分析報告
負責人:Fundamental Analyst
報告日期:2026年11月03日
財報季度:Q3 FY2026(2026年7月1日~2026年9月30日)
財報公布:2026年10月21日 盤後(美東 04:30 PM ET,台灣10月22日 04:30)
📢 一分鐘速讀
營收 646 億美元年增 26%,小幅高於共識 634 億美元,EPS 則因 99 億美元青少年心理健康訴訟和解金大幅拖累,以 $3.83 大幅低於共識 $5.75。最大亮點是核心廣告業務依然強勁、新推出的個人 AI 助理 Muse 六週內突破千萬用戶;下季營收指引 730~760 億美元(年增 22%~27%,中點約 24%)顯示成長動能持續。EPS 大幅 Miss 屬單一法律事件,排除後業績實質改善,屬於雜音而非基本面惡化,值得持續追蹤。
1. 財報結果 vs 預期(Beat / Miss / In-line)
📎 共識來源…
共識來源:營收 634.2 億美元為 LSEG(路透 10 月 20 日);EPS $5.75 為 LSEG(CNBC 引用),未扣除 99 億美元和解金。各家口徑不一:Bloomberg 扣除後為 $3.56,FactSet 調整後為 $6.53。
| 指標 | 實際值 | 分析師共識 | 結果 | 超出幅度 |
|---|---|---|---|---|
| 營收(億美元) | 646.01 | 634.2 | ✅ Beat | +11.8 億美元|+1.9% |
| EPS(GAAP) | $3.83 | $5.75 | ❌ Miss | -$1.92|-33.4% |
| EPS(排除 99 億美元和解金) | $7.40 | $6.53(FactSet 調整後) | ✅ Beat | +$0.87|+13.3% |
⚠️ EPS Miss 主因:Q3 一般及行政費用含 98.9 億美元訴訟和解金(與美國 52 州檢察長就青少年心理健康議題達成和解),屬非經常性支出。官方揭示:排除該筆後,本季稀釋 EPS 為 $7.40,年增 11%;有效稅率亦因部分和解金不可抵稅而由正常約 17% 拉高至 24%。
整體結論:喜憂參半 ➖(營收小幅 Beat +1.9%,EPS 因一次性和解金 Miss,排除後 $7.40 優於調整後共識 $6.53)
2. 成長率表現(YoY / QoQ)
| 指標 | Q3 FY2026 | Q2 FY2026 | Q3 FY2025 | QoQ | YoY |
|---|---|---|---|---|---|
| 營收(億美元) | 646.01 | 608.01 | 512.42 | +6.3% | +26.1% |
| 經營利潤(GAAP,億美元) | 129.88 | 187.78 | 205.35 | -30.9% | -36.8% |
| 經營利潤率(GAAP) | 20.1% | 30.9% | 40.1% | -10.8 pp | -20.0 pp |
| EPS(GAAP) | $3.83 | $6.18 | $1.05 | -38.0% | N/M(去年同期含一次性稅費) |
| 經營利潤(調整後,剔除和解金,億美元) | 228.78 | 187.78 | 205.35 | +21.8% | +11.4% |
| 經營利潤率(調整後) | 35.4% | 30.9% | 40.1% | +4.5 pp | -4.7 pp |
| EPS(調整後,剔除一次性項目) | $7.40 | $6.18 | $7.25 | +19.7% | +2.1% |
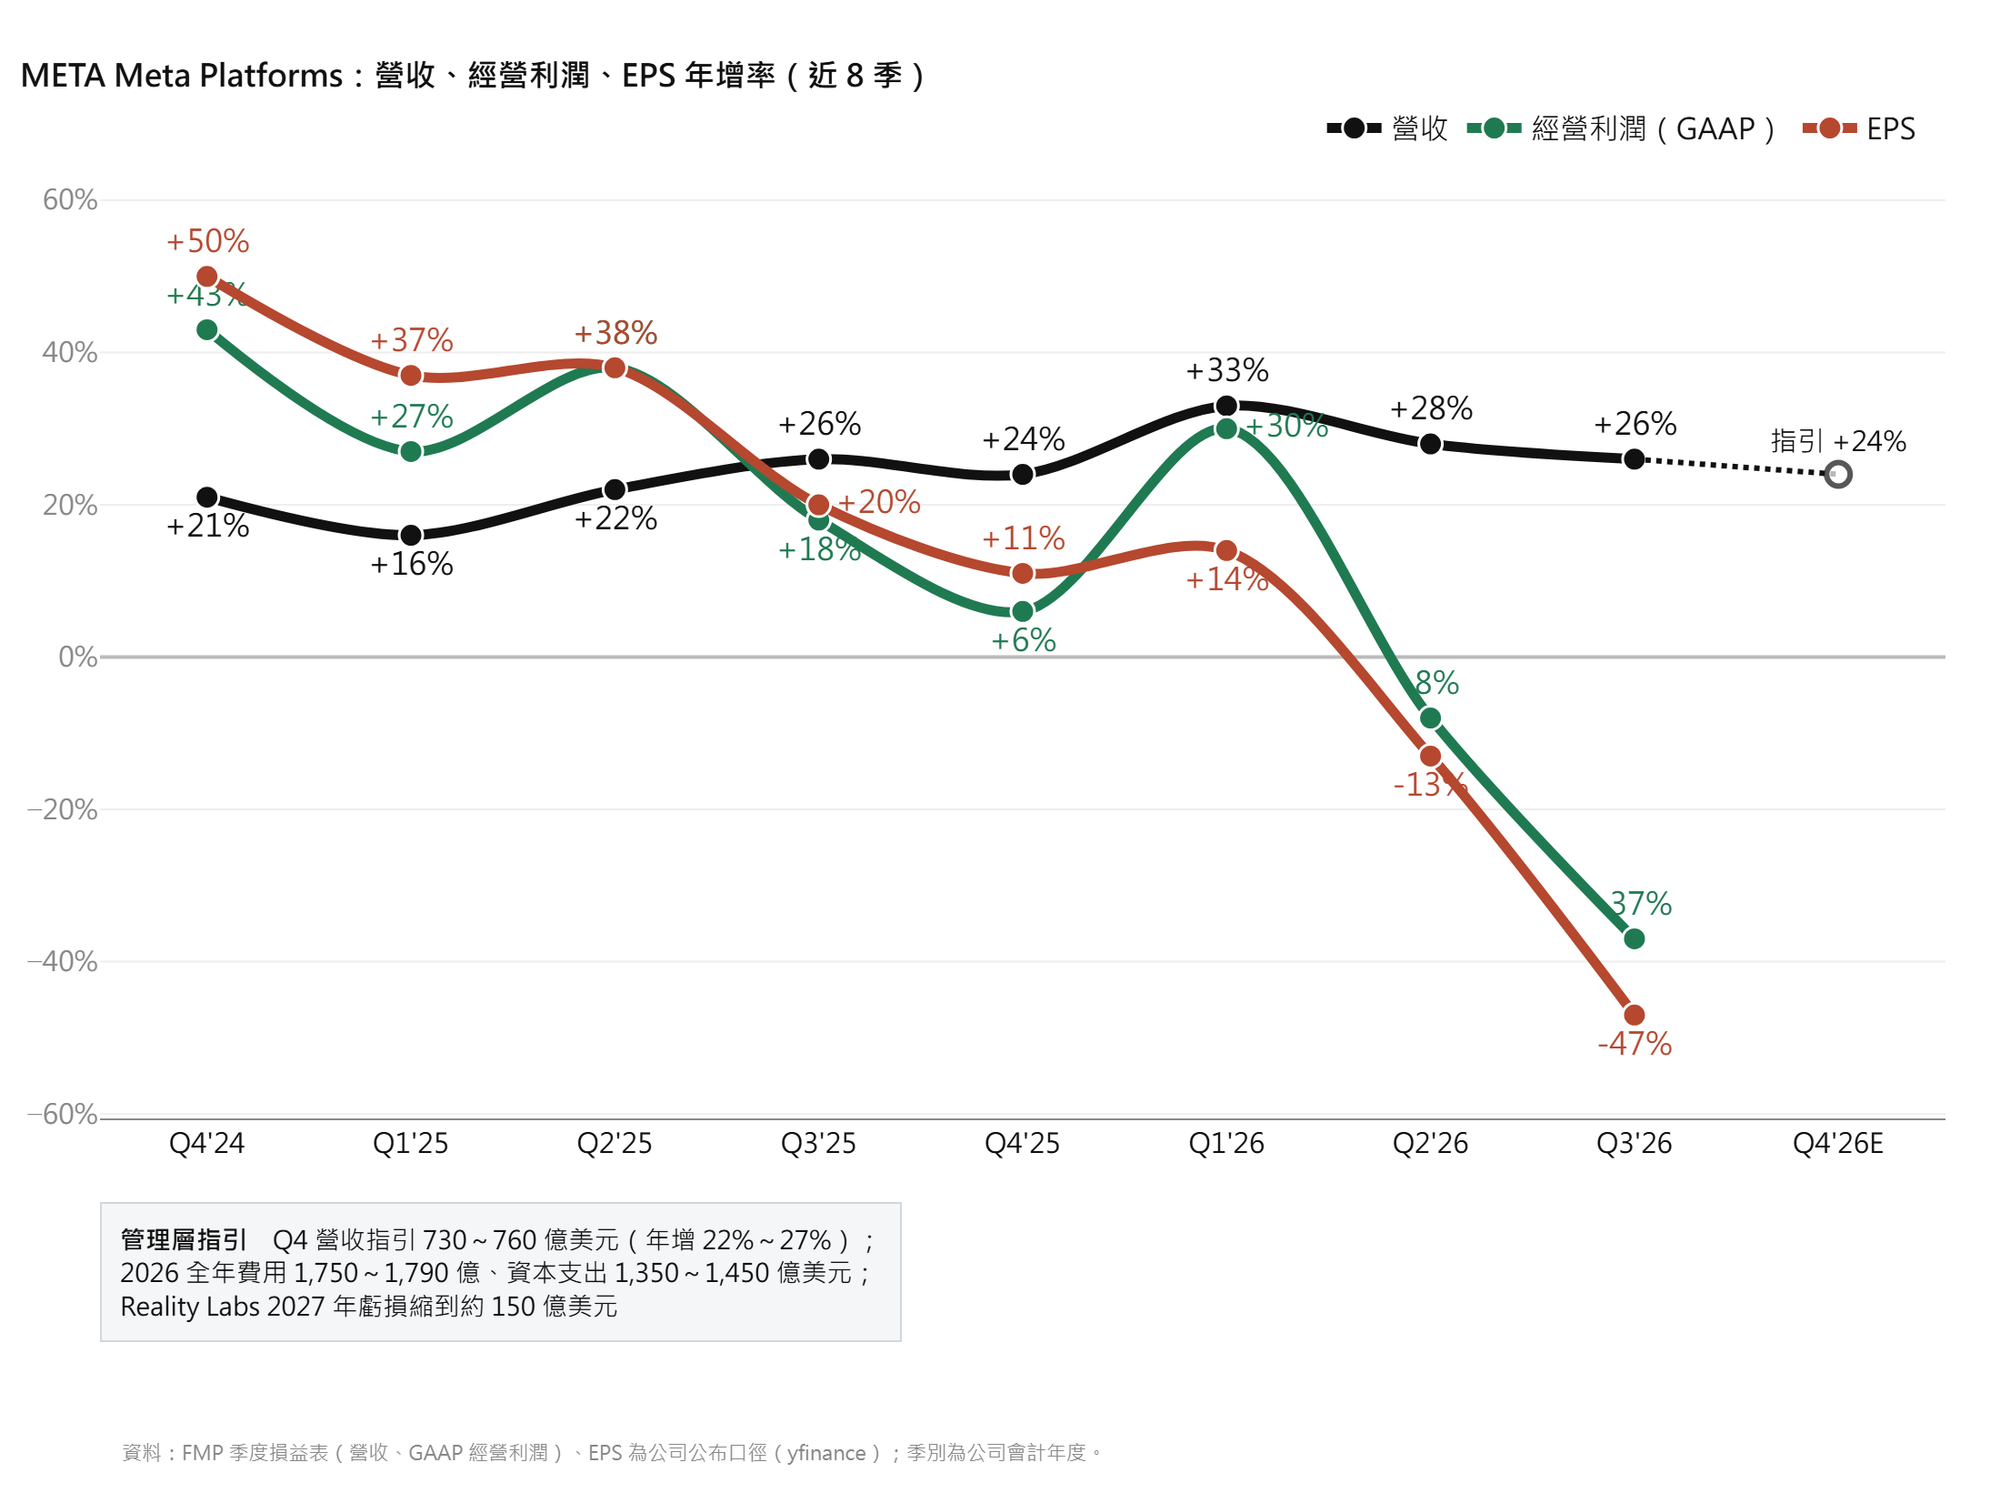
趨勢解讀:營收年增 26%,但剔除和解金後的經營利潤只增 11%,利潤率從 40.1% 掉到 35.4%,獲利明顯跟不上營收。原因是剔除法律費用後的總成本仍年增約 36%,主要花在基礎設施(第三方雲端、折舊、資料中心營運)和第三方 AI token 成本。EPS 連兩季 Miss 是一次性支出造成,但利潤率被 AI 投資壓低是真實趨勢;加上資本支出 339 億美元讓自由現金流首度轉負,接下來要看的是 AI 投入能不能換來營收再加速,而不只是法律費用退場。
3. 分部拆解
表 A|分部絕對數與增速
| 分部 | 營收(億美元) | 營收 YoY | 分部利潤(GAAP 經營利潤,億美元) | 利潤 YoY | 經營利潤率 | 備註 |
|---|---|---|---|---|---|---|
| Family of Apps(Facebook、Instagram、WhatsApp、Messenger) | 642.00 | +26% | 171.17 | -31% | 26.7% | 含 98.9 億美元和解金;剔除後 270.07 億、年增 8%、利潤率 42.1% |
| ↳ 廣告收入 | 631.00 | +26% | — | — | — | 含全平台廣告 |
| ↳ 其他收入 | 11.00 | +59% | — | — | — | 主要為 WhatsApp 付費訊息與訂閱 |
| Reality Labs(擴增/虛擬實境硬體與軟體部門) | 4.43 | -6% | -41.29 | 虧損收窄 7% | N/M(虧損) | Quest 頭戴裝置銷售下滑,AI 眼鏡持續成長;全年虧損指引 180~190 億 |
| 合計 | 646.01 | +26% | 129.88 | -36.8% | 20.1% | 含 98.9 億美元訴訟和解金 |
📎 分部利潤來源…
分部利潤取自新聞稿的分部表(Income from operations by segment);Family of Apps 含 98.9 億美元和解金,剔除後約 270 億美元。合計為全公司 GAAP 經營利潤。
表 B|各分部貢獻占比(營收 vs 利潤)
| 分部 | 營收貢獻占比 | 利潤貢獻占比 |
|---|---|---|
| Family of Apps | 99.3% | 131.8% |
| ↳ 廣告收入 | 97.7% | — |
| ↳ 其他收入 | 1.7% | — |
| Reality Labs | 0.7% | -31.8% |
| 合計 | 100% | 100% |
業務結構十年變化圖
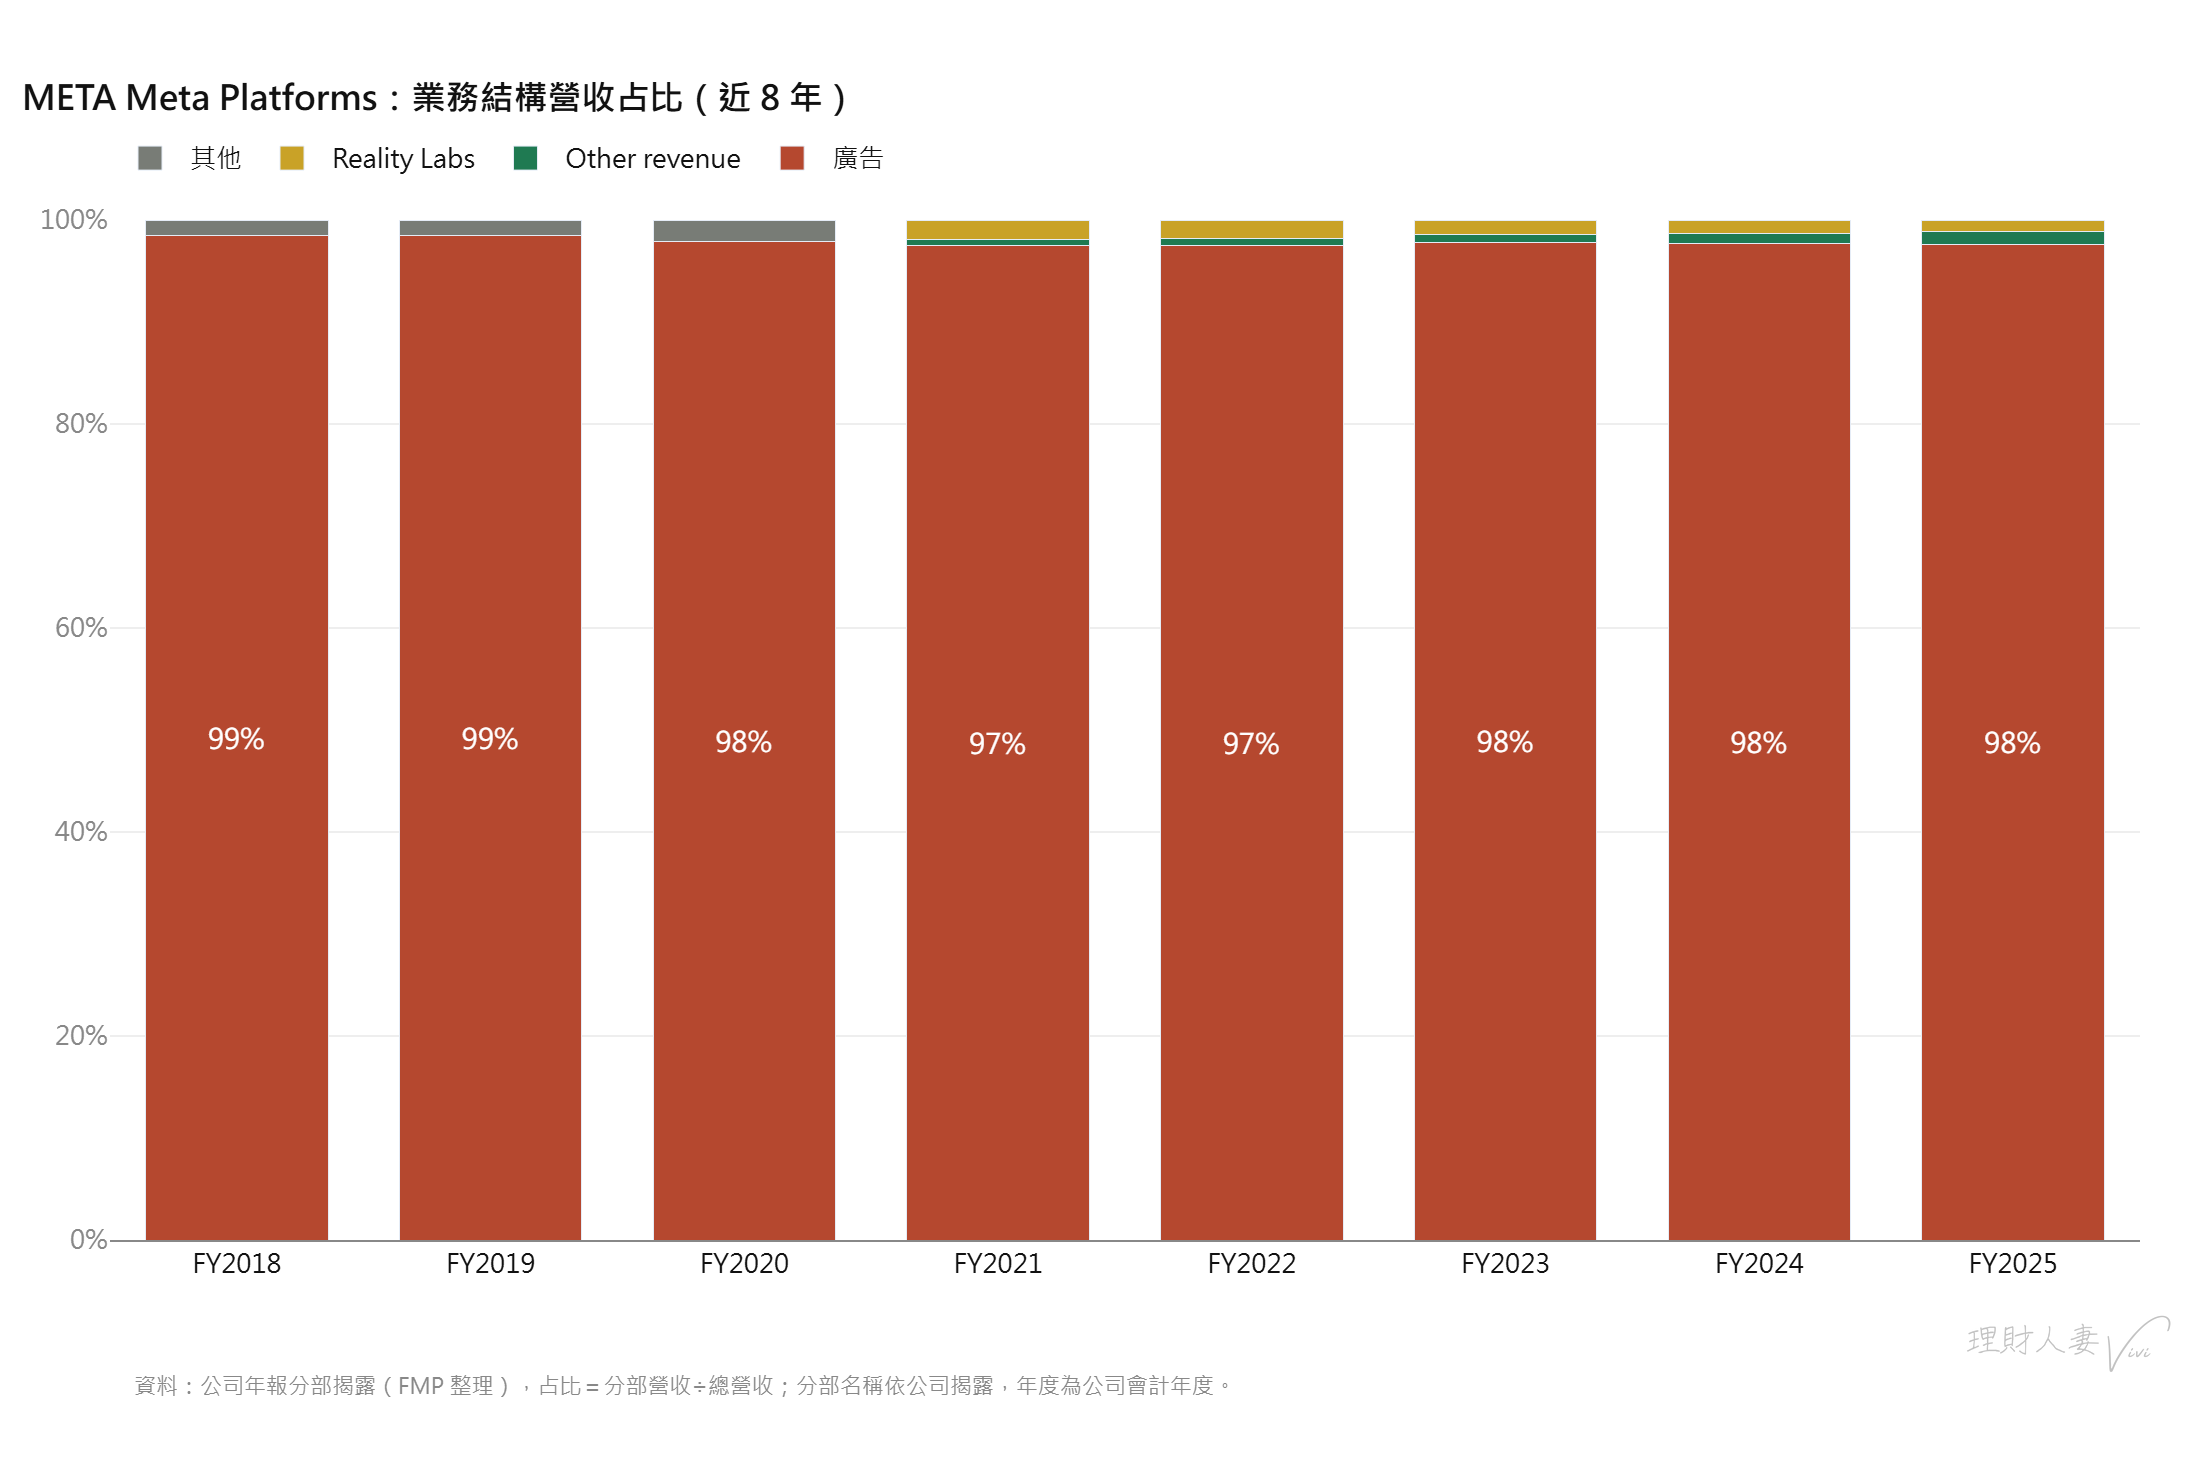
結構變化:廣告占營收 98%,十年沒變。Reality Labs 營收只占 1%,前三季卻虧掉 128 億美元,吃掉 Family of Apps 經營利潤近兩成。
各業務分部成長趨勢圖
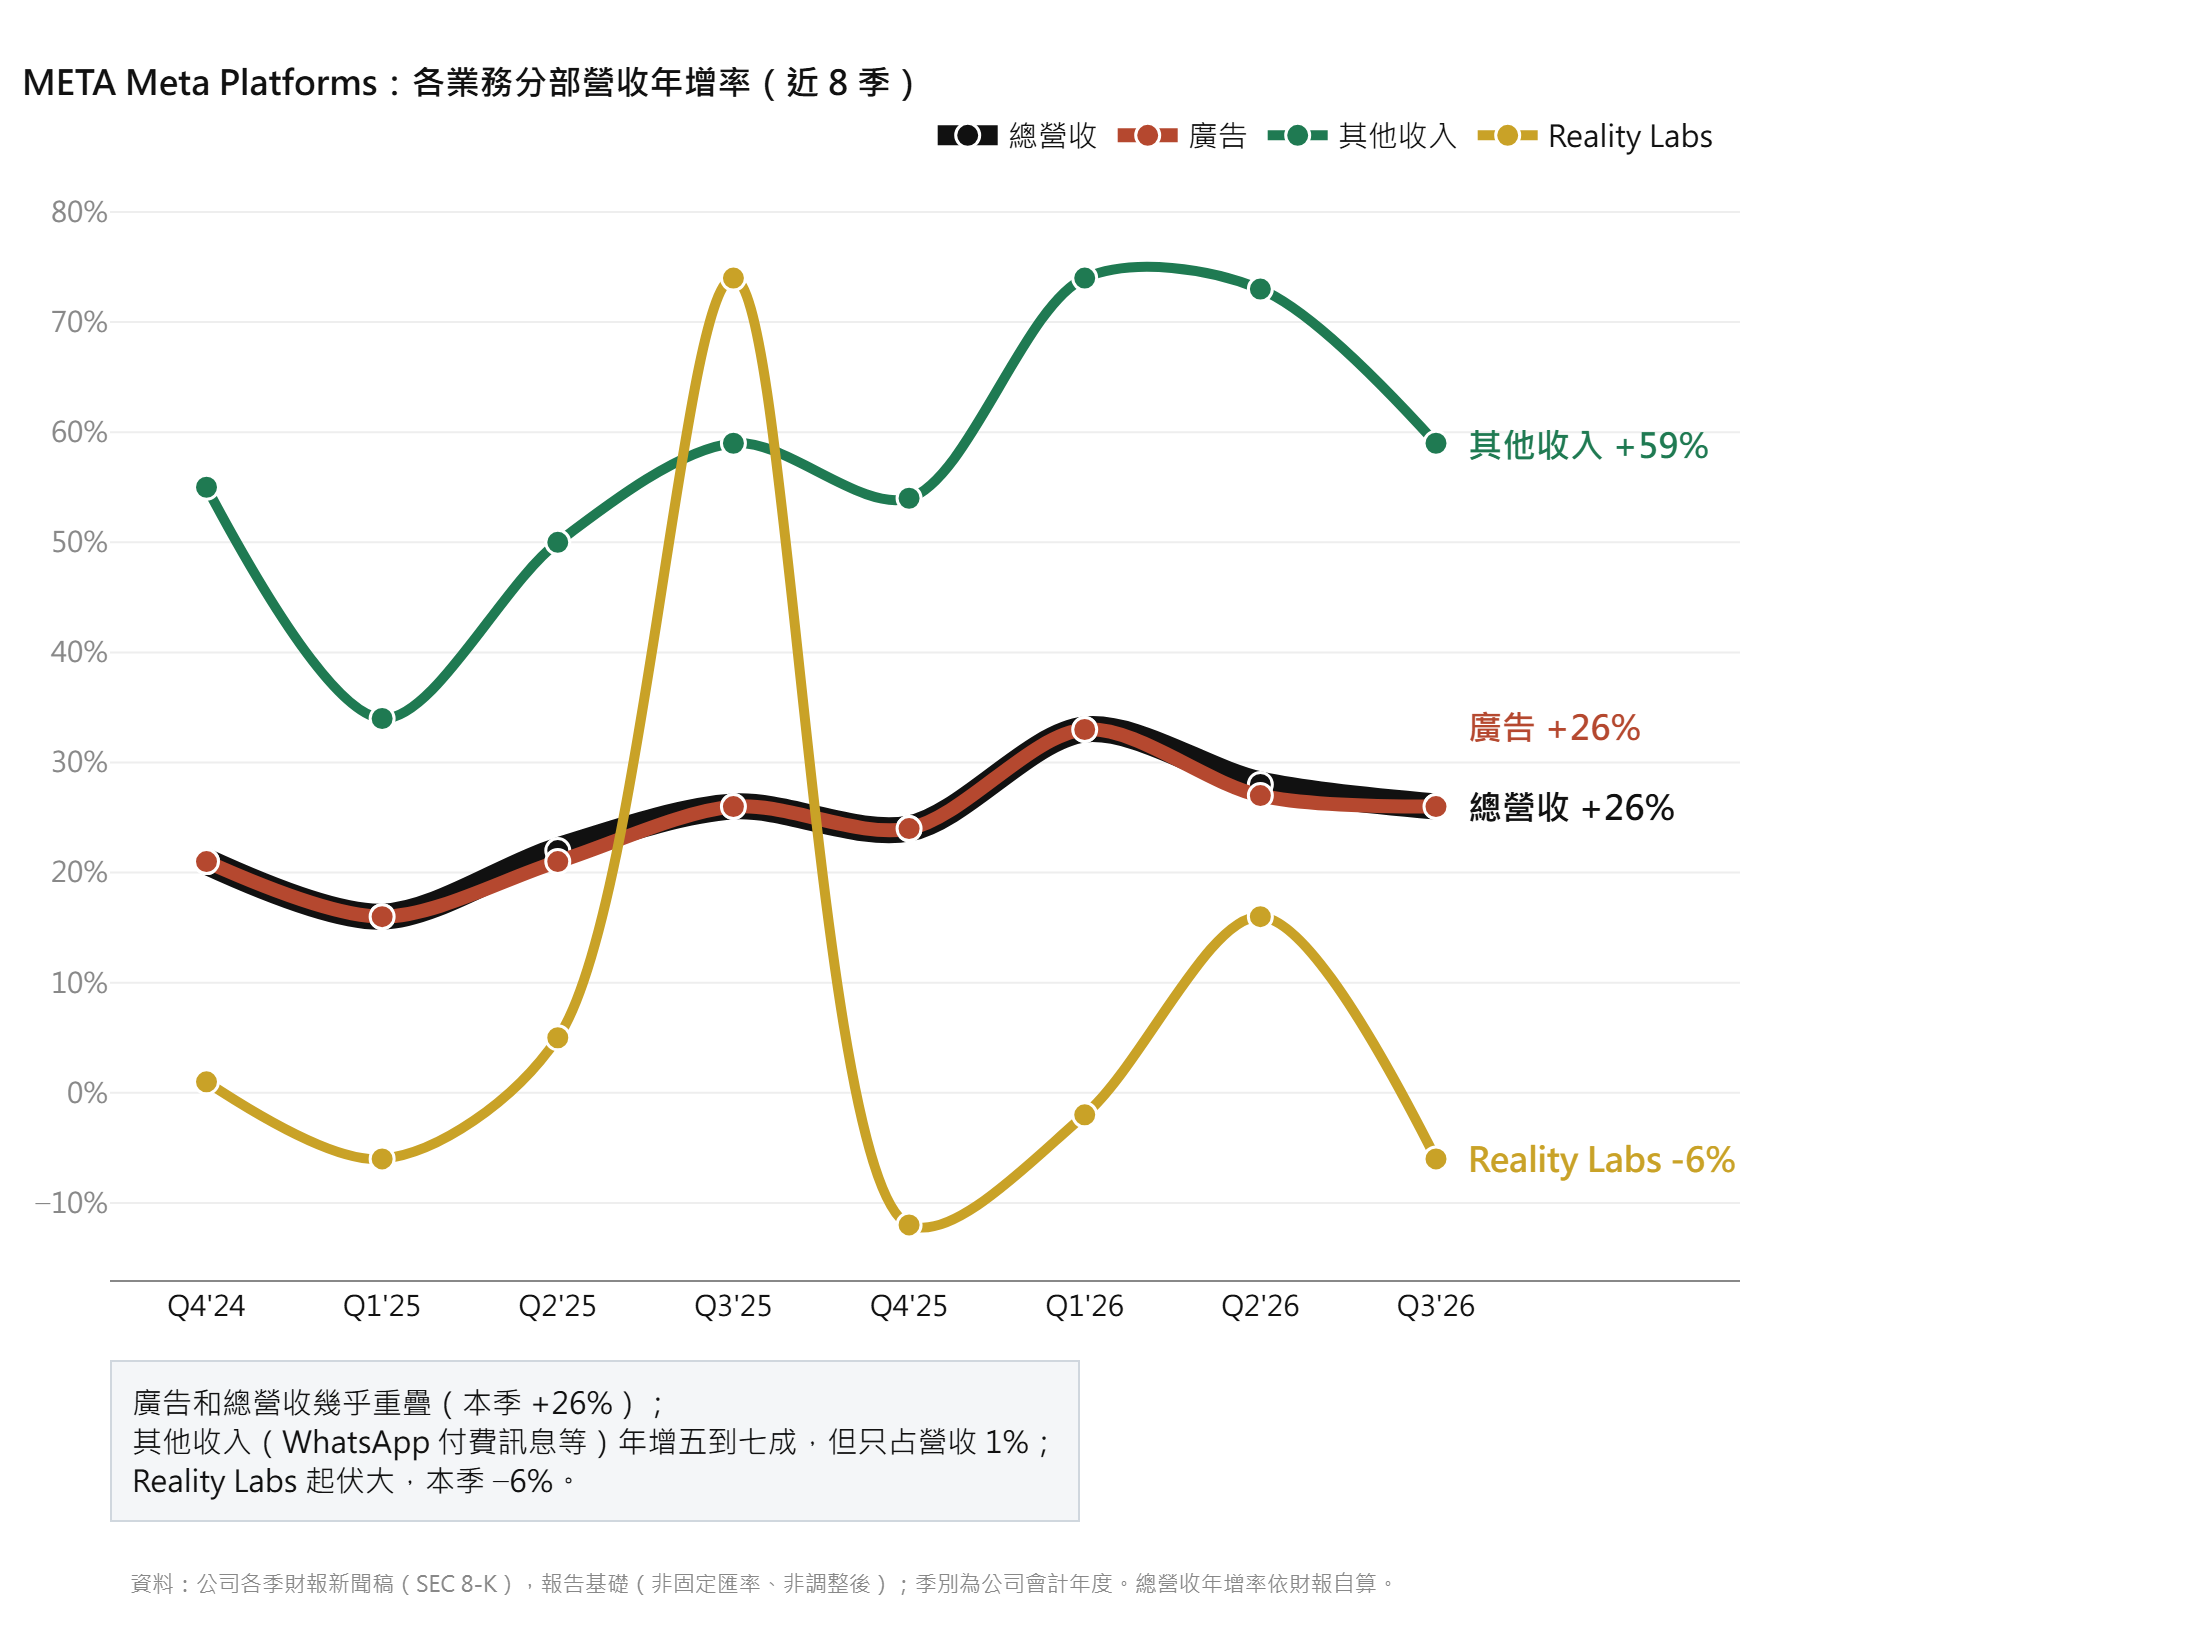
廣告線和總營收幾乎重疊(本季 +26%),其他收入(WhatsApp 付費訊息等)年增五到七成但基數只有 1%;Reality Labs 起伏大、本季 −6%。
廣告量價拆解(近 12 季)
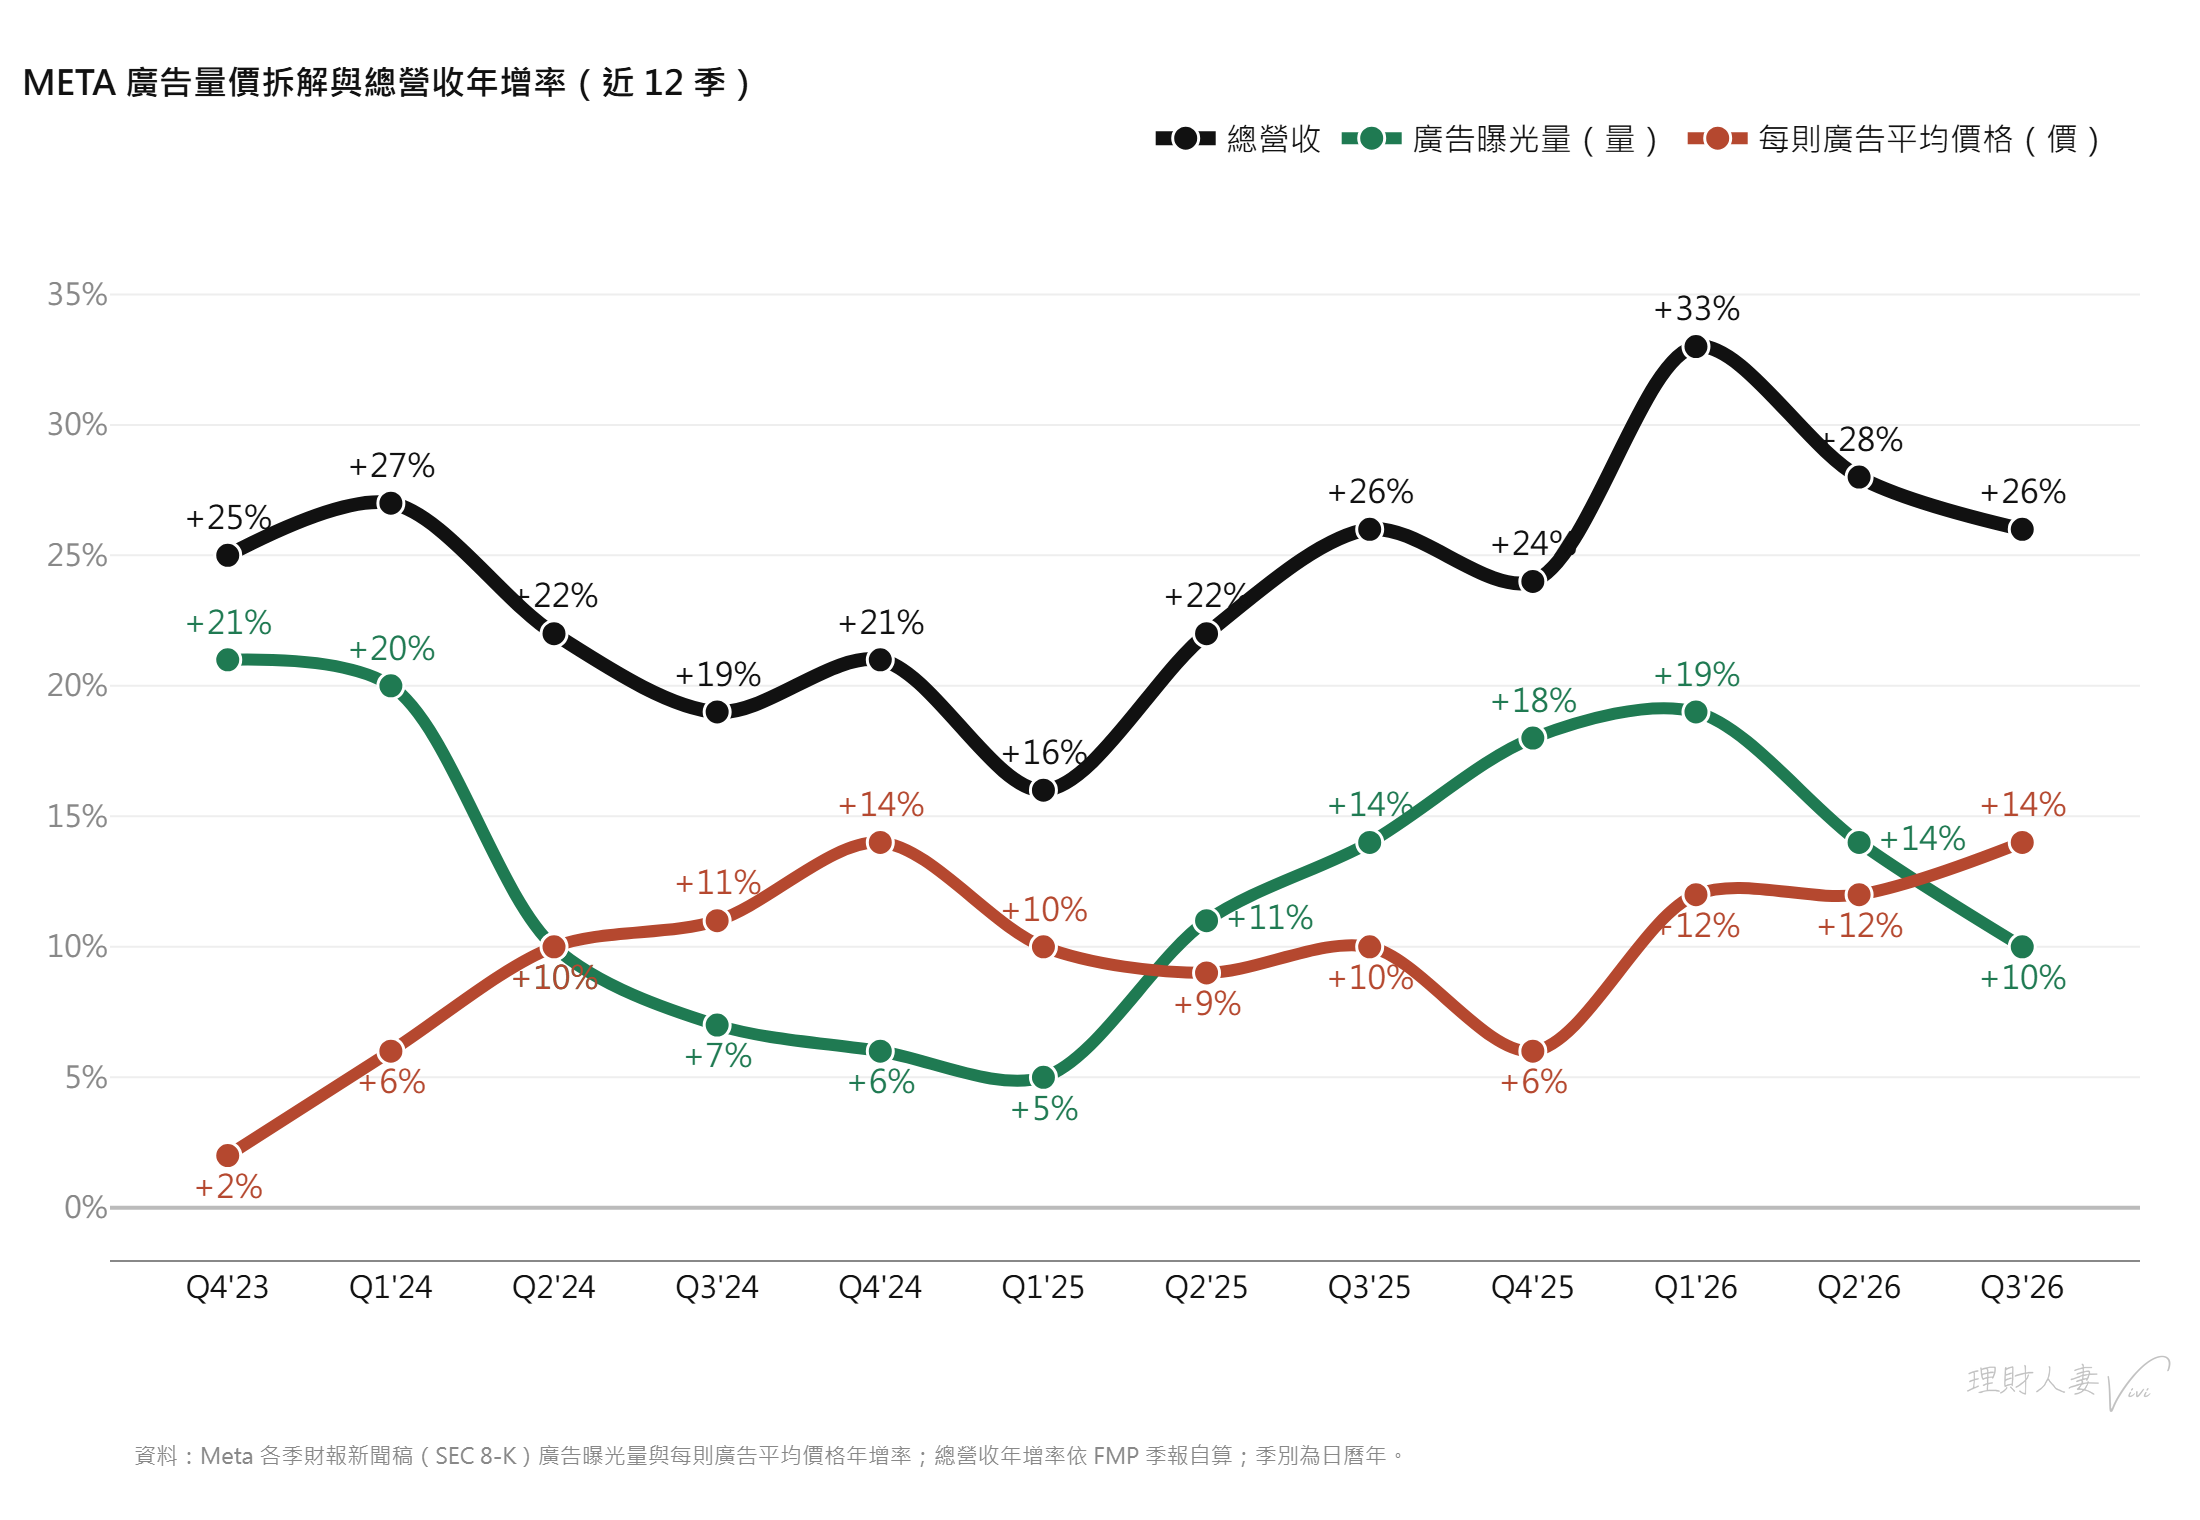
量價解讀:總營收成長大致等於「曝光量」加「單價」兩股力量,過去三年輪流當主力:2024 年曝光量從 +21% 降到 +5%,靠單價撐住,總營收守在兩成左右;2025 年 Reels、Threads 帶動曝光量回升到 +19%,總營收衝到 +33%;本季曝光量放緩到 +10%,單價升到 +14%,是近 12 季最高。單價上漲代表 AI 推薦讓廣告效果變好、廣告主願意多付錢,這比單純塞更多廣告健康。
專業投資人的高收益秘密:FCN 完全攻略
基礎 × 進階雙篇:從 Term Sheet 解讀、風險優化,到 6 種結構票據與 Lombard Loan 槓桿應用