AAPL 財報後分析 FY2026Q4|史上最強財年,但記憶體漲價開始吃毛利:Apple 下一季要看成本不看營收
iPhone 和服務雙雙創下九月季度紀錄,EPS 超預期近 6%,整體財報亮眼。最大亮點是 iPhone Duo(首款摺疊機)供不應求,加上服務部門全年創新高。管理層預告下一季將是史上最高營收季,但記憶體成本飆升將壓縮毛利率至 45%~46%,是最主要隱憂。估值偏貴,但基本面動能強,值得持續追蹤。
AI 分析筆記|2026-11-04
AAPL
iPhone 和服務雙雙創下九月季度紀錄,EPS 超預期近 6%,整體財報亮眼。最大亮點是 iPhone Duo(首款摺疊機)供不應求,加上服務部門全年創新高。管理層預告下一季將是史上最高營收季,但記憶體成本飆升將壓縮毛利率至 45%~46%,是最主要隱憂。估值偏貴,但基本面動能強,值得持續追蹤。
本報告涵蓋
- 財報結果 vs 預期(Beat / Miss / In-line)
- 成長率表現(YoY / QoQ)
- 分部拆解
- 利潤率與現金流分析
- Top 3 財報亮點(Highlights)
- Top 3 法說會 Q&A(Q4 FY2026 當季法說會)
- 管理層最新 Guidance(前瞻指引)
- 財報後綜合研判
AAPL(Apple Inc.)|財報後分析報告
負責人:Fundamental Analyst
報告日期:2026年11月04日
財報季度:Q4 FY2026(2026年6月28日~2026年9月26日)
財報公布:2026年11月02日 盤後(美東 04:00 PM ET,台灣 11月03日 05:00)
📢 一分鐘速讀
iPhone 和服務雙雙創下九月季度紀錄,EPS 超預期近 6%,整體財報亮眼。最大亮點是 iPhone Duo(首款摺疊機)供不應求,加上服務部門全年創新高。管理層預告下一季將是史上最高營收季,但記憶體成本飆升將壓縮毛利率至 45%~46%,是最主要隱憂。估值偏貴,但基本面動能強,值得持續追蹤。
1. 財報結果 vs 預期(Beat / Miss / In-line)
| 指標 | 實際值 | 分析師共識 | 結果 | 超出幅度 |
|---|---|---|---|---|
| 營收(億美元) | 1,144.77 | 1,134.0 | ✅ Beat | +10.7 億美元|+0.9% |
| EPS(GAAP) | $2.10 | $1.99 | ✅ Beat | +$0.11|+5.5% |
📎 共識來源…
共識來源:營收 1,134.0 億美元(LSEG)、EPS $1.99(分析師平均),皆為財報公布前的預期。
整體結論:雙 Beat ✅(營收高於共識 0.9%、EPS 高出 5.5%)
2. 成長率表現(YoY / QoQ)
| 指標 | Q4 FY2026 | Q3 FY2026 | Q4 FY2025 | QoQ | YoY |
|---|---|---|---|---|---|
| 營收(億美元) | 1,144.77 | 1,094.17 | 1,024.66 | +4.6% | +11.7% |
| 經營利潤(億美元) | 356.31 | 357.07 | 324.27 | -0.2% | +9.9% |
| 經營利潤率(%) | 31.1% | 32.6% | 31.6% | -1.5 pp | -0.5 pp |
| EPS(GAAP) | $2.10 | $2.02 | $1.85 | +4.0% | +13.5% |
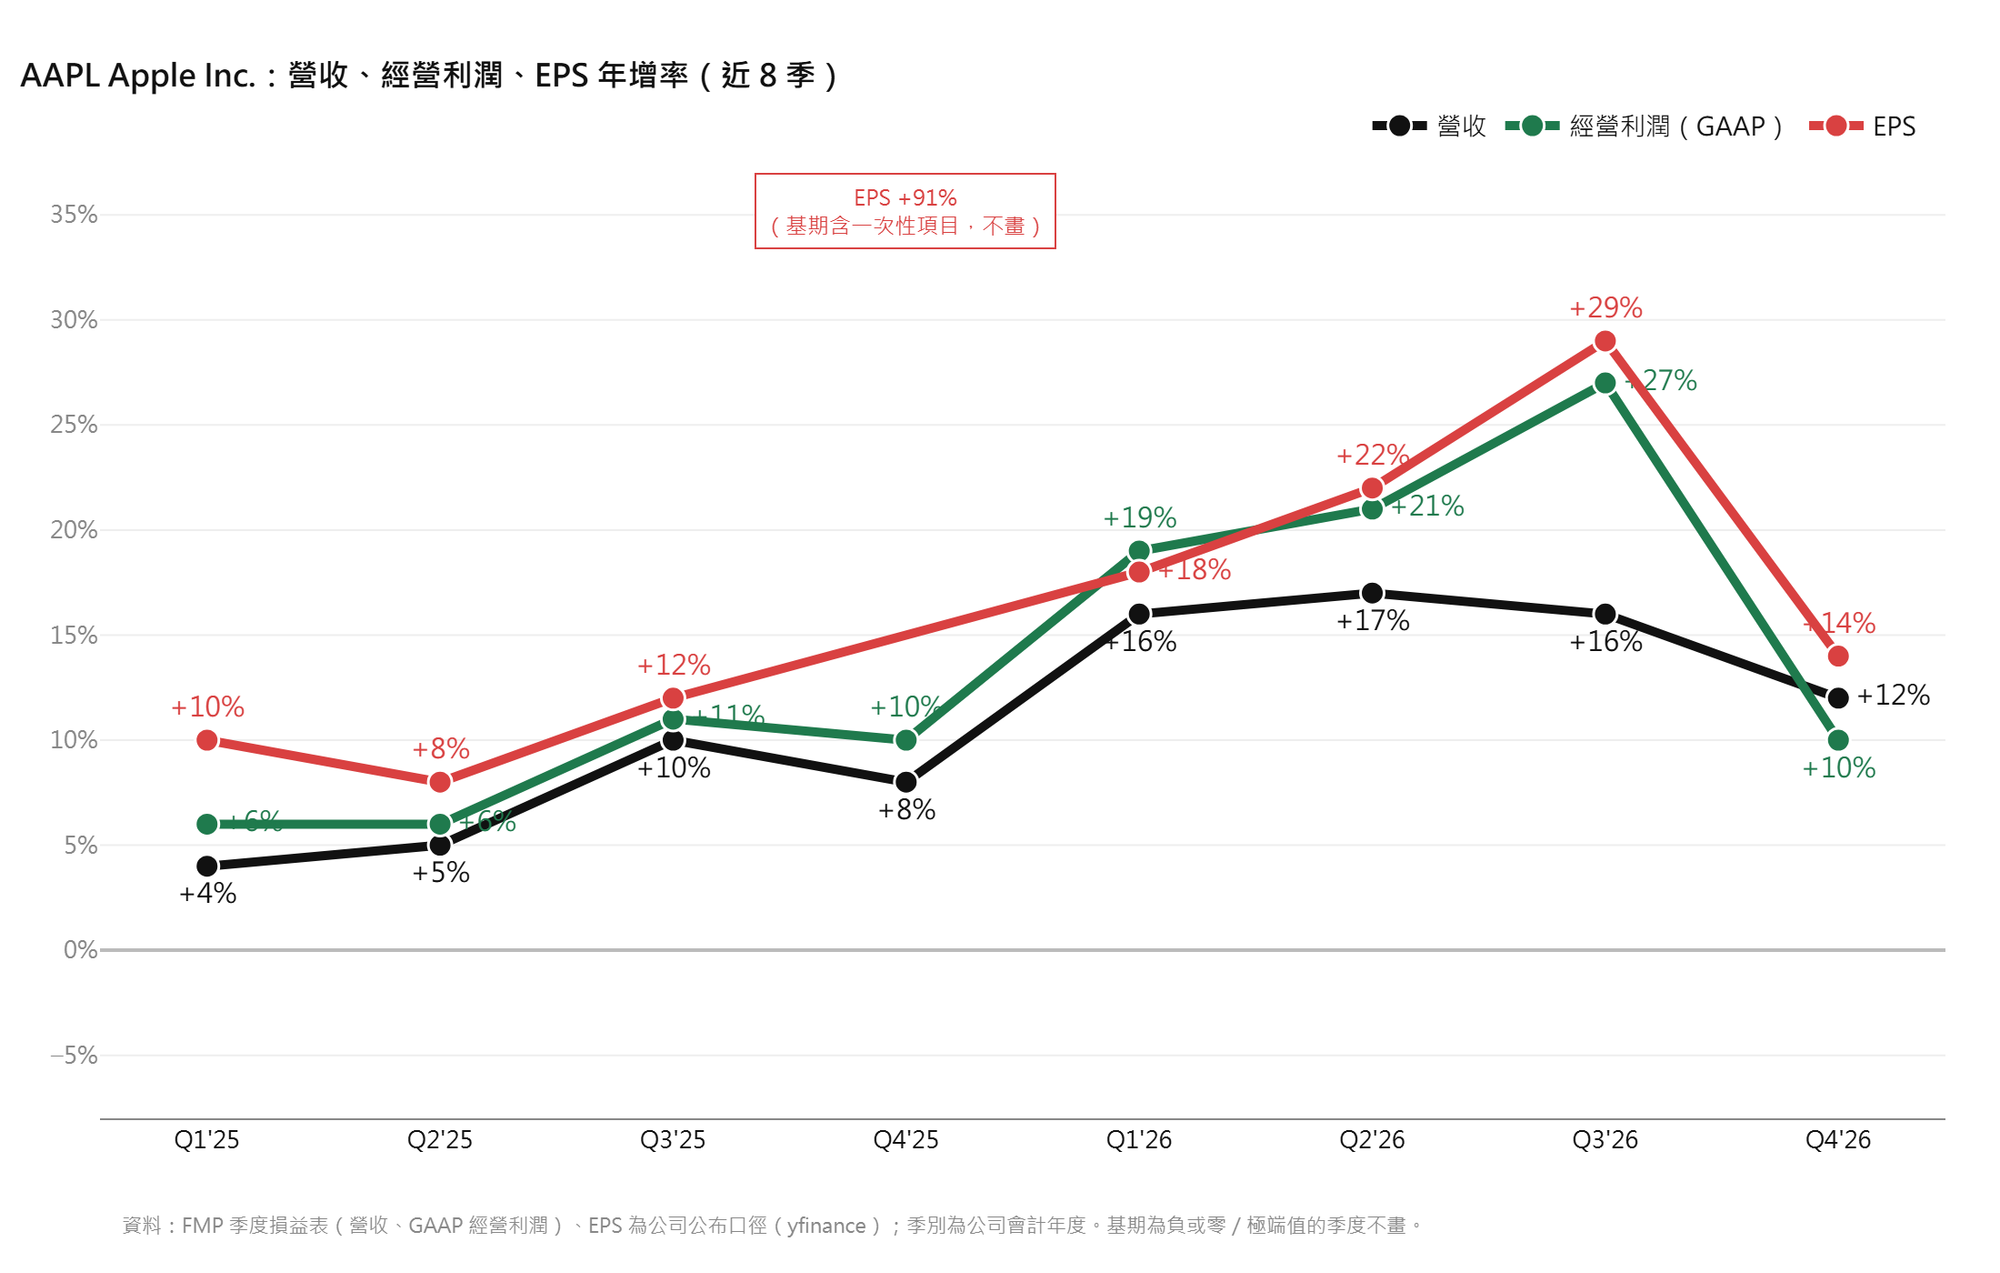
趨勢解讀:整體呈現成長減速格局。YoY 營收成長從前兩季的 16%~17% 收斂至 12%,主因 iPad 和穿戴裝置基期偏高且需求疲軟;但 iPhone(+17%)與 Mac(+24%)維持強勁,服務部門(+10%)持穩。EPS YoY 成長 13.5% 仍優於整體營收,主要受惠於股份回購持續縮減流通股數。QoQ 經營利潤率微降 1.5 pp,部分源自記憶體成本上升,季末關稅退款約一個百分點的一次性利益則提供緩衝。
3. 分部拆解
表 A|分部絕對數與增速(億美元,分部僅揭露營收)
| 分部 | 營收 | 營收 YoY | 備註 |
|---|---|---|---|
| iPhone | 575.83 | +17.4% | 九月季度新高;iPhone Duo 供應受限 |
| Mac | 107.92 | +23.7% | 歷史最佳財年;Touch MacBook Pro 剛發表 |
| iPad | 62.29 | -10.4% | 供應受限+去年 A16 iPad 高基期 |
| 穿戴、家居與配件 | 83.00 | -7.9% | Watch SE 3 與 AirPods Pro 3 去年高基期 |
| 服務 | 315.73 | +9.8% | 全時段新高;付費訂閱超 15 億 |
| 合計 | 1,144.77 | +11.7% |
📎 分部僅揭露營收…
分部僅揭露營收,個別利潤/利潤率未披露;整體 GAAP 經營利潤 356.31 億美元(利潤率 31.1%)。
表 B|各分部營收貢獻占比
| 分部 | 營收貢獻占比 |
|---|---|
| iPhone | 50.3% |
| Mac | 9.4% |
| iPad | 5.4% |
| 穿戴、家居與配件 | 7.3% |
| 服務 | 27.6% |
| 合計 | 100% |
業務結構十年變化圖
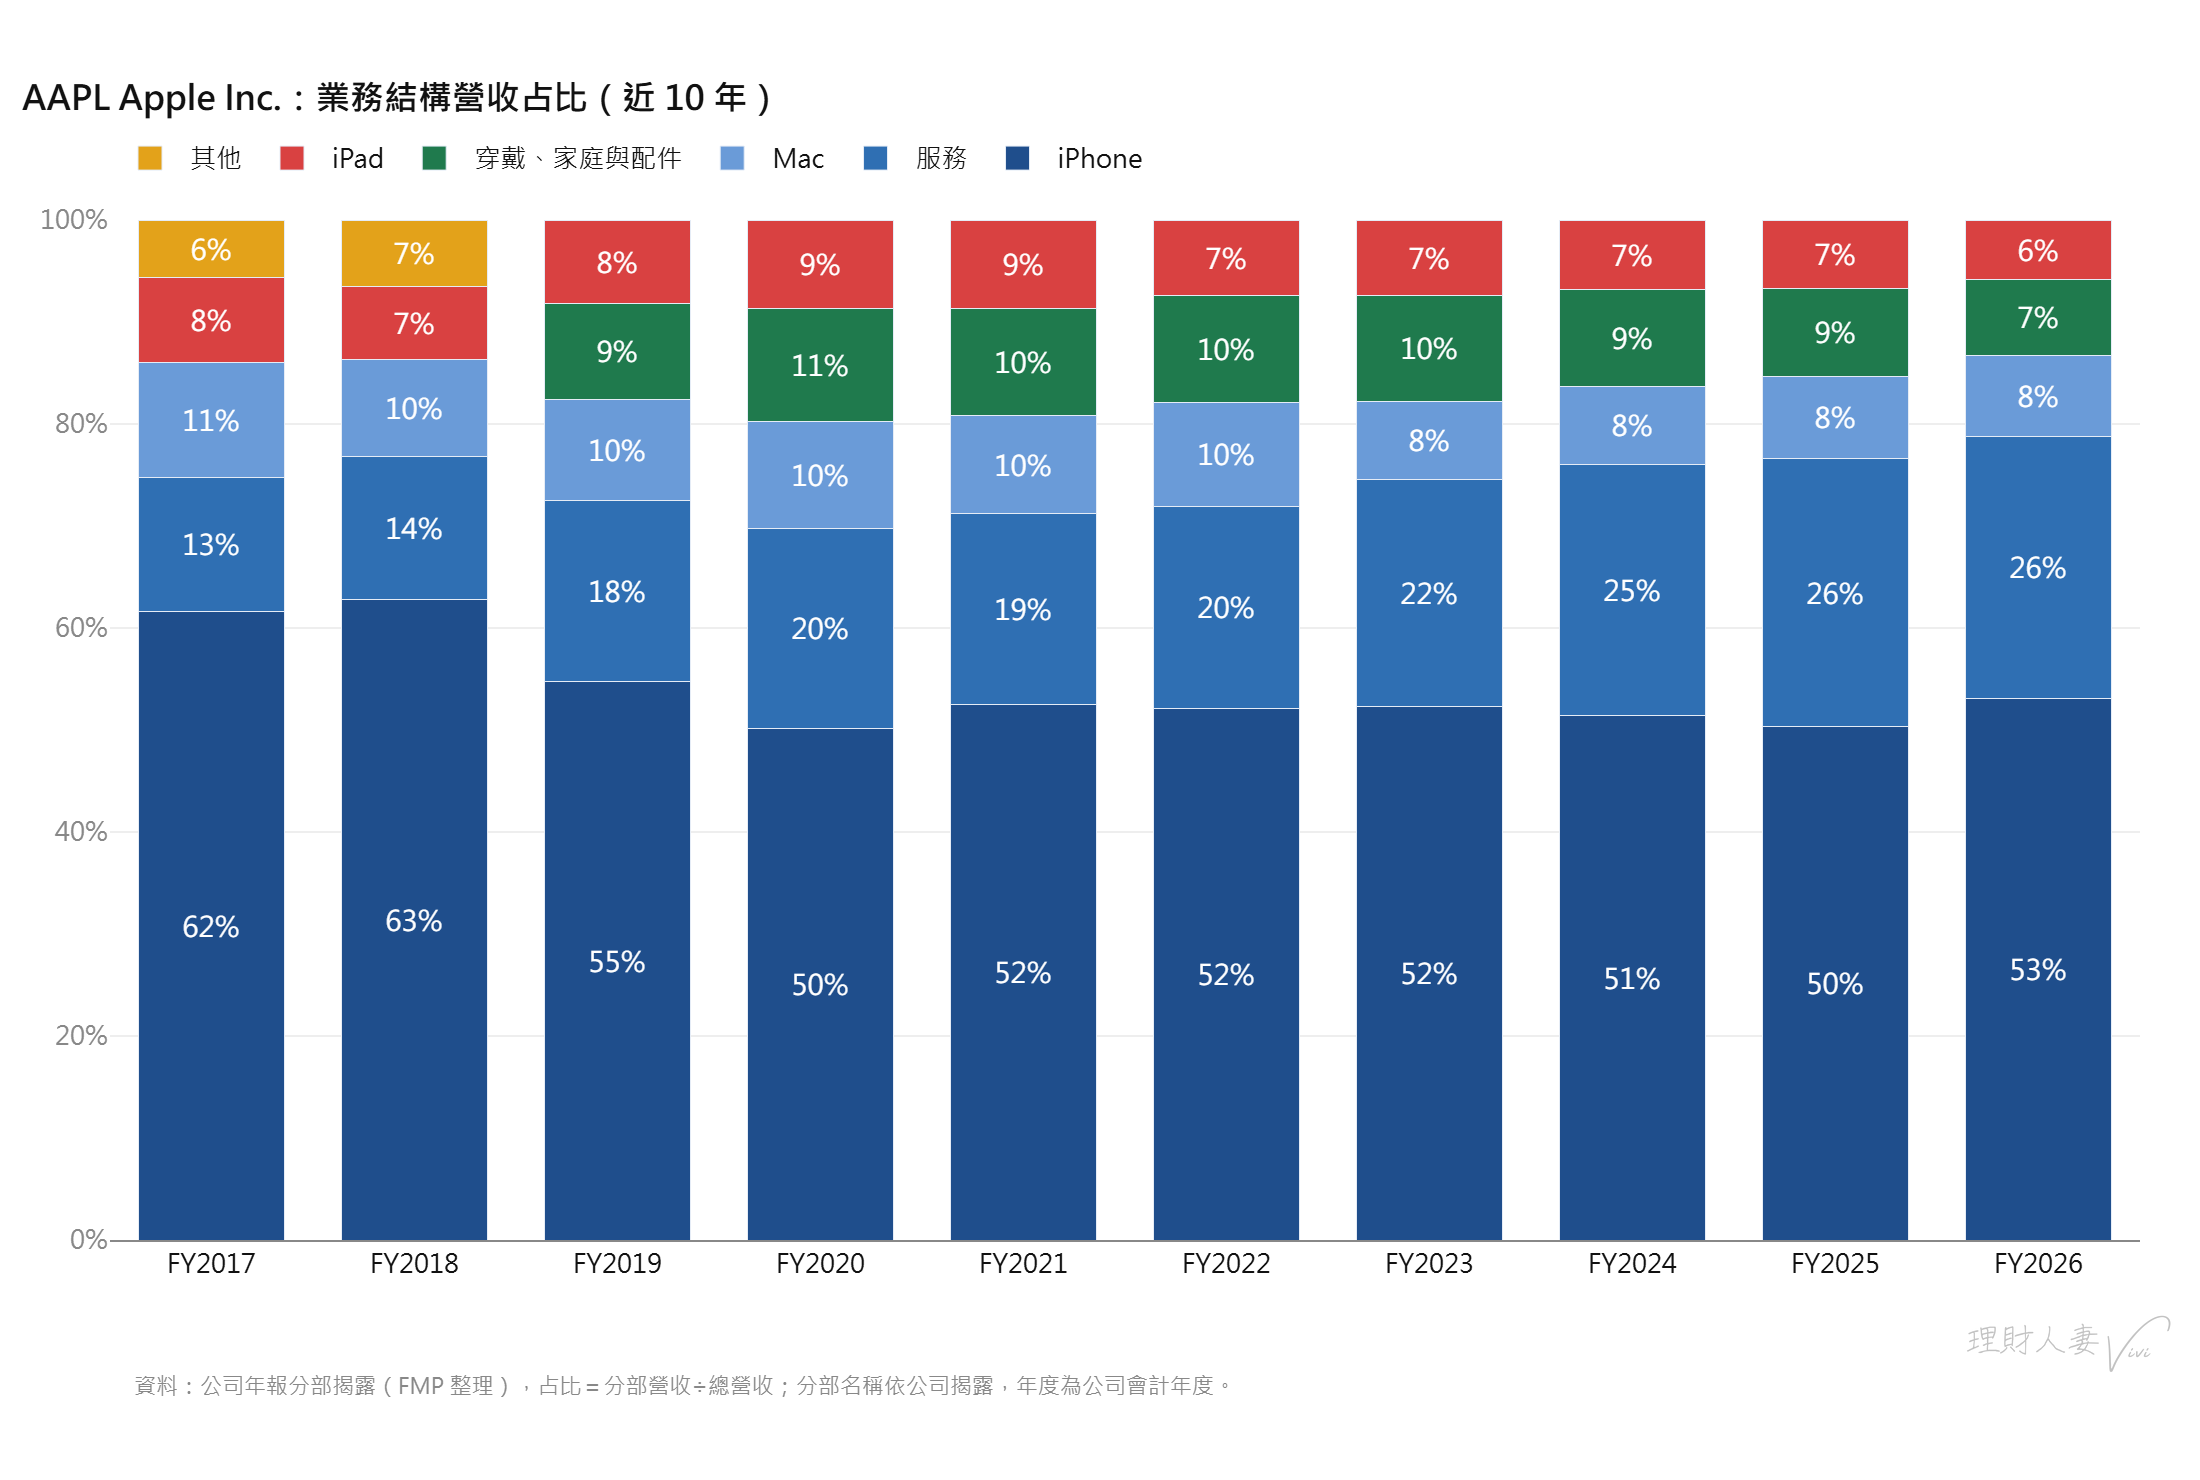
結構變化:服務占比從 FY2017 的 13% 一路升到 26%,吃掉的主要是 iPhone(62%→53%)與 Mac、iPad 的份額;iPhone 近六年穩在五成上下,FY2026 因 iPhone Duo 熱銷回升到 53%。
子產品線成長趨勢圖
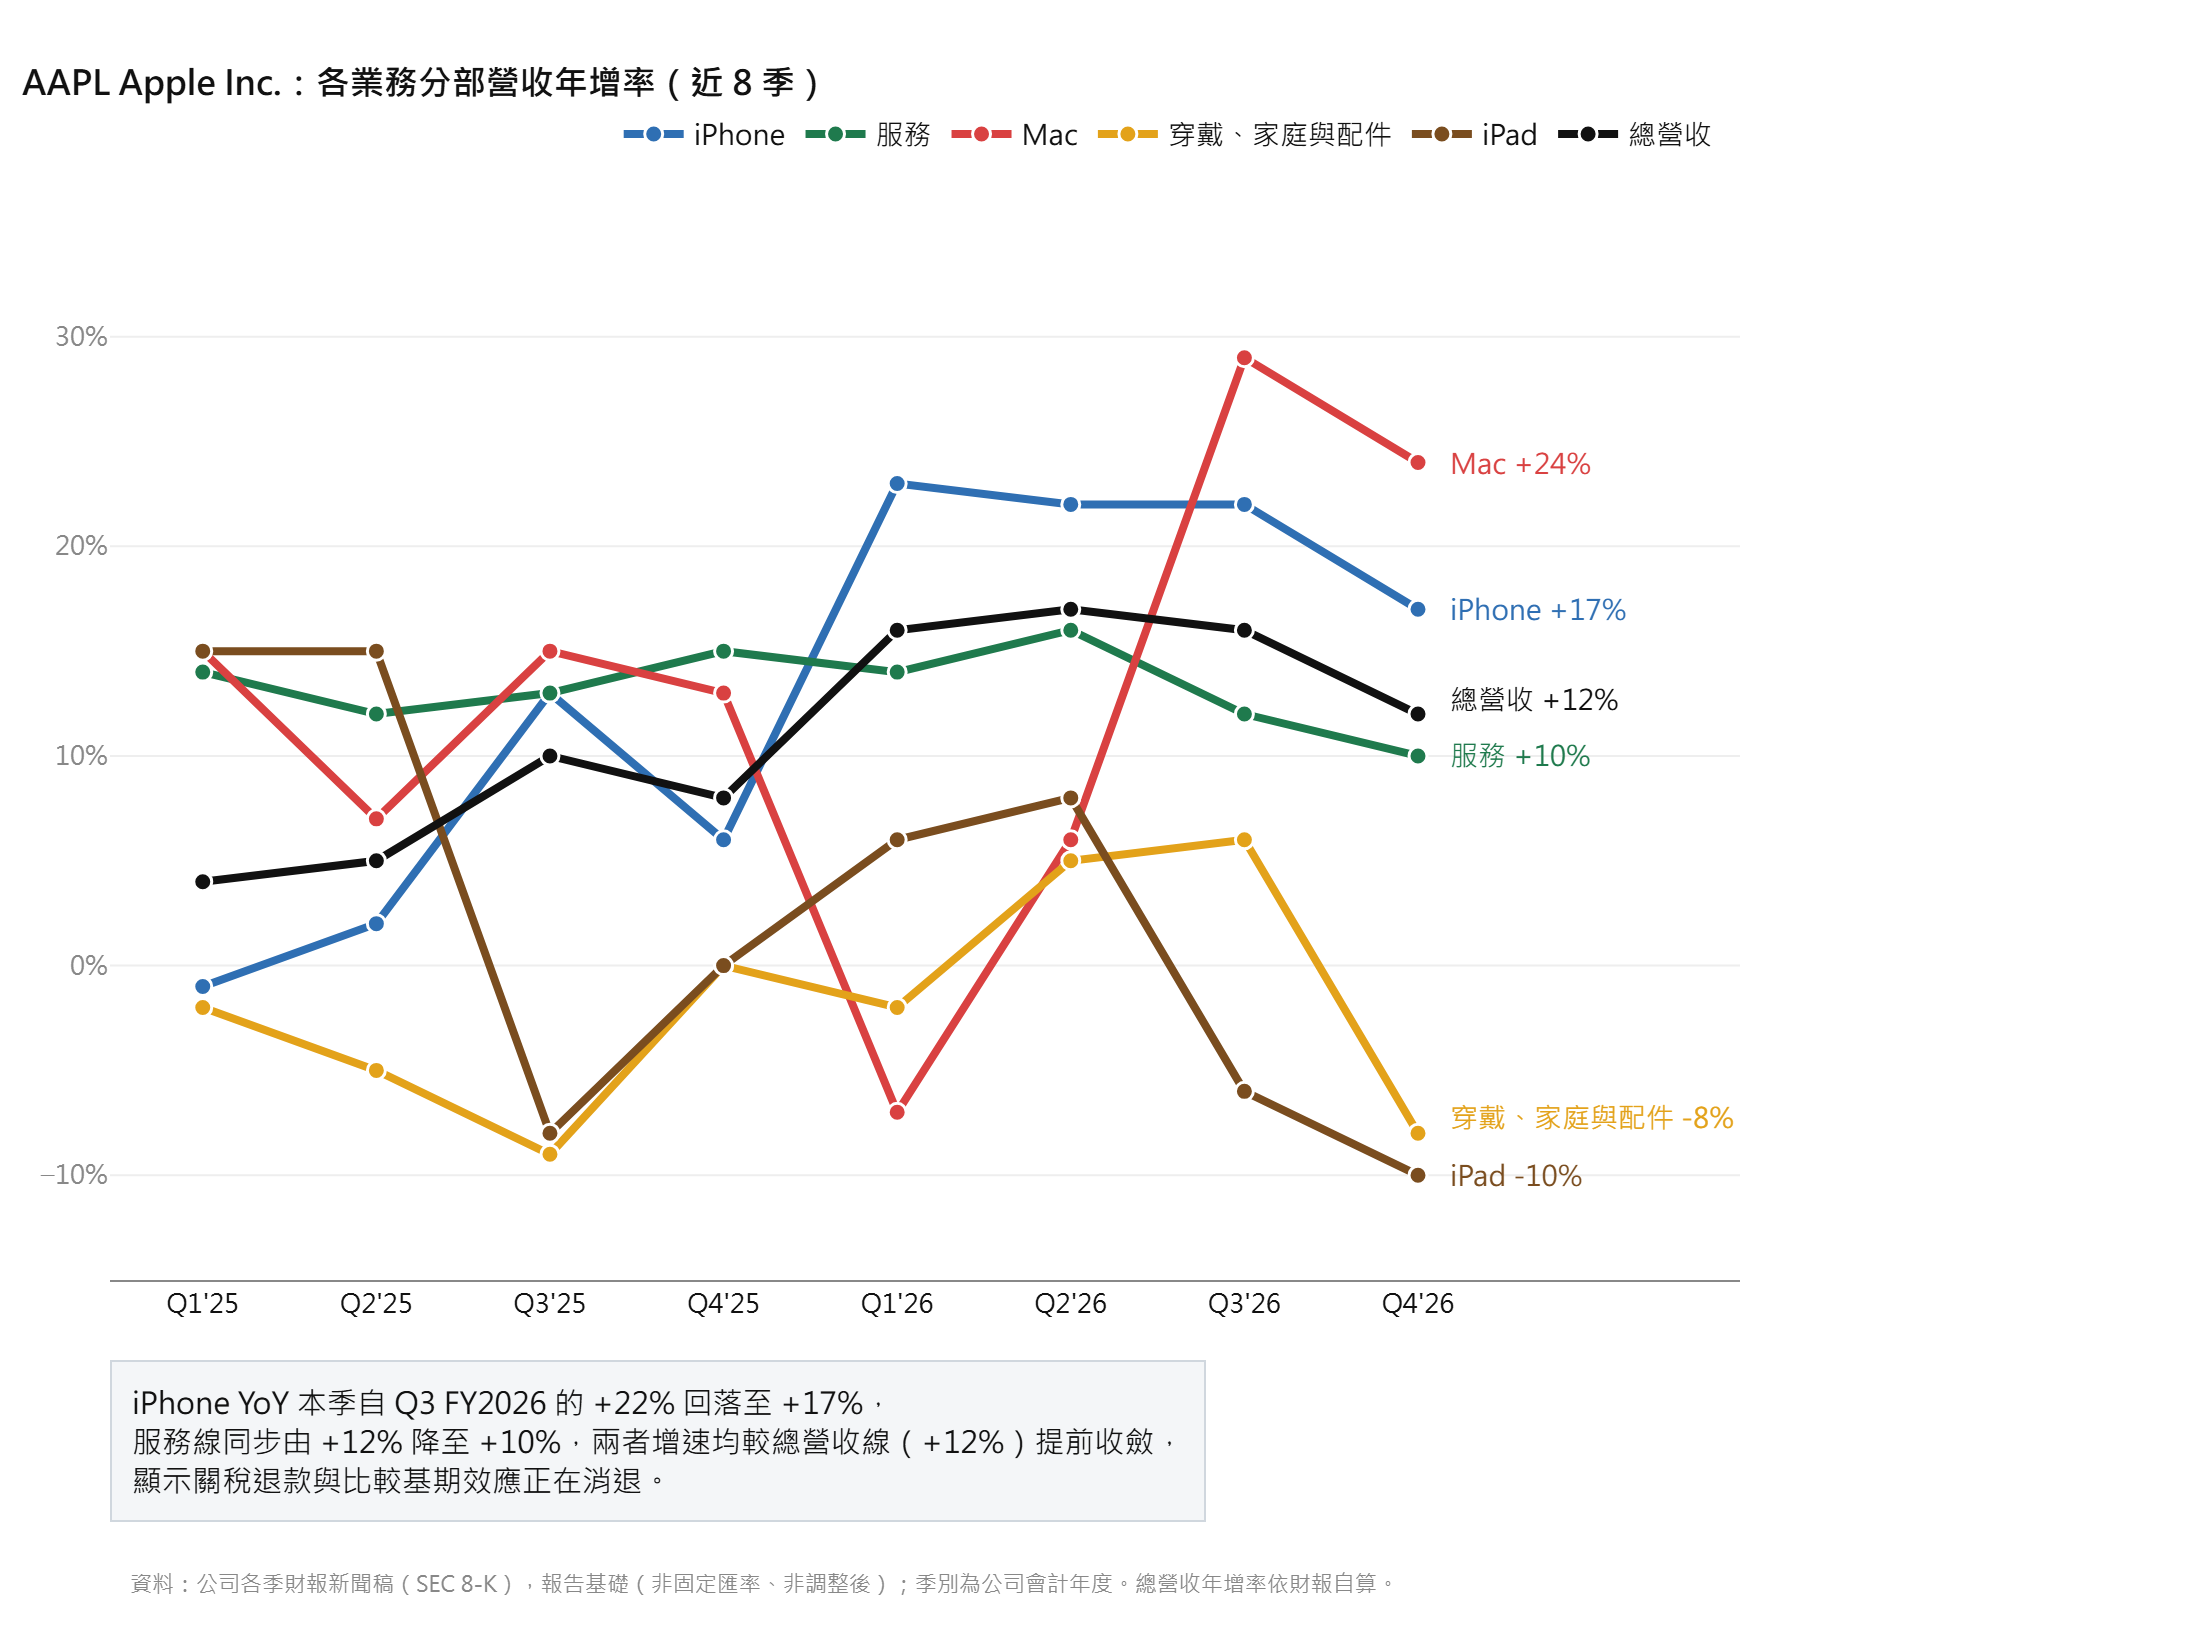
結構觀察:服務部門以 27.6% 的營收占比持續擴大存在感,且毛利率(76%)遠高於硬體(37.2%),對整體獲利的槓桿效應愈發明顯。iPhone 仍占半壁江山,其超週期需求(Duo 摺疊機)能否持續是最關鍵變數。
專業投資人的高收益秘密:FCN 完全攻略
基礎 × 進階雙篇:從 Term Sheet 解讀、風險優化,到 6 種結構票據與 Lombard Loan 槓桿應用