MSFT 財報後分析 FY2027Q1|一樣燒錢,微軟現金流還是正的:和 Google 差在哪?
微軟本季雲端業務全面爆發:營收 922.79 億美元超越共識 906.9 億(+1.8%),EPS $4.89 超共識 $4.73(+3.4%)。最大亮點是 Azure 年增 48%、Microsoft Cloud 年增 30%,遠超市場預期。下季指引 960~971 億美元與共識相當,Azure 預計再加速至 49~50%,但 FY2027 資本支出上看 1,700 億美元;盤後一度漲 4%,隔日收平、10/30 再跌 1.6%,市場仍在消化資本支出壓力。值得持續追蹤。
AI 分析筆記|2026-11-01
MSFT N/A ⚪
微軟本季雲端業務全面爆發:營收 922.79 億美元超越共識 906.9 億(+1.8%),EPS $4.89 超共識 $4.73(+3.4%)。最大亮點是 Azure 年增 48%、Microsoft Cloud 年增 30%,遠超市場預期。下季指引 960~971 億美元與共識相當,Azure 預計再加速至 49~50%,但 FY2027 資本支出上看 1,700 億美元;盤後一度漲 4%,隔日收平、10/30 再跌 1.6%,市場仍在消化資本支出壓力。值得持續追蹤。
本報告涵蓋
- 財報結果 vs 預期(Beat / Miss / In-line)
- 成長率表現(YoY / QoQ)
- 分部拆解
- 利潤率與現金流分析
- Top 3 財報亮點(Highlights)
- Top 3 法說會 Q&A(Q1 FY2027 當季法說會)
- 管理層最新 Guidance(前瞻指引)
- 財報後綜合研判
MSFT(Microsoft Corporation)|財報後分析報告
負責人:Fundamental Analyst
報告日期:2026年11月01日
財報季度:Q1 FY2027(2026年7月1日~2026年9月30日)
財報公布:2026年10月28日 盤後(美東 04:00 PM ET,台灣10月29日 04:00)
📢 一分鐘速讀
微軟本季雲端業務全面爆發:營收 922.79 億美元超越共識 906.9 億(+1.8%),EPS $4.89 超共識 $4.73(+3.4%)。最大亮點是 Azure 年增 48%、Microsoft Cloud 年增 30%,遠超市場預期。下季指引 960~971 億美元與共識相當,Azure 預計再加速至 49~50%,但 FY2027 資本支出上看 1,700 億美元;盤後一度漲 4%,隔日收平、10/30 再跌 1.6%,市場仍在消化資本支出壓力。值得持續追蹤。
1. 財報結果 vs 預期(Beat / Miss / In-line)
本季營收共識:LSEG 財報前共識營收 906.9 億美元、Non-GAAP EPS $4.73。【分析師共識預期】區塊所載 966.28 億美元為下季(Q2 FY2027)共識,非本季判定基準。
| 指標 | 實際值 | 分析師共識 | 結果 | 超出 / 低於幅度 |
|---|---|---|---|---|
| 營收(億美元) | 922.79 | 906.9 | ✅ Beat | +15.89 億美元|+1.8% |
| EPS(Non-GAAP) | $4.89 | $4.73 | ✅ Beat | +$0.16|+3.4% |
⚠️ 注意:本季 GAAP EPS 為 $4.92(含 OpenAI 投資的會計影響),Non-GAAP $4.89 已剔除該影響,年增 18%;Amy Hood 表示「Results exceeded expectations across revenue, operating income, and earnings per share」。
整體結論:雙 Beat ✅
2. 成長率表現(YoY / QoQ)
| 指標 | Q1 FY2027 | Q4 FY2026 | Q1 FY2026 | QoQ | YoY |
|---|---|---|---|---|---|
| 營收(億美元) | 922.79 | 900.07 | 776.73 | +2.5% | +18.8% |
| 經營利潤率(%) | 49.76% | 45.11% | 48.87% | +4.65 pp | +0.89 pp |
| EPS(Non-GAAP) | $4.89 | $4.74 | $4.13 | +3.2% | +18.4% |
趨勢解讀:成長加速。營收年增率自 Q4 FY2026 的 17.7% 加速至 18.8%,主要由雲端業務驅動。經營利潤率 QoQ 大幅擴張 4.65 pp,Amy Hood 在法說會上歸因於強勁的營收成長、資料中心平台效率提升以及聚焦投資——Q4 通常因業務旺季費用較高,此季回升屬正常季節效應。EPS Non-GAAP 年增 18.4%,延續過去四季雙位數成長的態勢,加速動能明顯。
3. 分部拆解
表 A|分部絕對數與增速(億美元,利潤口徑為 GAAP 經營利潤)
| 分部 | 營收(億美元) | 營收 YoY | 分部利潤(GAAP 經營利潤,億美元) | 利潤 YoY | 利潤率(經營利潤率) | 備註 |
|---|---|---|---|---|---|---|
| Agents and Infra | 767.95 | +25% | 405.58 | +24% | 52.8% | 含 Azure、M365 商業雲、Industry Solutions 等 |
| Devices and Consumer | 154.84 | -3% | 53.57 | +2% | 34.6% | 含 Search、Xbox、Windows OEM |
| 合計 | 922.79 | +19% | 459.15 | +21% | 49.8% |
分部合計利潤與整體 GAAP 經營利潤 459.15 億美元吻合,確認分部利潤口徑為 GAAP 經營利潤。
表 B|各分部貢獻占比(營收 vs 利潤)
| 分部 | 營收貢獻占比 | 利潤貢獻占比 |
|---|---|---|
| Agents and Infra | 83.2% | 88.3% |
| Devices and Consumer | 16.8% | 11.7% |
| 合計 | 100% | 100% |
子分部產品線拆解(產品與服務營收,億美元)
| 產品線 | 本季營收 | 去年同期 | YoY |
|---|---|---|---|
| Azure | 331.65 | 223.84 | +48% |
| Microsoft 365 雲端 | 277.78 | 236.94 | +17% |
| 生產力與伺服器授權 | 84.07 | 86.78 | -3% |
| 搜尋與廣告 | 65.54 | 59.42 | +12% |
| Xbox | 53.79 | 55.08 | -2% |
| Industry Solutions | 53.37 | 48.94 | +10% |
| Windows OEM 與裝置 | 35.51 | 45.51 | -22% |
| Frontier 與支援服務 | 21.08 | 20.22 | +4% |
| 合計 | 922.79 | 776.73 | +19% |
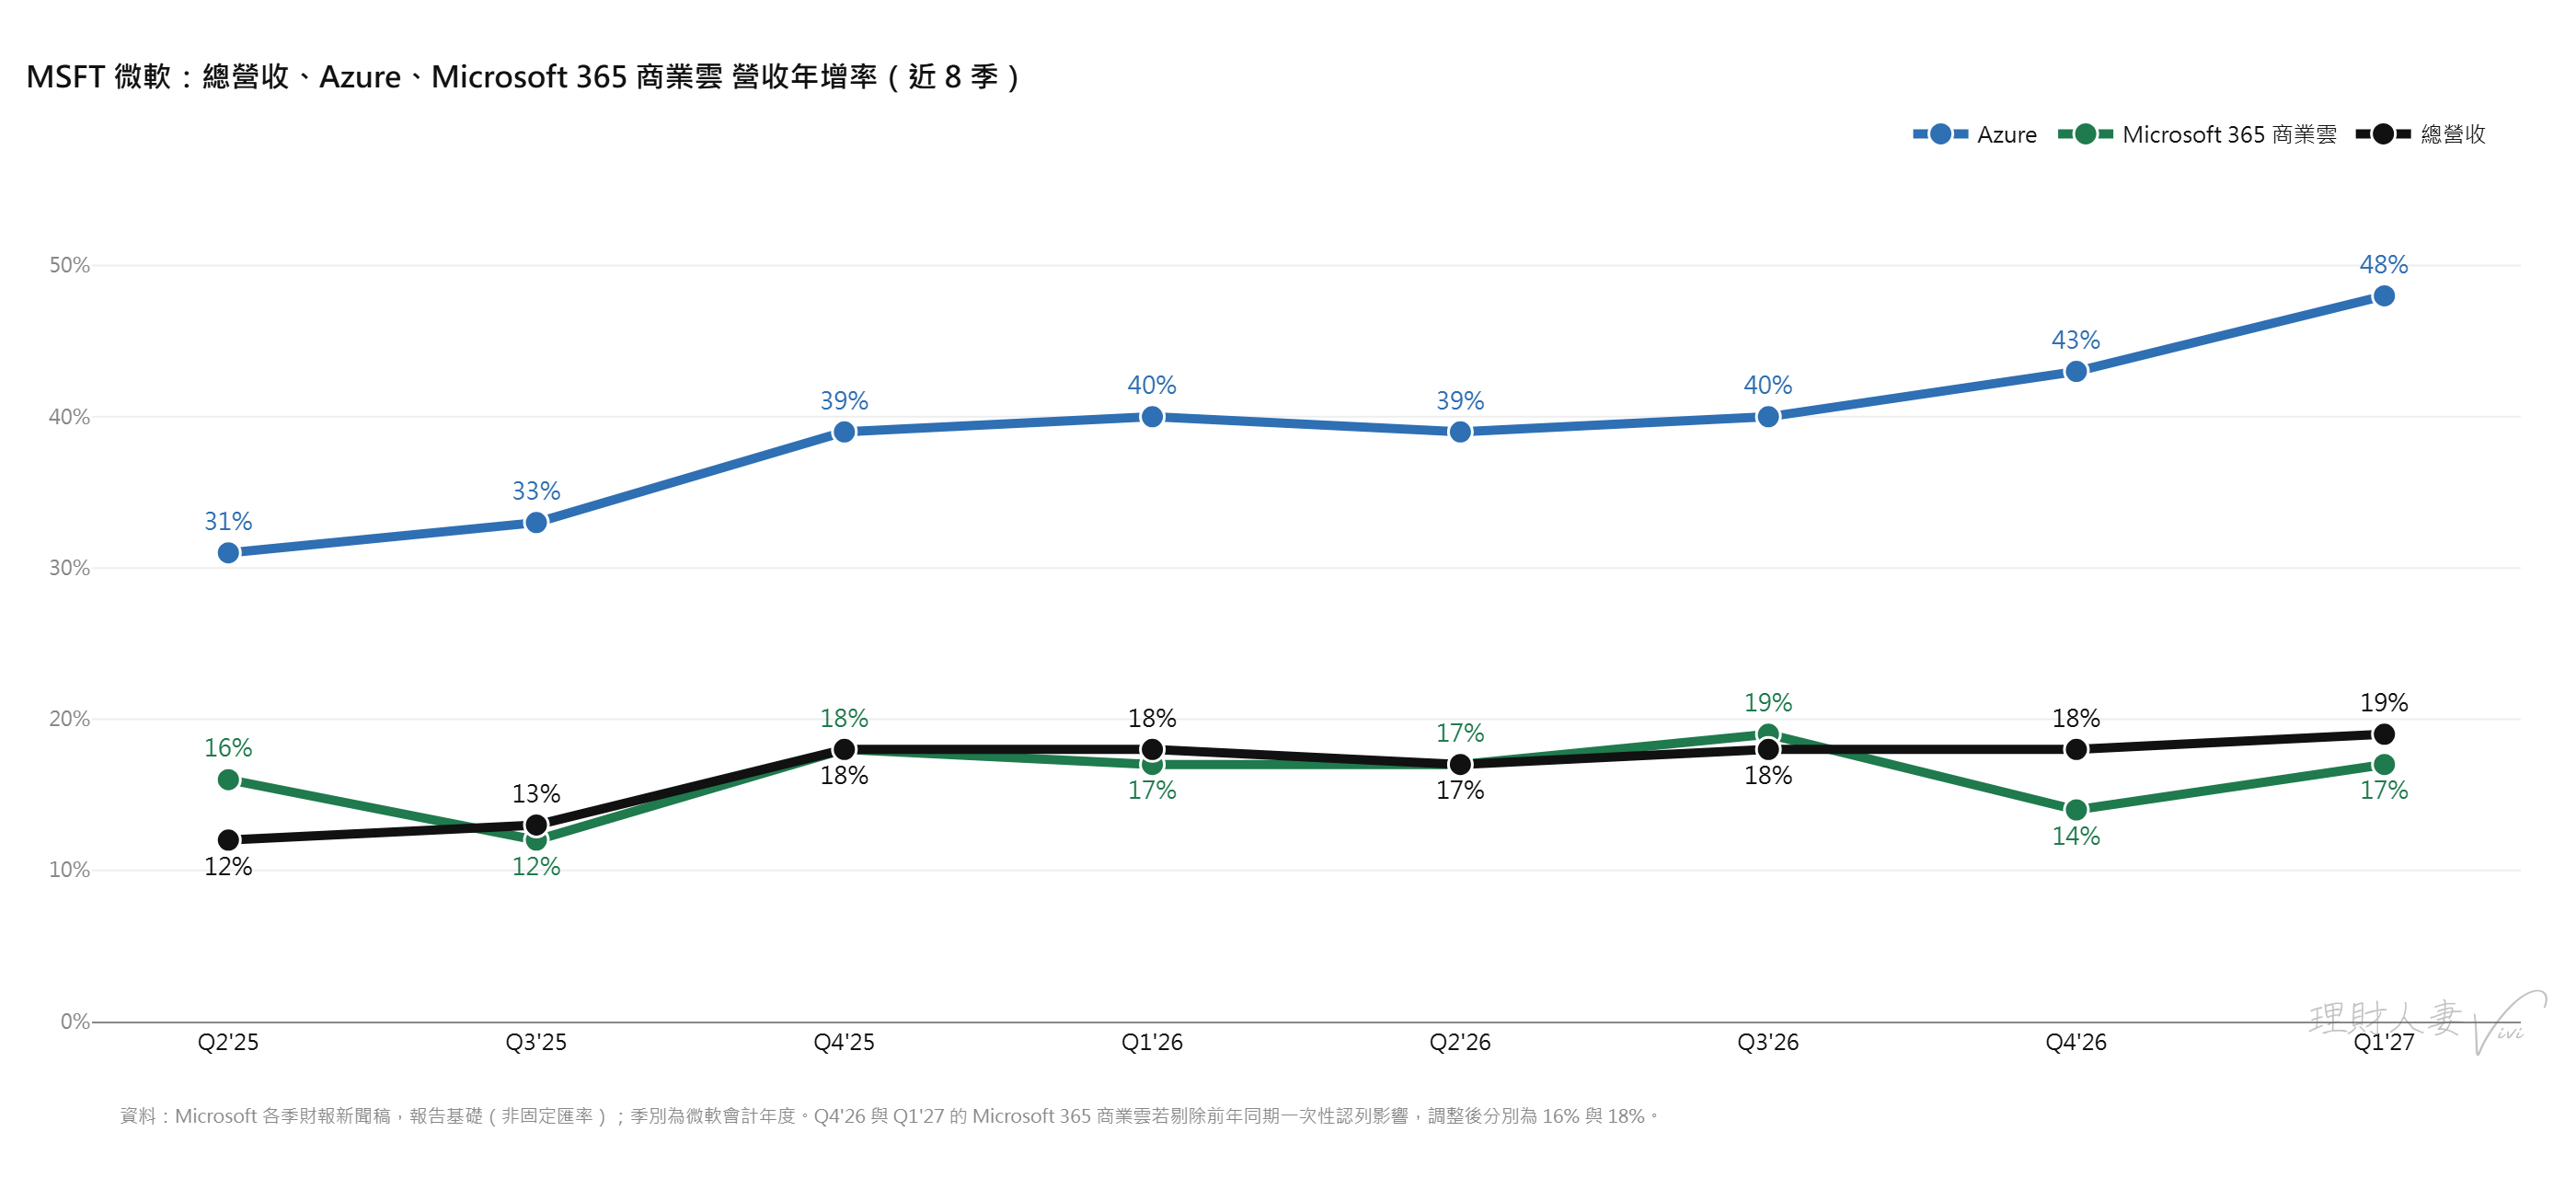
結構觀察:Agents and Infra 貢獻 83.2% 營收卻貢獻 88.3% 利潤,是利潤引擎。Azure 以 331.65 億美元成為最大單一產品線,年增 48%,遠超整體成長率,持續拉高此分部比重。Devices and Consumer 營收年減 3%,Windows OEM 大跌 22%(管理層歸因於 Windows 10 結束支援的去年高基期、OEM 庫存去化及 PC 市場需求疲軟),但分部利潤率仍提升至 34.6%,顯示費用控制有效。
專業投資人的高收益秘密:FCN 完全攻略
基礎 × 進階雙篇:從 Term Sheet 解讀、風險優化,到 6 種結構票據與 Lombard Loan 槓桿應用


