BE 財報後分析 FY2026Q3|唯一確定的是電力需求,BE 今年 EPS 翻四倍
Q3 BE 超大幅 Beat:營收 12.36 億美元年增 138%,Non-GAAP EPS $0.94 比共識高出 39%。最大亮點是產品營收首度單季突破 10 億美元門檻,且經營利潤率從一年前 8.9% 跳升至 23.1%。管理層第三度上調全年指引,營收中位數年增超過 120%,明顯優於市場預期。已加入 S&P 500,基本面拐點清晰,值得持續追蹤。

AI 分析筆記|2026-10-23
BE 看好 🔵
Q3 BE 超大幅 Beat:營收 12.36 億美元年增 138%,NonGAAP EPS $0.94 比共識高出 39%。最大亮點是產品營收首度單季突破 10 億美元門檻,且經營利潤率從一年前 8.9% 跳升至 23.1%。管理層第三度上調全年指引,營收中位數年增超過 120%,明顯優於市場預期。已加入 S&P 500,基本面拐點清晰,值得持續追蹤。
本報告涵蓋
- 財報結果 vs 預期(Beat / Miss / In-line)
- 成長率表現(YoY / QoQ)
- 分部拆解
- 利潤率分析(Non-GAAP 口徑)
- Top 3 財報亮點(Highlights)
- Top 3 法說會 Q&A(Q3 FY2026 當季法說會)
- 管理層最新 Guidance(前瞻指引)
- 財報後綜合研判
- 📎 補充:SOFC/CCS/800 VDC/CHP/AEP 是什麼?
📢 評級:🔵 看好
BE(Bloom Energy Corporation)|財報後分析報告
負責人:Fundamental Analyst
報告日期:2026年10月23日
財報季度:Q3 FY2026(2026年7月1日~2026年9月30日)
財報公布:2026年10月22日 盤後(美東 04:00 PM ET,台灣10月23日 04:00)
📢 一分鐘速讀
Q3 BE 超大幅 Beat:營收 12.36 億美元年增 138%,Non-GAAP EPS $0.94 比共識高出 39%。最大亮點是產品營收首度單季突破 10 億美元門檻,且經營利潤率從一年前 8.9% 跳升至 23.1%。管理層第三度上調全年指引,營收中位數年增超過 120%,明顯優於市場預期。已加入 S&P 500,基本面拐點清晰,值得持續追蹤。
1. 財報結果 vs 預期(Beat / Miss / In-line)
本季營收共識取自 LSEG(CNBC 財報當日報導):10.6 億美元;EPS 共識 $0.68。
| 指標 | 實際值 | 分析師共識 | 結果 | 超出 / 低於幅度 |
|---|---|---|---|---|
| 營收(億美元) | 12.36 億美元 | 10.6 億美元(LSEG) | ✅ Beat | +1.76 億美元|+16.6% |
| EPS(Non-GAAP) | $0.94 | $0.68 | ✅ Beat | +$0.26|+38.2% |
整體結論:雙 Beat ✅(營收超出 LSEG 共識 16.6%、EPS 超出 38.2%)
2. 成長率表現(YoY / QoQ)
| 指標 | Q3 FY2026 | Q2 FY2026 | Q3 FY2025 | QoQ | YoY |
|---|---|---|---|---|---|
| 營收(億美元) | 12.36 | 10.65 | 5.19 | +16.1% | +138.2% |
| 經營利潤率(Non-GAAP) | 23.1% | 22.5% | 8.9% | +0.6 pp | +14.2 pp |
| EPS(Non-GAAP) | $0.94 | $0.78 | $0.15 | +20.5% | +526.7% |
趨勢解讀:成長持續加速。營收年增率 138% 已是歷史最高單季紀錄;EPS 年增逾 5 倍,由微薄獲利快速躍升至高獲利水準。QoQ 亦維持雙位數成長,顯示並非一次性爆發而是持續動能。CFO Simon Edwards 點出關鍵:「本季單季經營利潤已超過去年全年經營利潤總和」,充分體現經營槓桿正式釋放的轉折點。
3. 分部拆解
官方新聞稿揭露四條營收線(Product、Installation、Service、Electricity),但均屬同一固態氧化物燃料電池(SOFC,Solid Oxide Fuel Cell)平台業務,未設獨立損益核算之多分部。官方僅揭露各收入線之營收,未按業務線分別揭露經營利潤,故依揭露口徑呈現如下。
表 A|各收入線絕對數與增速(Non-GAAP 口徑;利潤僅揭露整體,各收入線利潤未披露)
| 收入線 | 營收(億美元) | 營收 YoY | 備註 |
|---|---|---|---|
| 產品(Product) | 10.74 | +179.4% | 首度單季突破 10 億美元;佔總營收 87% |
| 安裝(Installation) | 0.85 | +29.1% | 隨客戶工程進度認列,季度波動大 |
| 服務(Service) | 0.68 | +15.3% | 連續第二季毛利率站上 20% |
| 電力(Electricity) | 0.10 | −5.2% | 規模小且穩定,年減主因組合調整 |
| 合計 | 12.36 | +138.1% |
各收入線個別利潤/利潤率未披露;整體 Non-GAAP 毛利率 34.5%、Non-GAAP 經營利潤率 23.1%,詳見第 4 節。
表 B|各收入線營收貢獻占比
| 收入線 | 營收貢獻占比 |
|---|---|
| 產品 | 86.9% |
| 安裝 | 6.9% |
| 服務 | 5.5% |
| 電力 | 0.8% |
| 合計 | 100% |
各收入線僅揭露營收,個別利潤/利潤率未披露。
4. 利潤率分析(Non-GAAP 口徑)
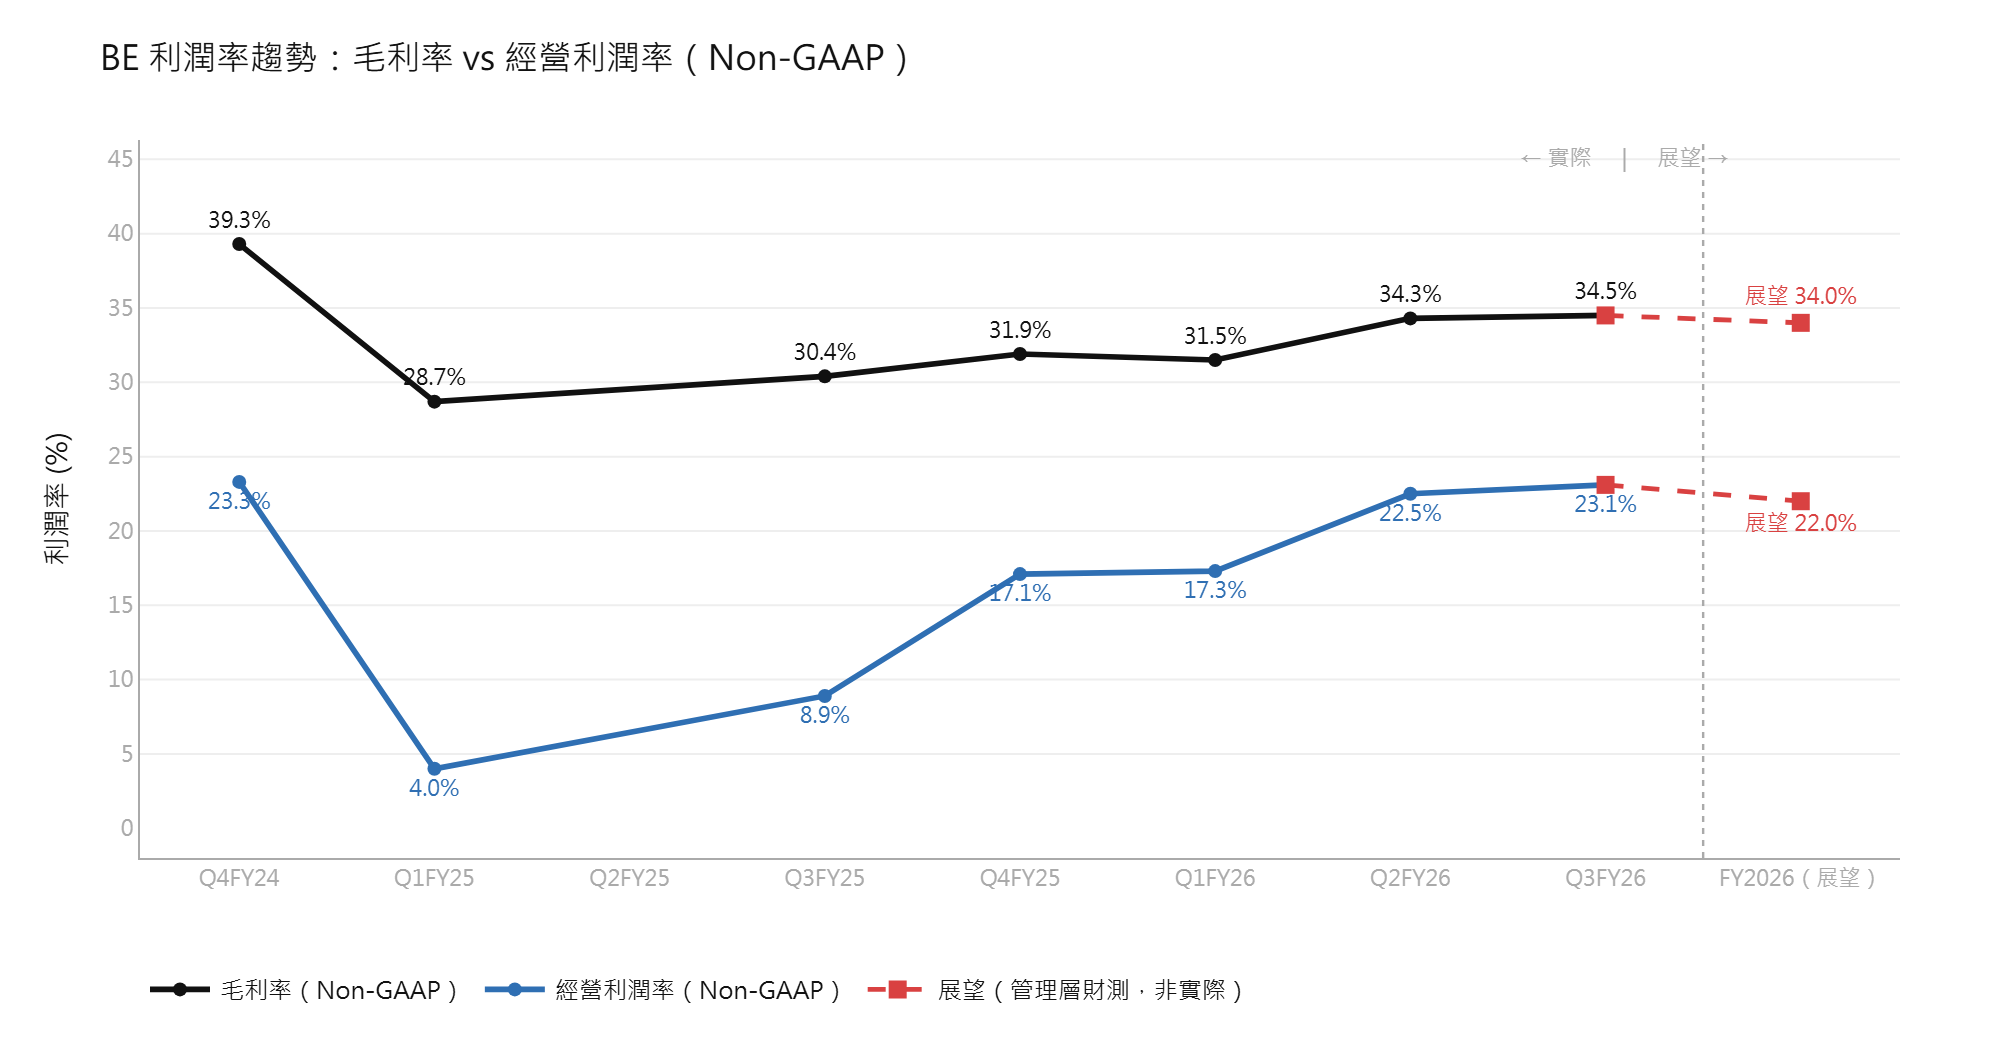
表 A|當季實際 vs 財測(Non-GAAP 毛利率)
| 項目 | 數值 |
|---|---|
| 財測(Q2 FY2026 法說會維持) | 全年約 34% |
| 實際(Q3 FY2026) | 34.5% |
| 結果 | 符合並小幅超出;季度值高於全年指引中位 +0.5 pp |
表 B|歷史毛利率/經營利潤率(近 5 季,Non-GAAP)
| 季別 | 毛利率(Non-GAAP) | 環比 | 經營利潤率(Non-GAAP) | 環比 |
|---|---|---|---|---|
| Q3 FY2025 | 30.4% | — | 8.9% | — |
| Q4 FY2025 | 31.9% | +1.5 pp | 17.1% | +8.2 pp |
| Q1 FY2026 | 31.5% | −0.4 pp | 17.3% | +0.2 pp |
| Q2 FY2026 | 34.3% | +2.8 pp | 22.5% | +5.2 pp |
| Q3 FY2026 | 34.5% | +0.2 pp | 23.1% | +0.6 pp |
表 C|前瞻毛利率指引
| 期間 | 毛利率展望(Non-GAAP) | 說明 |
|---|---|---|
| FY2026 全年 | 約 34% | 維持上次指引;管理層解釋 Q4 安裝組合影響使季度值有波動 |
| FY2027 方向 | 尚未正式給指引;CFO 表示隨新產線成熟、利用率提升,毛利率具進一步上升空間 | — |
趨勢解讀:Non-GAAP 毛利率從 FY2025 全年的 30.3% 持續攀升,Q3 FY2026 達 34.5%,為上市以來轉盈後最高水準。主要驅動力是產品毛利率(38.4%,年增 250 bps)的定價韌性,以及規模化生產帶動的成本下降。服務毛利率連續兩季突破 20%,顯示售後服務端亦進入正向循環。唯安裝毛利率(負值,因成本 0.89 億美元 vs 收入 0.85 億美元)稍拉低整體,但因安裝收入隨工程進度認列,季度波動屬正常,不影響主業判斷。
毛利率變化代表什麼:這是成本改善驅動的毛利率上行,而非競爭問題。CFO 明確指出產品定價依然強勁,同時供應鏈成本下降及製造效率提升正逐步反映在毛利中;即使本季同時在加快新產線爬坡並趕工交貨,毛利率仍正向擴張,說明公司對下游客戶具有充分定價權,成本壓力來自上游原材料與爬坡成本,而非市場競爭逼迫降價。
專業投資人的高收益秘密:FCN 完全攻略
基礎 × 進階雙篇:從 Term Sheet 解讀、風險優化,到 6 種結構票據與 Lombard Loan 槓桿應用