SPCX 財報後分析 FY2026Q3|營收一半來自算力,2027 年要燒 3,000 億
SpaceX Q3 EPS 大幅超預期($0.35 vs 共識 $0.16,超出 112.5%),營收年增 161%。最大亮點是 AI 超算(SI)業務單季暴衝至 76 億美元,Starship 首次入軌更是里程碑。管理層給出 Q1 2027 營收指引 330~370 億美元,遠超市場預期,語氣極度樂觀。新聞顯示財報後股價盤後跳漲。估值不便宜,但成長動能罕見,值得密切追蹤。

AI 分析筆記|2026-10-21
SPCX 看好 🔵
SpaceX Q3 EPS 大幅超預期($0.35 vs 共識 $0.16,超出 112.5%),營收年增 161%。最大亮點是 AI 超算(SI)業務單季暴衝至 76 億美元,Starship 首次入軌更是里程碑。管理層給出 Q1 2027 營收指引 330~370 億美元,遠超市場預期,語氣極度樂觀。新聞顯示財報後股價盤後跳漲。估值不便宜,但成長動能罕見,值得密切追蹤。
本報告涵蓋
- 財報結果 vs 預期(Beat / Miss / In-line)
- 成長率表現(YoY / QoQ)
- 分部拆解
- 利潤率分析
- Top 3 財報亮點
- Top 3 法說會 Q&A(Q3 FY2026 當季法說會)
- 管理層最新 Guidance(前瞻指引)
- 財報後綜合研判
- 📎 補充:SpaceX 是不是快變成一家 GPU 資料中心公司?
📢 評級:🔵 看好
SPCX(Space Exploration Technologies Corp.)|財報後分析報告
負責人:Fundamental Analyst
報告日期:2026年10月21日
財報季度:Q3 FY2026(2026年7月1日~2026年9月30日)
財報公布:2026年10月20日 盤後(美東 04:00 PM ET,台灣10月21日 04:00)
📢 一分鐘速讀
SpaceX Q3 EPS 大幅超預期($0.35 vs 共識 $0.16,超出 112.5%),營收年增 161%。最大亮點是 AI 超算(SI)業務單季暴衝至 76 億美元,Starship 首次入軌更是里程碑。管理層給出 Q1 2027 營收指引 330~370 億美元,遠超市場預期,語氣極度樂觀。新聞顯示財報後股價盤後跳漲。估值不便宜,但成長動能罕見,值得密切追蹤。
1. 財報結果 vs 預期(Beat / Miss / In-line)
本季營收共識:【分析師共識預期】區塊中「本季(即將公布)」欄標示的 129.95 億美元(17 位分析師),該數字為財報公布前的本季預估值,適用於 Beat/Miss 判定。
| 指標 | 實際值 | 分析師共識 | 結果 | 超出幅度 |
|---|---|---|---|---|
| 營收(億 USD) | 145.75 億美元 | 129.95 億美元 | ✅ Beat | +15.80 億美元|+12.2% |
| 調整後 EBITDA(億 USD) | 88 億美元 | 共識未提供 | — | — |
| EPS(Non-GAAP) | $0.35 | $0.16 | ✅ Beat | +$0.19|+118.8% |
主指標依法說會開頭重點揭露,以「調整後 EBITDA」為核心獲利指標(法說會原文:Adjusted EBITDA of $8.8 billion, up 306% YoY);EPS 一併列示。
整體結論:雙 Beat ✅(營收與 EPS 均超預期)
2. 成長率表現(YoY / QoQ)
| 指標 | Q3 FY2026(最新季) | Q2 FY2026(前季) | Q3 FY2025(去年同期) | QoQ | YoY |
|---|---|---|---|---|---|
| 營收(億美元) | 145.75 | 78.14 | 56.0(CFO 法說會原文 $5.6B) | +86.5% | +161% |
| 毛利率(GAAP) | 62.42% | 55.27% | N/A(未揭露) | +7.2 pp | N/A |
| 經營利潤率(GAAP) | 19.15% | -1.83% | N/A(未揭露) | +21.0 pp | N/A |
| 調整後 EBITDA(億美元) | 88 | 約 21(法說會揭示 Q3 YoY +306%,基期 22 億) | 22 | +319% | +300% |
| EPS(Non-GAAP) | $0.35 | $-0.09 | N/A(無去年同期資料) | 轉盈 | N/A |
📎 資料口徑備註(去年同期來源、xAI 合併可比性)
⚠️ 去年同期(Q3 FY2025)營收取自 CFO 法說會原文($5.6B,YoY +161%),財務資料源未提供該季;毛利率與經營利潤率去年同期未揭露,標 N/A。調整後 EBITDA 基期取自 CFO 原文「up 306% from $2.2 billion」。EPS 去年同期資料不可得,標 N/A。
📌 可比性備註:SpaceX 於 2026 年 2 月以換股併入 xAI(含 2025 年 3 月併入的 X),屬同一控制人下的合併,依 ASC 805-50 追溯重編,去年同期 $5.6B 已是 SpaceX+xAI+X 的合併口徑,實體範圍可比。但業務組成差異極大:SI 分部去年同期營收僅約 $9 億,本季 $76 億(含 Cursor 季中併購貢獻 $6.08 億),+161% 主要由新業務放量驅動,非既有業務的有機成長。
趨勢解讀:全面加速。SI(超算)業務單季貢獻 76 億美元,較上季大幅躍升,帶動整體營收創歷史新高;毛利率連續三季擴張,經營利潤率由負轉強正,呈現高度的經營槓桿效應。這是典型的「新業務規模化引爆點」格局,而非線性成長。
3. 分部拆解
依法說會 CFO 逐字稿,SPCX 正式揭露三大分部:太空(Space)、連線(Connectivity)、超算(SI,Super Intelligence)。利潤口徑採分部調整後 EBITDA(法說會原文明確揭露 SI EBITDA;太空與連線利潤以毛利近似揭露)。
表 A|分部絕對數與增速
| 分部 | 營收(億美元) | 營收 YoY | 分部利潤(調整後 EBITDA,億美元) | 利潤 YoY | 利潤率(EBITDA Margin) | 備註 |
|---|---|---|---|---|---|---|
| 太空(Space) | 18 | +6% | 未單獨揭露 EBITDA | — | — | 主要為 Falcon 9 / Dragon;Starship 持續投入 |
| 連線(Connectivity) | 52 | +69% | 毛利 ~28.6(毛利率 55%) | 約 +100% | 55%(毛利率,含一次性關稅退款約 3 pp) | 消費者用戶 1,360 萬;ARPU $69/月 |
| 超算(SI) | 76 | N/M(新業務) | 50 | N/M | 65.8% | 含 Cursor 收購貢獻 6.08 億美元;剔除 SBC 後經營利潤 16 億美元 |
| 合計 | 146 | +161% | 88(全公司調整後 EBITDA) | +306% | 60.3% |
太空分部分部 EBITDA 未單獨揭露;SI 分部 EBITDA 50 億美元為法說會原文數字(「SI segment adjusted EBITDA was $5 billion」)。全公司調整後 EBITDA 88 億美元為官方揭露數字,差額主要由太空與連線分部 EBITDA 及總部費用構成。
表 B|各分部貢獻占比(營收 vs 利潤)
| 分部 | 營收貢獻占比 | 利潤貢獻占比(調整後 EBITDA) |
|---|---|---|
| 太空(Space) | 12.3% | 未揭露(估低個位數) |
| 連線(Connectivity) | 35.6% | ~32.5%(以毛利近似) |
| 超算(SI) | 52.1% | 56.8% |
| 合計 | 100% | ~100% |
SI 分部半年前幾乎不存在,本季已貢獻逾半數營收與利潤,結構性轉變清晰。太空分部 EBITDA 未單獨揭露,利潤占比為估算。
4. 利潤率分析
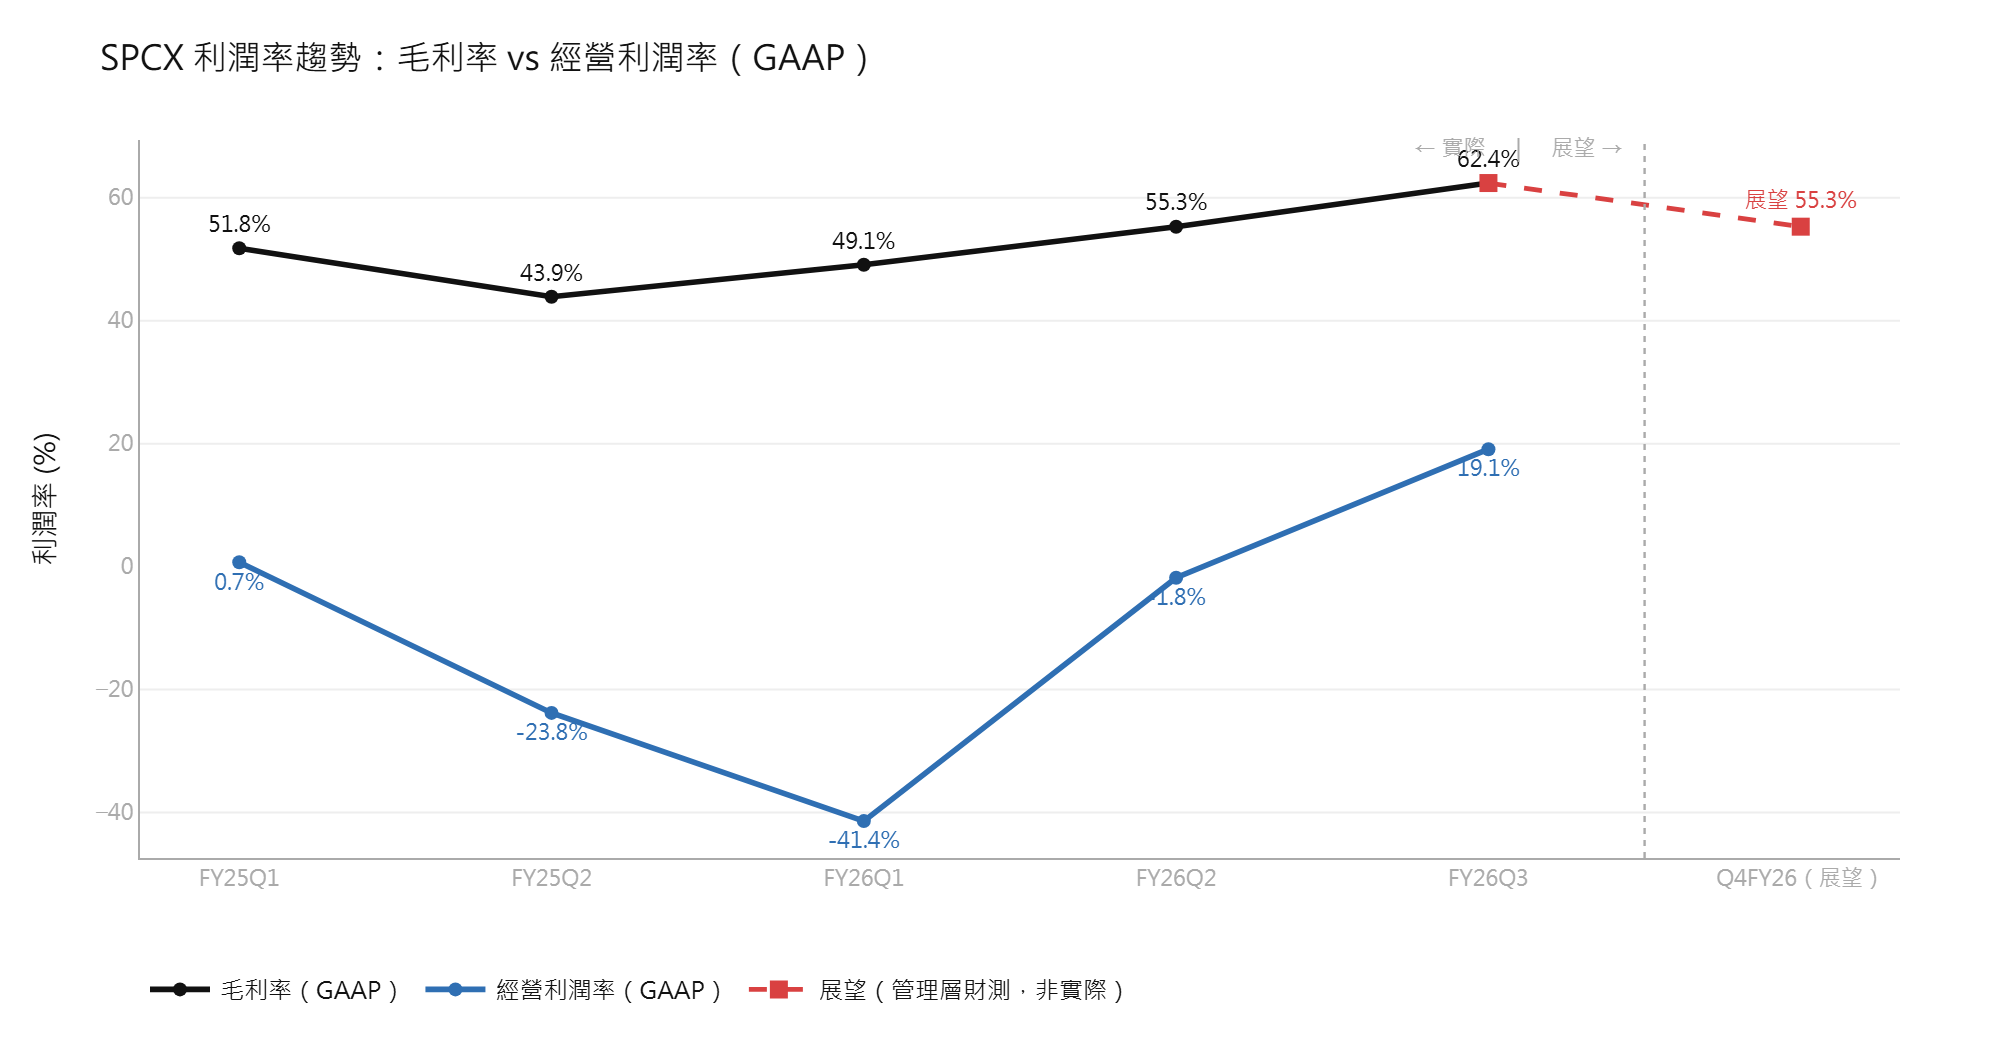
表 A|當季實際 vs 財測(GAAP 毛利率,公司未揭露 Non-GAAP 毛利率)
| 項目 | 數值 |
|---|---|
| 前次財測(Q2 FY2026 法說會) | 未明確給出毛利率指引(CFO 未提具體數字) |
| 實際(Q3 FY2026,GAAP) | 62.42% |
| Q4 FY2026 前瞻展望 | CFO 原文:「Q4 total company gross margins to be more consistent with the second quarter」→ 約 55% 左右水準 |
| 結果 | Q3 毛利率顯著優於 Q2(+7.2 pp),但 Q4 預計回落 |
公司未單獨揭露 Non-GAAP 毛利率,本節統一使用 GAAP 毛利率。
表 B|歷史毛利率(近 5 季,GAAP)
| 季別 | 毛利率 | 環比 | 備註 |
|---|---|---|---|
| Q3 FY2026 | 62.42% | +7.2 pp | 含 Connectivity 一次性關稅退款約 3 pp;SI 業務規模化高毛利貢獻 |
| Q2 FY2026 | 55.27% | +6.1 pp | SI 業務開始快速放量 |
| Q1 FY2026 | 49.13% | — | 早期階段,固定成本攤薄效應有限 |
| Q2 FY2025 | 43.94% | — | 純傳統業務結構 |
| Q1 FY2025 | 51.76% | — | 較高毛利率係 Falcon 任務組合有利 |
表 C|前瞻毛利率指引
| 期間 | 毛利率展望 | 環比變化 |
|---|---|---|
| Q4 FY2026 | 約 55%(CFO 原文:「more consistent with Q2」) | 約 -7 pp(自 Q3 回落) |
| FY2027 | 方向性看升(V3 衛星規模部署 + SI 繼續擴張) | 管理層未給具體數字 |
趨勢解讀:Q3 毛利率 62.42% 是上市以來最高,CFO 指出 Connectivity 分部毛利率 55% 含約 3 pp 一次性關稅退款,全公司毛利率亦受客戶組合的一次性利多推升。Q4 管理層主動預告毛利率回到 Q2(約 55%)水準,主因是客戶組合的一次性利好不會重複。
毛利率變化代表什麼:這是結構性改善,而非成本壓力或競爭問題。SI 雲算力業務定價高、客戶排隊搶購(CFO 原文:「payback of less than a year at current pricing」,且定價已高於原先每瓦 30~50 USD 區間上緣),公司擁有完整議價能力;Connectivity ARPU 同步提升至每月 69 USD(環比 +5%),亦顯示定價未受競爭壓縮。Q4 毛利率下滑純屬一次性項目消退,基本面定價結構無損。
股票投資思維兩日特訓班
從基本面 × 產業分析 × 總經,建立完整的美股投資思維框架
2026 年已開 5 場、場場額滿,累計逾 400 位學員;10 月台北場報名中,名額有限。
專業投資人的高收益秘密:FCN 完全攻略
基礎 × 進階雙篇:從 Term Sheet 解讀、風險優化,到 6 種結構票據與 Lombard Loan 槓桿應用