MU 財報後分析 FY2026Q4|EPS 沒爭議,爭的是幾倍 P/E
Micron 創下史上最強單季財報:營收 542.29 億美元、Non-GAAP EPS $33.42,雙雙超出共識約 5%(營收 +5.3%、EPS +5.0%)——但這是近七季最小的超越幅度,前四季分別為 +20.1%、+20.7%、+33.2%、+21.4%。毛利率衝上 87%,下季指引營收 615 億美元、EPS $38.15,均明顯高於市場預期(共識約 570 億美元 / $35.40)。管理層稱供需至 2028 年仍無見底跡象。惟盤後股價反應平淡(各家報導介於 +0.4% 至 −1.2%),市場焦點落在資本支出大增與自由現金流轉換放緩。

AI 分析筆記|2026-10-01
MU 看好 🔵
Micron 創下史上最強單季財報:營收 542.29 億美元、NonGAAP EPS $33.42,雙雙超出共識約 5%(營收 +5.3%、EPS +5.0%)——但這是近七季最小的超越幅度,前四季分別為 +20.1%、+20.7%、+33.2%、+21.4%。毛利率衝上 87%,下季指引營收 615 億美元、EPS $38.15,均明顯高於市場預期(共識約 570 億美元 / $35.40)。管理層稱供需至 2028 年仍無見底跡象。
本報告涵蓋
- 財報結果 vs 預期(Beat / Miss / In-line)
- 成長率表現(YoY / QoQ)
- 分部拆解
- 利潤率分析
- Top 3 財報亮點(Highlights)
- Top 3 法說會 Q&A(Q4 FY2026 當季法說會)
- 管理層最新 Guidance(前瞻指引)
- 財報後綜合研判
- 📎 補充:HBM 在哪個分部?四個業務單位各賣什麼?
- 📎 補充:為什麼美光要把產能讓給 HBM?
📢 評級:🔵 看好
MU(Micron Technology, Inc.)|財報後分析報告
負責人:Fundamental Analyst
報告日期:2026年10月01日
財報季度:Q4 FY2026(2026年5月29日~2026年9月3日)
財報公布:2026年09月30日 盤後(美東 04:00 PM ET,台灣10月01日 04:00)
📢 一分鐘速讀
Micron 創下史上最強單季財報:營收 542.29 億美元、Non-GAAP EPS $33.42,雙雙超出共識約 5%(營收 +5.3%、EPS +5.0%)——但這是近七季最小的超越幅度,前四季分別為 +20.1%、+20.7%、+33.2%、+21.4%。毛利率衝上 87%,下季指引營收 615 億美元、EPS $38.15,均明顯高於市場預期(共識約 570 億美元 / $35.40)。管理層稱供需至 2028 年仍無見底跡象。惟盤後股價反應平淡(各家報導介於 +0.4% 至 −1.2%),市場焦點落在資本支出大增與自由現金流轉換放緩。
1. 財報結果 vs 預期(Beat / Miss / In-line)
本季營收共識 515.12 億美元為財報公布前的賣方共識平均(36 位分析師)。營收與 EPS 的超越幅度相近(+5.3% / +5.0%),均明顯小於前四季的 +20%~+33%。
| 指標 | 實際值 | 分析師共識 | 結果 | 超出幅度 |
|---|---|---|---|---|
| 營收(億美元) | 542.29 億美元 | 515.12 億美元 | ✅ Beat | +27.17 億美元|+5.3% |
| EPS(Non-GAAP) | $33.42 | $31.82 | ✅ Beat | +$1.60|+5.0% |
整體結論:雙 Beat ✅
2. 成長率表現(YoY / QoQ)
| 指標 | Q4 FY2026(最新季) | Q3 FY2026(前季) | Q4 FY2025(去年同期) | QoQ | YoY |
|---|---|---|---|---|---|
| 營收(億美元) | 542.29 | 414.56 | 113.15 | +30.8% | +379.3% |
| 經營利潤率(Non-GAAP) | 82.3% | 81.2% | 35.0% | +1.1 pp | +47.3 pp |
| EPS(Non-GAAP) | $33.42 | $25.11 | $3.03 | +33.1% | +1,003.0% |
近八季成長率明細
| 季別 | 營收(億美元) | 營收 QoQ | 營收 YoY | Non-GAAP EPS | EPS QoQ | EPS YoY |
|---|---|---|---|---|---|---|
| Q1 FY2025 | 87.09 | +12.4% | +84.3% | $1.79 | +51.7% | — |
| Q2 FY2025 | 80.53 | −7.5% | +38.3% | $1.56 | −12.8% | +271.4% |
| Q3 FY2025 | 93.01 | +15.5% | +36.6% | $1.91 | +22.4% | +208.1% |
| Q4 FY2025 | 113.15 | +21.7% | +46.0% | $3.03 | +58.6% | +156.8% |
| Q1 FY2026 | 136.43 | +20.6% | +56.7% | $4.78 | +57.8% | +167.0% |
| Q2 FY2026 | 238.60 | +74.9% | +196.3% | $12.20 | +155.2% | +682.1% |
| Q3 FY2026 | 414.56 | +73.7% | +345.7% | $25.11 | +105.8% | +1,214.7% |
| Q4 FY2026 | 542.29 | +30.8% | +379.3% | $33.42 | +33.1% | +1,003.0% |
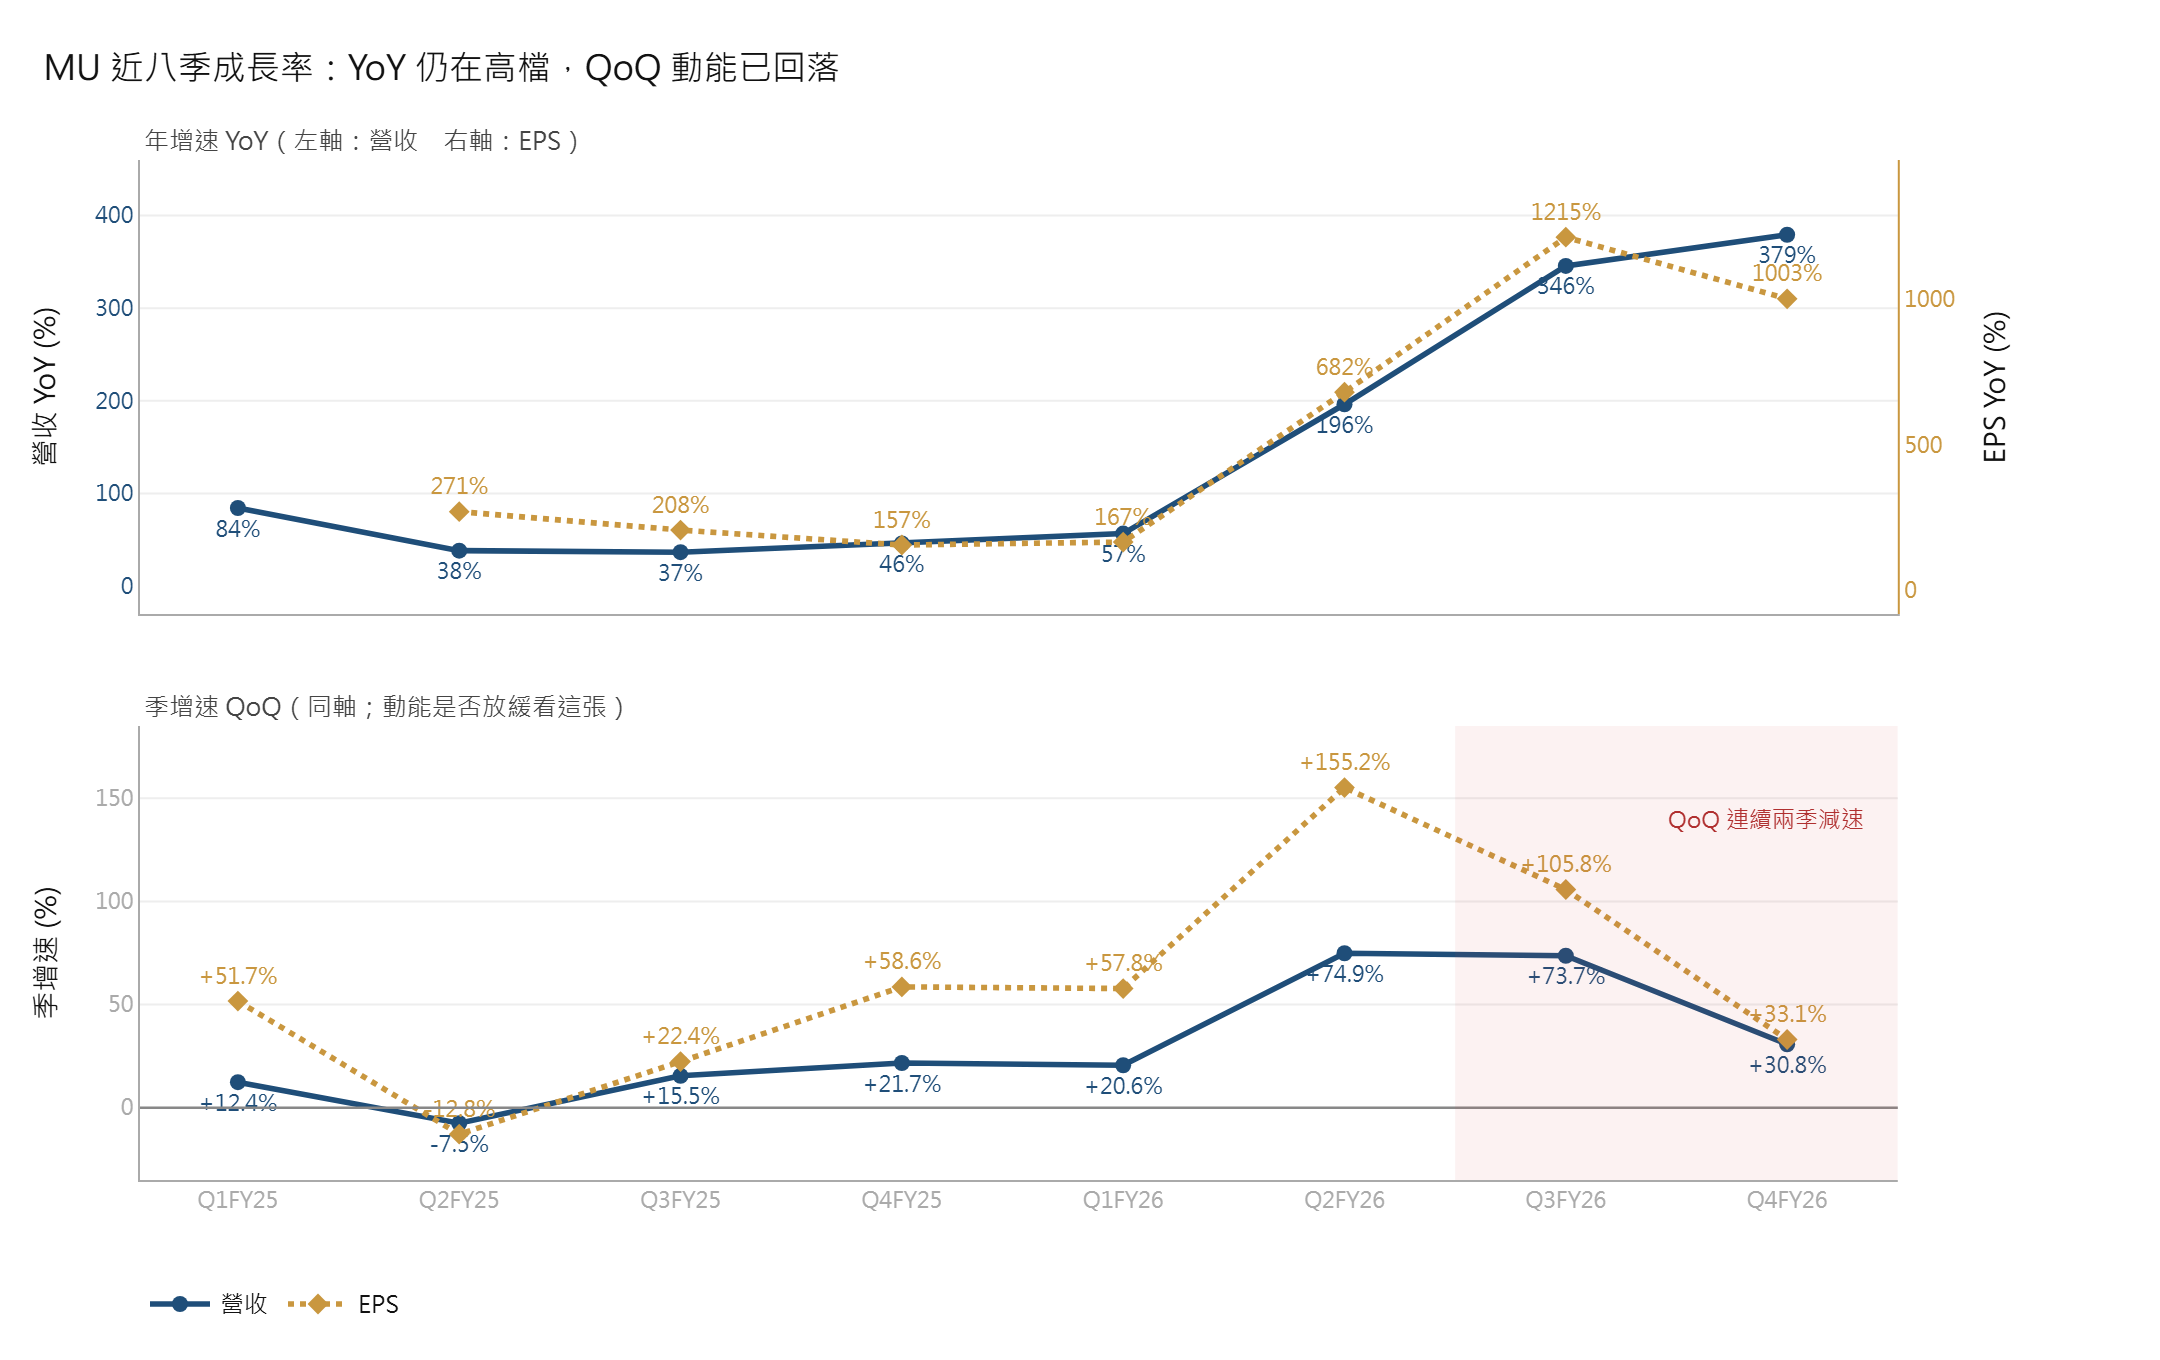
動能解讀:YoY 與 QoQ 給出方向相反的訊號。年增速仍在墊高(營收 +379.3%、EPS +1,003.0%),但那主要是去年同期基期極低的結果——FY2025 全年營收僅 373.78 億美元。真正反映當下動能的是季增速:營收 QoQ 自 Q2 FY2026 的 +74.9% 連兩季滑落至 +30.8%,EPS QoQ 自 +155.2% 降至 +33.1%,均已回到爆發前的水準。換言之,本輪超級循環的『加速期』大致結束,進入高基期上的穩定成長階段。這與同期觀察到的另兩個訊號一致:EPS 超越共識的幅度自 +33.2% 收斂至 +5.0%,毛利率單季擴張幅度自 +18.1 pp 收斂至 +2.1 pp。
趨勢解讀:成長全面加速。營收連續第四季創新高,QoQ 增速達 30.8%;Non-GAAP EPS 年增超過十倍,反映 AI 驅動的結構性需求已從復甦轉入爆發期。經營利潤率突破 82%,較去年同期大幅擴張 47 個百分點,規模效益顯著。此輪成長由資料中心 HBM 與高階 DRAM 帶動,非週期性短期回暖,基本面邏輯明顯強化。
3. 分部拆解
Micron 的四個業務單位按客戶層級劃分、而非按產品——同一顆伺服器 DRAM,賣給超大規模雲端業者計入 CMBU、賣給企業或 OEM 則計入 CDBU。兩個例外與客戶層級無關:HBM 一律計入 CMBU、資料中心儲存(SSD)一律計入 CDBU。因此 Core Data Center 的成長並不代表 AI 加速器需求,CMBU 才是 HBM 的唯一歸屬。以下兩表之利潤率均為 Non-GAAP 口徑(見表下說明)。
表 A|分部絕對數與增速
| 分部 | 營收(億美元) | 營收 YoY | 毛利率(Non-GAAP) | 經營利潤率(Non-GAAP) | 備註 |
|---|---|---|---|---|---|
| Cloud Memory(雲端記憶體) | 162.83 | +258.5% | 83% | 76% | 超大規模雲端客戶之記憶體,+所有資料中心客戶的 HBM |
| Core Data Center(核心資料中心) | 180.02 | +1,041.6% | 90% | 85% | 中階雲端/企業/OEM 記憶體,+所有資料中心的 SSD;不含 HBM |
| Mobile & Client(行動與客戶端) | 131.14 | +248.8% | 90% | 88% | 手機與 PC 的記憶體與儲存;旗艦機 LPDDR5X 拉動 ASP |
| Automotive & Embedded(車用與嵌入式) | 68.24 | +375.9% | 84% | 79% | 車用、工業、消費性記憶體與儲存 |
| 合計 | 542.29 | +379.3% | 87.0% | 82.3% | 分部加權與整體 Non-GAAP 一致 |
官方新聞稿的分部財務表未標註 GAAP/Non-GAAP,惟以營收加權反推可確認為 Non-GAAP 口徑:四分部加權經營利潤率 82.27%,與整體 Non-GAAP 經營利潤率 82.3% 相差 0.03 pp;加權毛利率 87.14%,亦貼近整體 Non-GAAP 的 87.0%(GAAP 為 86.8%)。四分部營收加總 542.23 億美元,與總營收 542.29 億美元一致。
表 B|各分部營收貢獻占比
官方新聞稿僅揭露各分部經營利潤率,未揭露各分部利潤絕對數,故本表僅呈現營收貢獻占比;利潤貢獻占比以官方披露之各分部利潤率估算。
| 分部 | 營收貢獻占比 | 估算利潤貢獻占比(Non-GAAP 經營利潤率 × 營收) |
|---|---|---|
| Cloud Memory | 30.0% | 27.6% |
| Core Data Center | 33.2% | 33.7% |
| Mobile & Client | 24.2% | 25.7% |
| Automotive & Embedded | 12.6% | 13.0% |
| 合計 | 100% | ≈100% |
分部僅揭露經營利潤率(GAAP),個別分部利潤絕對數未披露,利潤貢獻占比為估算值,供結構性參考。
4. 利潤率分析
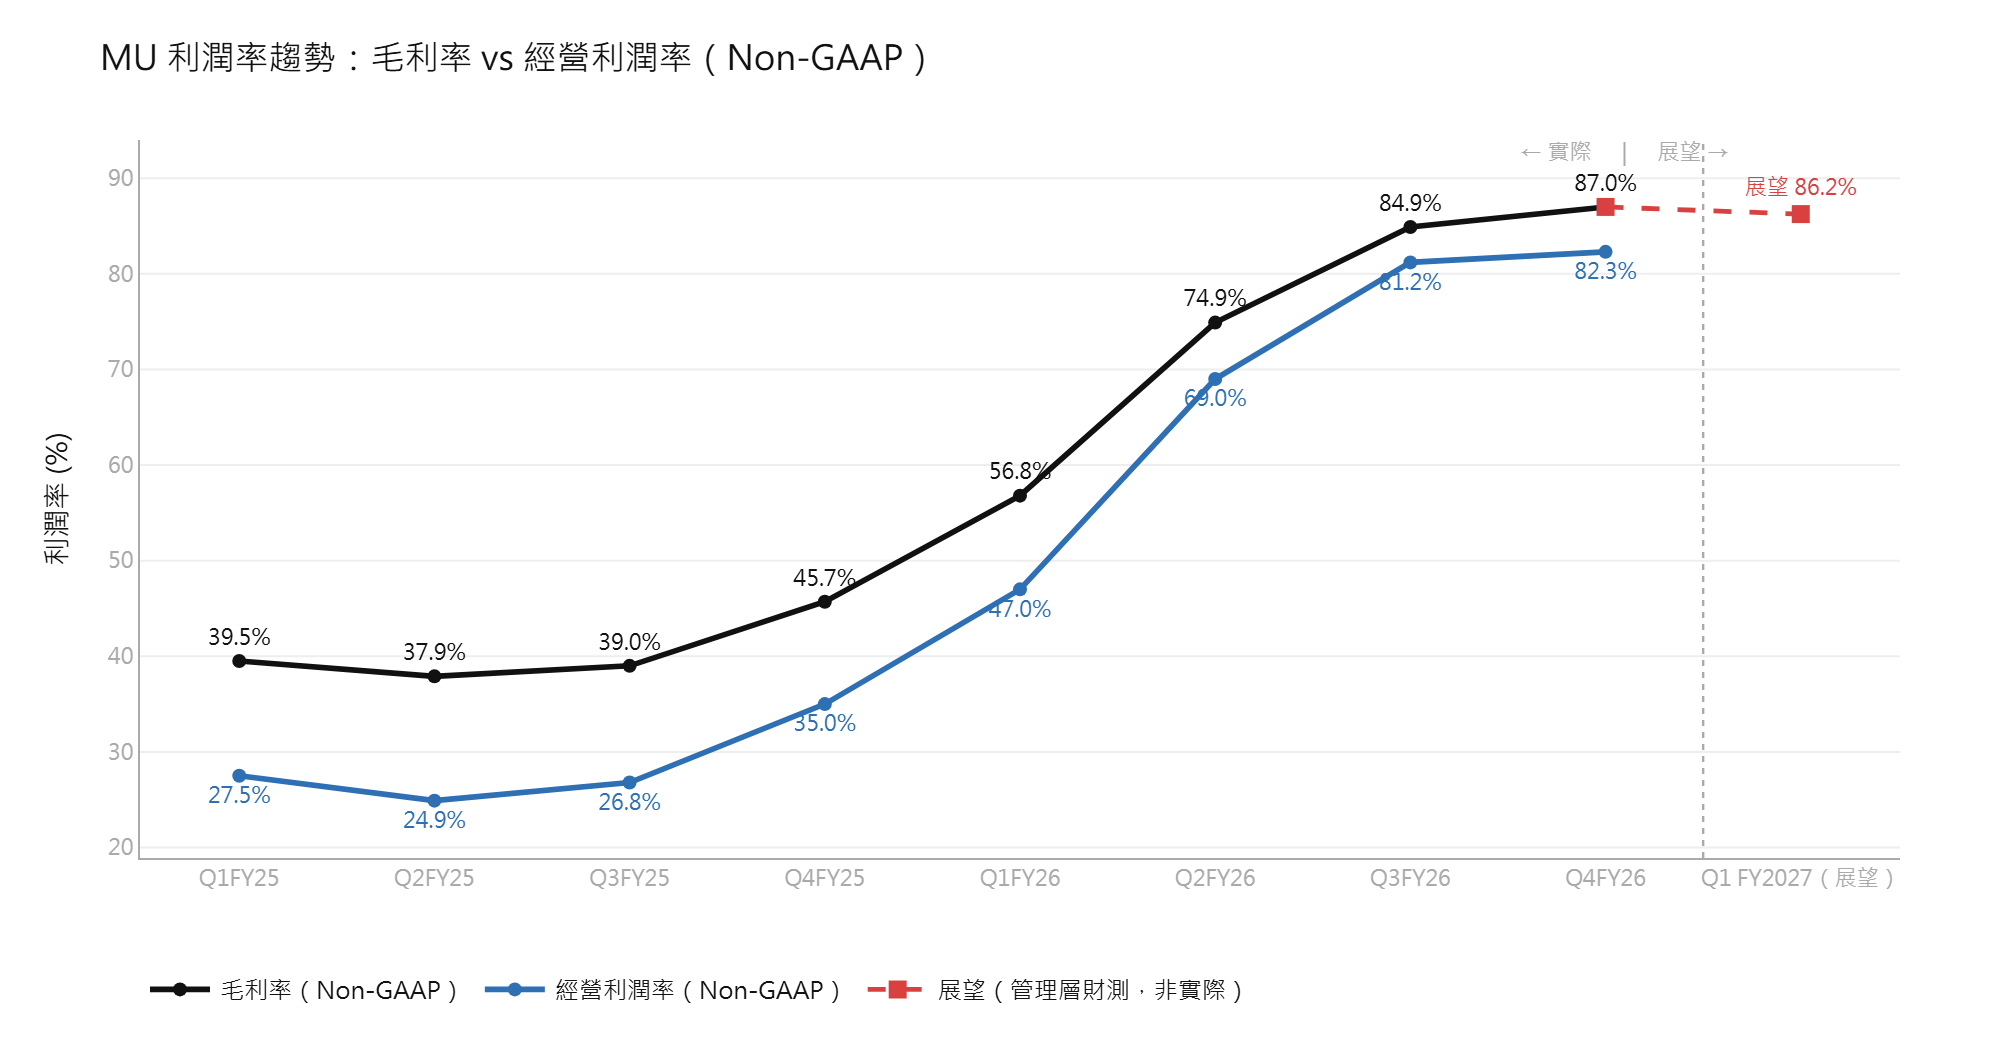
表 A|當季實際 vs 財測(Non-GAAP 口徑)
| 項目 | 數值 |
|---|---|
| 上季法說會毛利率財測 | 約 85%(上季 Q3 FY2026 法說會給出 Q4 方向性指引:「毛利率將持續擴張」,未給精確區間) |
| 實際毛利率(Non-GAAP) | 87.0% |
| 結果 | 超出預期方向,達到公司歷史新高水準 |
| 上季法說會經營利潤率財測 | 方向性指引「維持高位」 |
| 實際經營利潤率(Non-GAAP) | 82.3% |
| 結果 | 超出,QoQ 擴張 1.1 pp |
表 B|歷史 Non-GAAP 毛利率(近 5 季)
| 季別 | Non-GAAP 毛利率 | 環比 | 備註 |
|---|---|---|---|
| Q4 FY2026 | 87.0% | +2.1 pp | 史上新高;HBM/高階 DRAM 組合改善 |
| Q3 FY2026 | 84.9% | +10.0 pp | SOCAMM、DDR5 RDIMM 量產拉動 |
| Q2 FY2026 | 74.9% | +18.1 pp | 本輪擴張最陡的一季;HBM 放量+ASP 走升 |
| Q1 FY2026 | 56.8% | +11.1 pp | 供需反轉確立,定價開始反映 |
| Q4 FY2025 | 45.7% | +6.7 pp | 復甦初期,成本仍高 |
表 C|前瞻毛利率指引(Non-GAAP 口徑)
| 期間 | 毛利率展望 | 環比變化 |
|---|---|---|
| Q1 FY2027(下季) | 約 86.25%(Non-GAAP 指引) | -0.75 pp |
| FY2027 全年(方向性) | 「Q1 後逐季擴張」(CFO 原話:margin expansion relative to Q1) | 全年持續向上 |
趨勢解讀:Non-GAAP 毛利率已連續七季擴張,自 FY2025 Q2 的谷底 37.9% 一路升至本季 87.0%,累計擴張 49.1 個百分點。擴張最陡的是 Q2 FY2026(單季 +18.1 pp),對應 HBM 放量與 ASP 走升;此後增幅逐季收斂(+10.0 pp → +2.1 pp),顯示本輪由供需反轉驅動的毛利率擴張已接近尾聲。下季指引 86.25%,為七季以來首度回落(−0.75 pp),管理層歸因於 Idaho 新廠啟動成本墊高 COGS,並表示 Q1 之後將重回擴張。
毛利率變化代表什麼:這是明確的定價權問題,而非成本問題——出貨量大幅成長的同時 ASP 仍在上漲,HBM 2027 年合約價格已重置至更高水位(管理層:「HBM 定價顯著提升以縮窄與傳統 DRAM 的利潤率差距」),說明上游成本壓力完全可以轉嫁,毛利率擴張由客戶端供不應求所驅動。
股票投資思維兩日特訓班
從基本面 × 產業分析 × 總經,建立完整的美股投資思維框架
2026 年已開 5 場、場場額滿,累計逾 400 位學員;10 月台中、台北場報名中,名額有限。
專業投資人的高收益秘密:FCN 完全攻略
基礎 × 進階雙篇:從 Term Sheet 解讀、風險優化,到 6 種結構票據與 Lombard Loan 槓桿應用