COHR 基本面分析|資料中心從銅線走向光纖,COHR怎麼卡住這個關鍵位置?
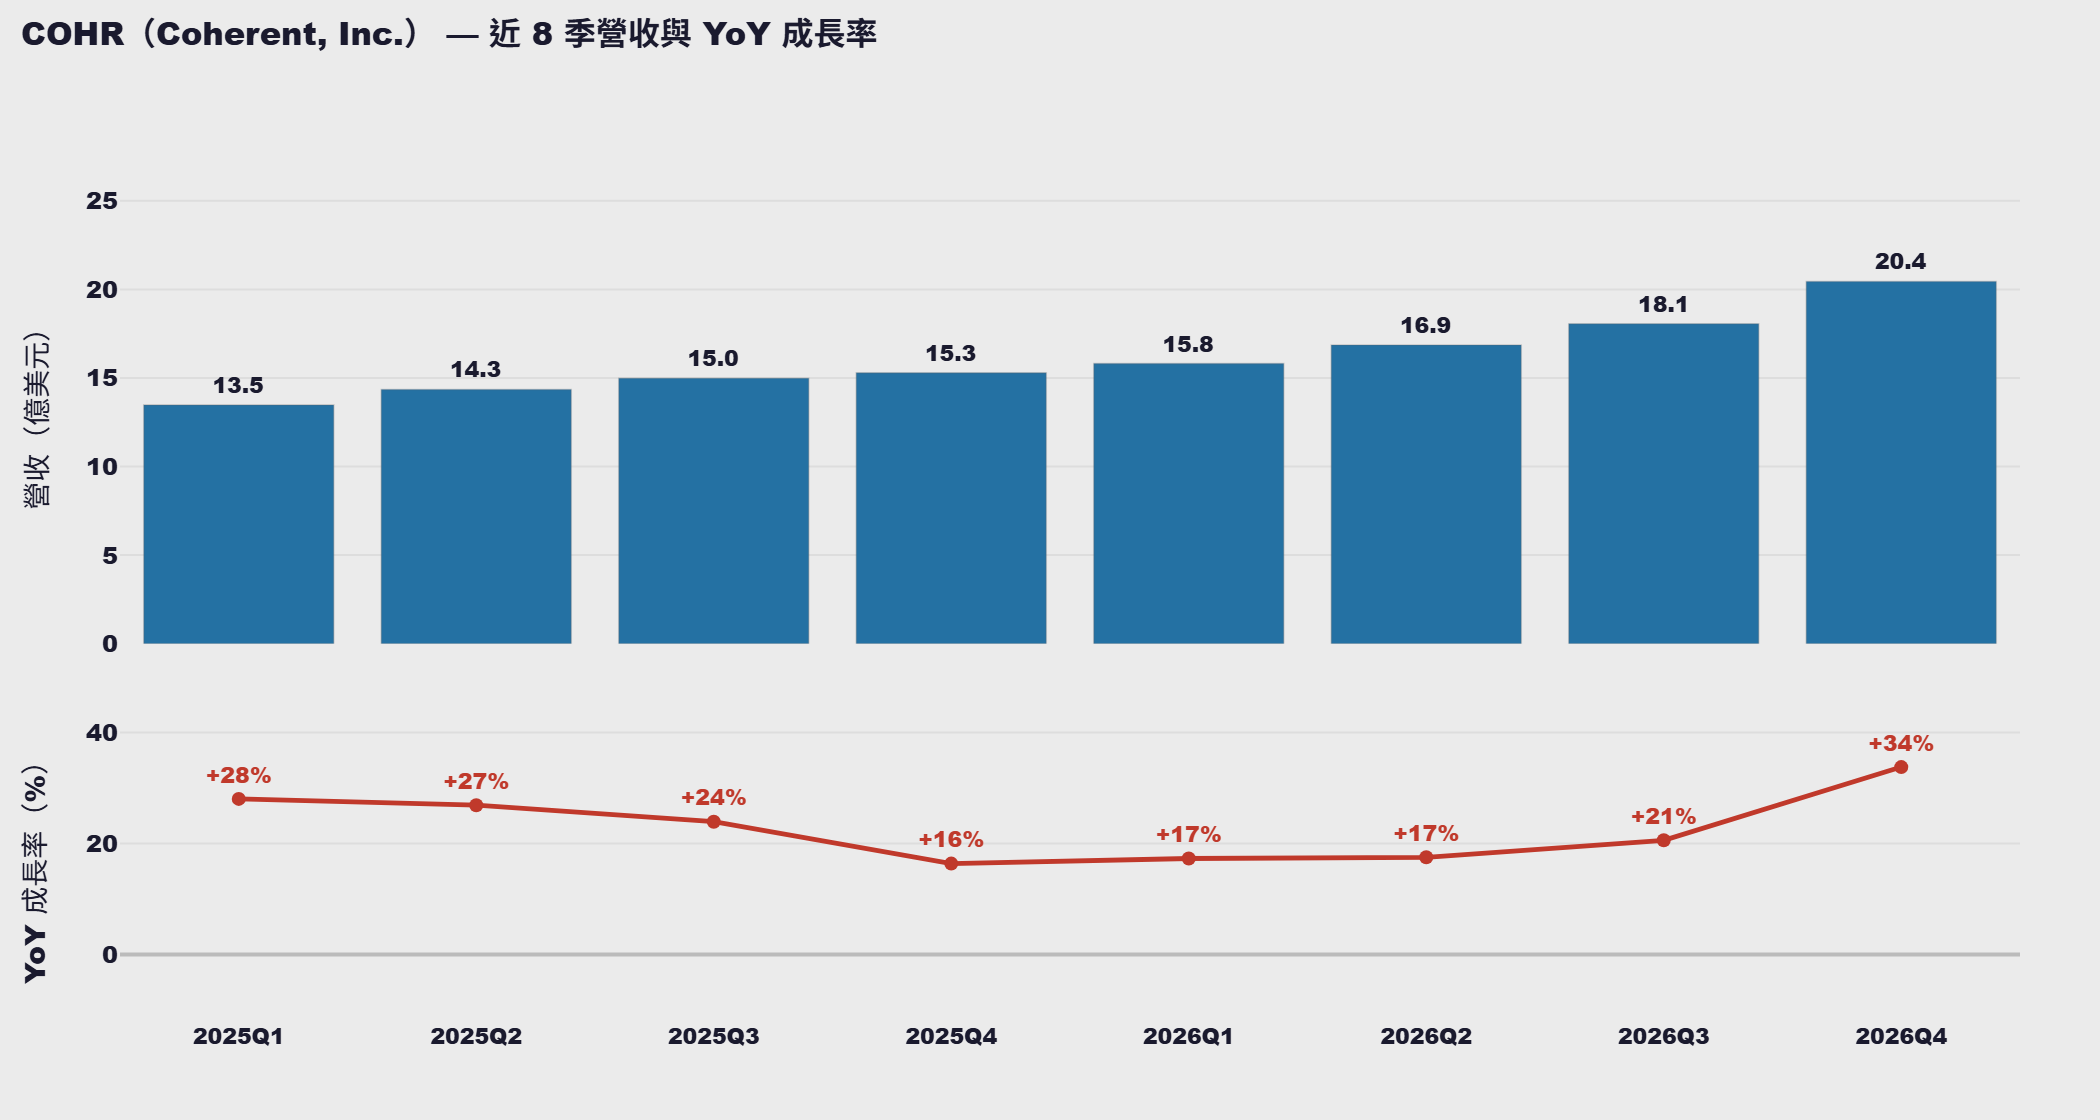
Coherent, Inc. 是全球領先的光子技術(Photonics)公司,核心業務涵蓋資料中心光學收發器(Transceiver)、光電路交換(OCS)、工業雷射及半導體設備,產品廣泛應用於 AI 基礎設施擴建、資料中心互聯(DCI)及電信網路。FY2026(截至 2026-06-30)全年營收達創紀錄的 71.18 億美元(YoY +23%;Pro forma +28%),非 GAAP EPS 5.61 美元(YoY +59%),獲利成長速度顯著超越營收。目前最重要的機遇在於 AI 資料中心對光學連接的爆發性需求——管理層指出訂單 PO 鎖定至 2

AI 分析筆記|2026-09-28
COHR 中性 ⚪ 目標價 $261
1-1. 公司現況快速摘要 Coherent, Inc. 是全球領先的光子技術(Photonics)公司,核心業務涵蓋資料中心光學收發器(Transceiver)、光電路交換(OCS)、工業雷射及半導體設備,產品廣泛應用於 AI 基礎設施擴建、資料中心互聯(DCI)及電信網路。FY2026(截至 2026-06-30)全年營收達創紀錄的 71.18 億美元(YoY +23%;Pro forma +28%),非 GAAP EPS 5.61 美元(YoY +59%),獲利成長速度顯著超越營收。
本報告涵蓋
- 摘要與投資建議(Executive Summary)
- 業務結構分析(Business Structure)
- 商業模式解析(Business Model)
- 關鍵業務指標追蹤(Key Business Metrics / KPIs)
- 產業分析 & 供應鏈地位(Industry Analysis & Supply Chain)
- 競爭優勢 & 護城河(Competitive Advantage & Moat)
- 財報深度解讀(Financial Deep Dive)
- 財務預測 & 成長動能(Growth Attribution & Earnings Forecast)
- 估值分析(Valuation)— Forward P/E 分析
- 股價催化劑與風險(Catalysts & Risks)
- 總結(Conclusion)
- 近期重大新聞參考(Recent News)
📢 📊 報告評分:7.4/10 | 評級:⚪ 中性
COHR(Coherent, Inc.)|基本面分析報告
負責人:Fundamental Analyst
報告日期:2026-09-28
1. 摘要與投資建議(Executive Summary)
1-1. 公司現況快速摘要
Coherent, Inc. 是全球領先的光子技術(Photonics)公司,核心業務涵蓋資料中心光學收發器(Transceiver)、光電路交換(OCS)、工業雷射及半導體設備,產品廣泛應用於 AI 基礎設施擴建、資料中心互聯(DCI)及電信網路。FY2026(截至 2026-06-30)全年營收達創紀錄的 71.18 億美元(YoY +23%;Pro forma +28%),非 GAAP EPS 5.61 美元(YoY +59%),獲利成長速度顯著超越營收。目前最重要的機遇在於 AI 資料中心對光學連接的爆發性需求——管理層指出訂單 PO 鎖定至 2027 年底/2028 年初,客戶長期協議(LTA)更延伸至2029年底;最大挑戰則是磷化銦(InP)產能爬坡的執行風險,以及重資本支出(FY2026 CapEx 達 11.10 億美元)尚未轉換為正自由現金流(FCF)的財務壓力。
1-2. 核心投資論點(3–5 個重點)
- AI 資料中心光學需求爆發,COHR 獨特定位於供應鏈關鍵節點:AI 算力擴張驅動對 800G/1.6T 光學收發器的迫切需求,COHR 作為美國最大收發器供應商,垂直整合光子技術平台(InP 雷射、SiPho、OCS、CPO/NPO),在技術深度與製造規模上難以被快速替代。
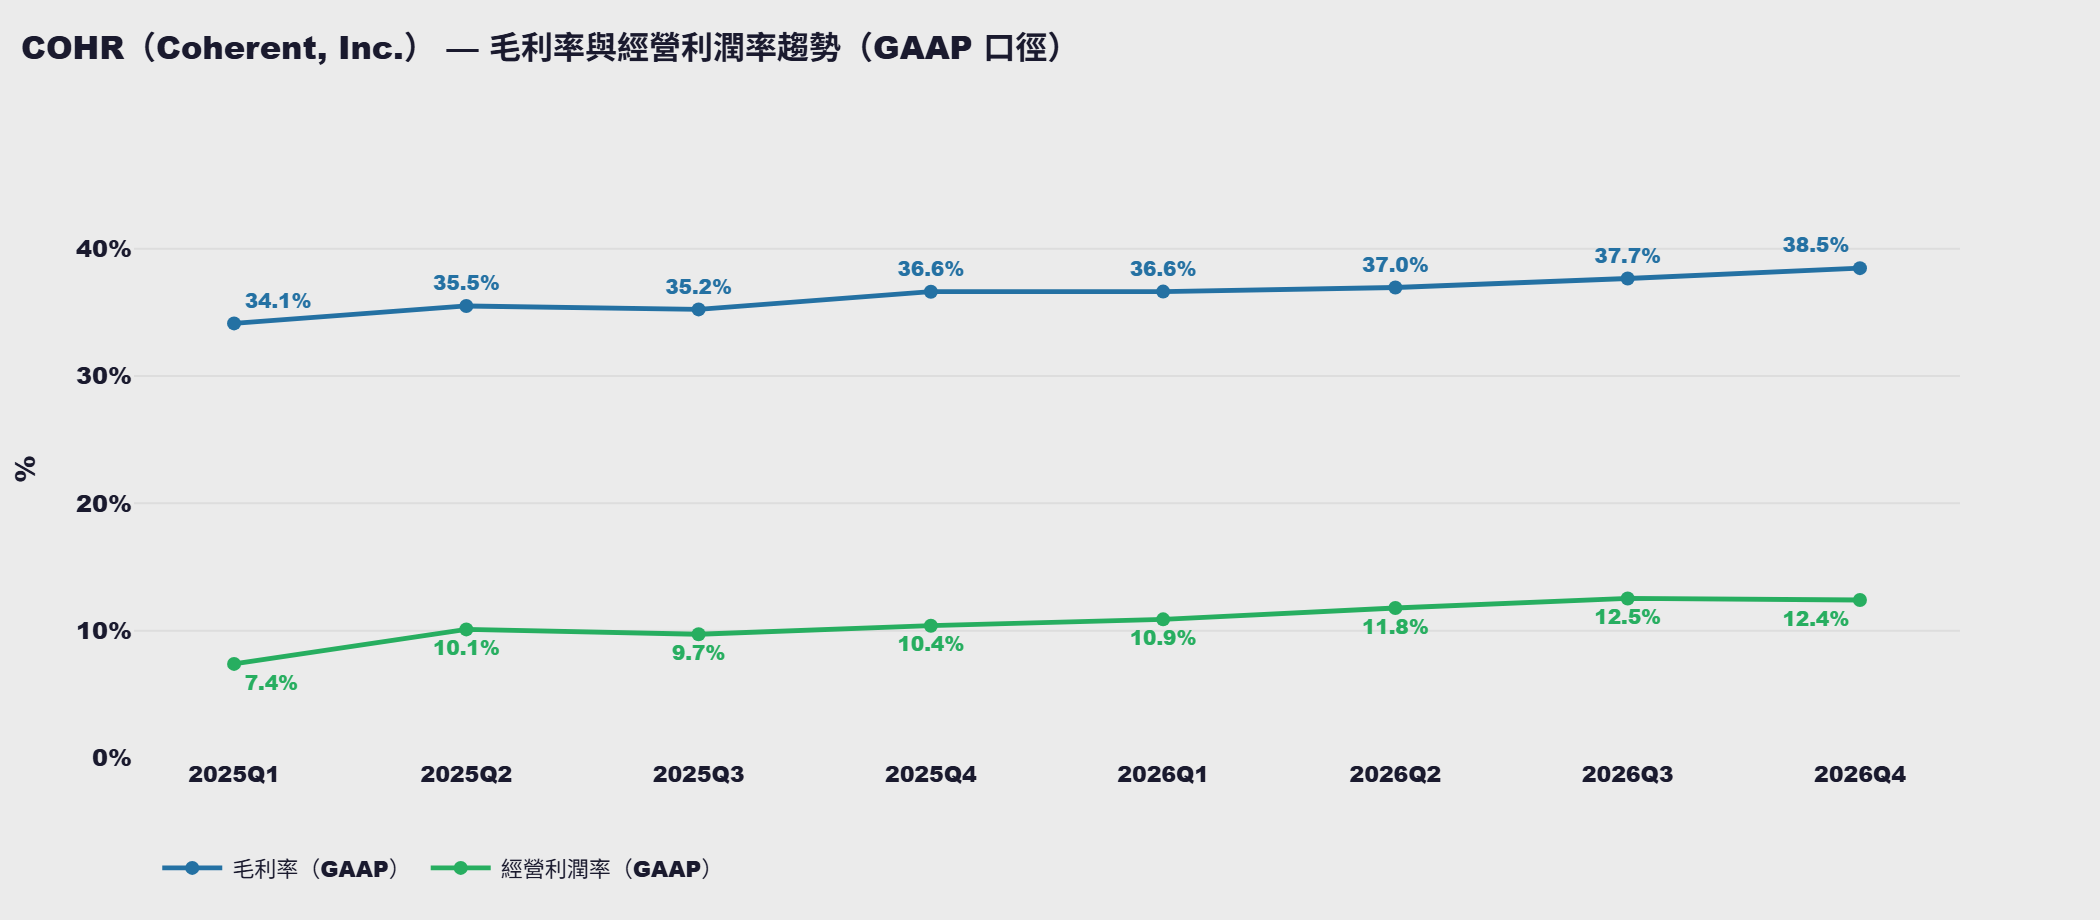
- 六英寸磷化銦產能擴張提前一季達標,毛利率結構性提升可期:6 吋 InP 每片晶圓產出是 3 吋的四倍、成本僅一半,良率已超越 3 吋線;FY2026 非 GAAP 毛利率達 39.4%(YoY +152 bps),管理層設定 >42% 中期目標,主要提升動能尚在前方。
- 多條新收入流即將貢獻(FY2027 Q2 起):CPO(共封裝光學)、NPO(近封裝光學)、OCS(光電路交換)、Multi-Rail 系統預計在未來三至六個月內陸續放量,結合 PhotonLink 平台形成一站式整合光學解決方案,可大幅擴充每客戶內容價值(Content Per Customer)。
- 訂單能見度史上最強,FY2027 末衝破單季 30 億美元目標明確:管理層明確表示 FY2027 整年訂單幾近全數鎖定(backlog),Q4 FY2027 目標超越 30 億美元單季收入,共識 FY2027 營收預估達 106 億美元(YoY +49%),成長確定性高於同業。
- 財務槓桿正向迴轉,負債槓桿從 FY2025 的 2.0x 降至 FY2026 的 0.7x:資產負債表大幅改善,股東權益從 81 億美元擴張至 109 億美元,流動比率 2.43 倍,財務安全邊際顯著提升,為後續資本支出擴張提供穩固後盾。
1-3. 投資評級與目標價
| 項目 | 內容 |
|---|---|
| 投資評級 | ⚪ 中性(Hold) |
| 12 個月目標價 | $261(隱含 −11.8% 下行空間,基本情境) |
| 現價 | $295.83 |
| 風險報酬比 | 上行 +15.3%(樂觀情境,+1SD) / 下行 −38.9%(保守情境,−1SD,詳見 Section 9) |
股價自 2023 年 7 月起出現結構性 re-rate(Forward P/E 由 10–20x 區間跳升至 30–40x 區間),故採「2023/7~現在」這段 re-rate 後區間的均值 27.7x 作為目標價基準,而非任意的「近 2 年」窗口。目標價 = 27.7x × NTM EPS $9.42 = $260.9 ≈ $261,較現價 −11.8%。Wall Street 分析師中位目標價 $420,本報告因採歷史均值回歸方法,顯著保守於市場共識。
1-4. 主要上行催化劑(Top 3,未來 3–6 個月)
- FY2027 Q1 法說會(預計 2026 年 11 月)業績超預期:若 Q1 FY2027 營收達到或超越 24 億美元(指引中值 23 億美元)、非 GAAP EPS 超越 $2.05 上緣,將觸發市場預測上修,推動股價重估。
- CPO/PhotonLink 平台正式量產出貨(FY2027 Q2,即 2026 年 12 月季度):管理層承諾 CPO 相關雷射產品於 FY2027 Q2(December quarter)開始貢獻營收,代入 >150 億美元增量市場潛力的敘事將強化估值倍數擴張。
- 美國進口限制政策落地,COHR 作為最大美國本土收發器供應商受益:若美國商務部對光學收發器進口施加限制,COHR 的 20 餘座美國製造設施與垂直整合優勢將直接轉化為市佔份額擴張,短期訂單可能大幅拉升。
1-5. 主要下行風險(Top 3)
- 磷化銦產能爬坡執行失敗或延遲:若 6 吋 InP 擴產進度落後(如 2026 年 H2 產量未能如期倍增),將直接限制收發器出貨量成長,拖累 FY2027 營收及毛利率目標達成率。
- 重資本支出持續侵蝕自由現金流,融資壓力升溫:FY2026 FCF 為 -10.31 億美元(FCF 轉換率 -1,288.8%),CapEx 持續加速(Q1 FY2027 將再環比增加),若 AI 資料中心支出放緩導致營收不如預期,高 CapEx 負擔將迅速惡化現金狀況。
- 地緣政治風險影響中國市場(佔營收 11.4%)及供應鏈:中美科技限制升級或對等報復措施可能影響對中國客戶的出貨,同時若關鍵材料(如磷化銦基板)供應受阻,將波及整體產能爬坡計畫。
1-6. 下季法說會必追蹤指標
- 指標一:FY2027 Q1 非 GAAP 毛利率(原因:管理層指引 39.5–41.5%;若達到 41% 以上,代表 6 吋 InP 成本結構改善已全面兌現,市場將加速上調 >42% 目標可信度,估值倍數有望進一步擴張)
- 指標二:CPO/PhotonLink 相關產品出貨狀況及 FY2027 Q2 首季貢獻金額(原因:CPO 是 >150 億美元增量市場的核心敘事,若收入確認如期,將確立下一成長引擎;若推遲,恐引發市場對成長路徑的重新評估)
2. 業務結構分析(Business Structure)
2-1. 產品 / 業務分部拆解
① Datacenter & Communications(資料中心與通訊分部)
→ 白話:賣光學收發器(800G/1.6T)、光電路交換設備、DCI 模組、ZR/ZR+ 收發器、幫浦雷射及光學子系統給 AI 資料中心運營商及電信業者。
- 業務定義:提供高速光學連接產品,服務超大型資料中心(Hyperscaler)、雲端服務供應商(CSP)及電信業者,核心產品包括光學收發器、OCS 系統、CPO/NPO 元件及 DCI 解決方案。
- 營收佔比 & 地位:FY2026 全年佔比 74.1%(52.7 億美元),Q4 FY2026 進一步升至約 79%(單季,非全年口徑)——是公司絕對核心支柱與主要成長引擎。FY2026 全年成長 41%(Pro forma),Q4 YoY +66%,成長正在加速。
- 毛利率特性:預估高於公司整體(整體非 GAAP 毛利率 39.4%),因為 6 吋 InP 良率提升(超越 3 吋線)、定價優化效益在此分部最先兌現,且高端 1.6T 產品 ASP 顯著高於 800G。隨產品組合升級與 CPO/OCS 放量,毛利率具結構性上行空間。
- 成長性:強勁加速。驅動因素:① AI 算力擴張推動 800G 持續成長同時 1.6T 快速放量;② OCS 進入正式爬坡期;③ CPO/NPO 預計 FY2027 Q2 開始貢獻;④ Multi-Rail 系統預計 2027 H1 開始出貨;⑤ 訂單已鎖定至 2027 年底,LTA 延伸至2029年底。
② Industrial(工業分部)
→ 白話:賣工業雷射、半導體設備用光學元件、顯示設備光源及先進材料(如 Thermadite 熱管理材料)給半導體製造商、工業加工廠及顯示器設備商。
- 業務定義:提供工業雷射系統、半導體設備光學元件(蝕刻、沉積、量測用)、顯示資本設備及新興應用材料(XPU 冷卻用 Thermadite),服務對象為工業製造商、晶圓廠設備供應商。
- 營收佔比 & 地位:FY2026 全年佔比 25.9%(18.4 億美元),為重要收入多元化來源,但目前屬於持平至微衰的尾巴業務。FY2026 全年收入 Pro forma 基本持平。
- 毛利率特性:預估低於資料中心分部,但某些利基產品(如 Thermadite 先進材料、半導體設備精密光學)具較高毛利率潛力。廣泛工業市場持續疲弱,拖累整體分部獲利能力。
- 成長性:近期持平,中長期預期回升。半導體設備與顯示設備 Q4 均環比及 YoY 成長,廣泛工業市場仍疲弱。管理層預計半導體設備帶動該分部在未來數季恢復成長;Thermadite 冷卻材料預計 2027 年下半年開始放量,代入 XPU 冷卻這一新興市場,具較大長期成長潛力。
2-2. 地理結構拆解
| 地區 | FY2026 營收 | 佔比 | 分析 |
|---|---|---|---|
| 北美(North America) | 46.3 億美元 | 65.1% | 最大市場,主要由美國超大型資料中心(Microsoft、Google、Meta、Amazon 等)驅動;AI 基礎設施投資持續加速,短中期成長最確定 |
| 歐洲(Europe) | 8.1 億美元 | 11.4% | 包含 DCI 及電信應用;瑞典(Göteborg)及瑞士(Zurich)為 6 吋 InP 重要製造基地,同時貢獻供應鏈韌性 |
| 中國(China) | 8.1 億美元 | 11.4% | 地緣政治風險最高區域;中美科技管制升級(含可能的收發器出口限制)構成下行風險,亦有部分供應鏈依賴 |
| 其他國家 | 4.7 億美元 | 6.6% | 主要為亞太新興市場電信及工業應用 |
| 日本(Japan) | 3.9 億美元 | 5.5% | 半導體設備及工業雷射為主;日圓弱勢可能影響匯率換算結果 |
匯率影響:COHR 以美元計價為主,但在歐洲及日本有製造成本以當地貨幣支付,歐元及日圓對美元的波動對成本端有一定影響;本報告未見管理層提供 CC(constant currency,固定匯率)口徑指引,顯示匯率影響目前非首要關注點。
2-3. 業務結構總結
- 現金牛(Cash Cow):目前尚無成熟現金牛分部;工業分部具有相對穩定(雖偏弱)的現金流特性,但公司整體 FCF 為負,資本密集期尚未結束。
- 成長引擎(Growth Engine):資料中心與通訊分部是未來 3–5 年的絕對主要成長來源,由 800G→1.6T 升級週期、OCS 放量、CPO/NPO 初步貢獻及 Multi-Rail 系統共同驅動,預計持續加速。
- 潛在風險點:工業分部面臨廣泛工業市場結構性疲弱壓力,若半導體設備週期回升不如預期,或新興 Thermadite 材料商業化進展緩慢,該分部可能繼續拖累整體毛利率均值。
3. 商業模式解析(Business Model)
- 客戶結構:純 B2B 模式,客戶涵蓋超大型資料中心(Hyperscaler)、雲端服務供應商、電信設備商及工業製造商。客戶集中度偏高——10-K 揭露 FY2026 有兩家客戶各自貢獻超過 10% 總營收,顯示對頭部 AI 基礎設施客戶的依賴性。管理層強調正與多個大型客戶深化 LTA,分散集中風險。
- 收費模式:以一次性硬體銷售為主(收發器、雷射元件、OCS 系統均為買斷式),輔以長期供應協議(LTA)鎖定量價,類似半導體的「設計勝出 + 框架合約」模式。LTA 中含「最低購買承諾」(take-or-pay 條款),為未來營收提供能見度保障,但也意味著大客戶對價格具有相當議價空間。對整體營收能見度正面貢獻顯著。
- 護城河類型:
| 護城河 | 強度 | 說明 |
|---|---|---|
| 品牌溢價 | 弱 | 工業品牌,非消費者品牌 |
| 網絡效應 | 弱 | 硬體設備無直接網絡效應 |
| 轉換成本(Switching Cost) | 強 | 光子元件需與客戶系統深度整合,設計認證(qualification)週期長達 12–24 個月,切換至競爭對手成本極高 |
| 規模成本優勢 | 強 | 6 吋 InP 平台規模化後單位成本大幅降低(4x 產出、0.5x 成本),製造規模全球領先 |
| 專利 / 技術壁壘 | 強 | 垂直整合光子技術平台涵蓋 EML、CW 雷射、光電二極體、SiPho PIC、偏極保持光纖等,核心製程難以複製;德克薩斯州、瑞典、蘇黎世的 6 吋 InP 製造能力代表顯著的技術領先優勢 |
4. 關鍵業務指標追蹤(Key Business Metrics / KPIs)
| KPI 指標 | FY-2(FY2024) | FY-1(FY2025) | 最新年度(FY2026) | 最新季(Q4 FY2026,2026-06-30) | 趨勢 | 意義解讀 |
|---|---|---|---|---|---|---|
| 非 GAAP 毛利率(%) | ~31.0%(GAAP 30.93%) | ~35.4%(GAAP 35.41%) | 39.4%(非 GAAP;GAAP 37.5%) | 40.2%(非 GAAP) | ↑ 強勁 | 過去九季中八季環比改善,共累積 >660 bps;6 吋 InP 爬坡、定價優化為主驅動,仍距 >42% 目標有空間 |
| 非 GAAP 經營利潤率(%) | ~2.6%(GAAP) | ~17.8%(非 GAAP) | 20.5%(非 GAAP) | 21.8%(非 GAAP) | ↑ 加速 | 營收成長帶動 Operating Leverage 明顯,SG&A 費用率 FY2026 降至 9.2%(vs FY2025 10.5%),R&D 投資強度維持 |
| InP 雷射(Datacom)YoY 產量成長(%) | 未公開 | 未公開 | +80% YoY(Q4 FY2026 June quarter) | +80% YoY | ↑ 加速 | 管理層明確指出此為資料中心收發器出貨量的領先指標;Q4 DataCenter 收入 YoY +66%,與雷射產量成長高度吻合 |
| 訂單能見度(Backlog 延伸度) | 未公開 | 約至 2026 年底 | PO 延伸至 2028 年初;LTA 至2029年底 | 創紀錄訂單(Record Bookings) | ↑ 強勁 | 最強領先指標;FY2027 全年幾近全數鎖定,反映需求能見度史上最高水準,大幅降低營收下行風險 |
| Data Center 分部 YoY 營收成長(%) | 未公開 | 未公開 | +41%(FY2026 全年 Pro forma) | +66% YoY / +24% QoQ(Q4 FY2026) | ↑ 加速 | 季增率連續三季雙位數,且 Q4 加速顯著;管理層預期 Q1 FY2027 仍維持強勁環比成長,支撐全年 >$3.0B 單季目標 |
- KPI 趨勢與財報的一致性:KPI 全面加速(InP 產量、訂單能見度、分部成長率),與財報中非 GAAP 毛利率及 EPS 的持續改善完全一致,無背離訊號。InP 雷射產量成長(+80% YoY)領先資料中心收入成長(+66% YoY)約一季,驗證管理層描述的生產→出貨時滯。
- 最強領先指標:Backlog / 訂單能見度——FY2027 已幾近全數鎖定的 PO 與 LTA,是未來 1–2 季財報最可靠的預測依據;若下季法說會管理層宣布訂單向 2029 延伸,代表需求加速,強烈正面訊號。
- 管理層 Guidance 達成率:Q4 FY2026 非 GAAP EPS $1.74 超越共識預期 $1.58 達 10.1%(Beat);過去表現顯示公司有系統性 Beat 習慣,管理層給出的是保守指引。
5. 產業分析 & 供應鏈地位(Industry Analysis & Supply Chain)
5-1. 行業概況
COHR 實際所在賽道為光子技術 / 光學通訊元件,而非廣義 IT 硬體,核心應用場景為 AI 資料中心光學互連(Scale-up / Scale-out / Scale-across)及電信 DCI,目前景氣位於供不應求的強勢擴張週期:AI 算力基礎設施投資持續加速驅動 800G→1.6T 升級、CPO/NPO 等次世代技術進入導入期,需求能見度前所未有地延伸至 2027–2028 年。
5-2. 市場規模 & 成長性
| 指標 | 數據 |
|---|---|
| 光學收發器 TAM | >$150 億(CPO/NPO 增量市場;管理層 FY2026 法說會) |
| OCS 市場 TAM | >$40 億(管理層最新估算,含 Scale-up/Scale-out/DCI) |
| Multi-Rail TAM | >$20 億(2030 年估算,管理層指引) |
| 5 年 CAGR 預估 | 光學連接賽道 20–30%(Hyperscaler CapEx 加速驅動) |
| 目前供需狀態 | 供不應求(COHR 明確表示每一個產品線幾乎都供給受限) |
| 主要成長驅動力 | ① AI 基礎設施爆發性投資;② 資料中心架構從銅線轉向光學連接(Copper-to-Optical Transition) |
5-3. 競爭格局
- 市場結構:光學收發器市場中度集中,頭部玩家合計市占率約 50–60%;光子元件(InP 雷射)市場高度集中,具備垂直整合能力者極少。
| 主要玩家 | 市占率估算 | 核心優勢 |
|---|---|---|
| COHR(Coherent) | ~20–25%(光學收發器) | 垂直整合 InP 雷射、6 吋製程領先、CPO/OCS 完整平台、美國最大本土生產商 |
| II-VI(已合併入 COHR) | — | 已整合 |
| Lumentum(LITE) | ~10–15% | InP 雷射元件、CPO 雷射供應商 |
| Fabrinet(FN) | 代工(Contract Mfg) | 精密光學代工,非直接競爭者;毛利率 12.0% 反映代工定位 |
| 中國廠商(Eoptolink、InnoLight 等) | ~20–30% | 低成本製造,主要打 400G 以下市場;地緣政治風險限制其美國滲透 |
5-4. COHR 的產業地位 & 議價能力
- 市場定位:領導者——光學收發器美國最大供應商,InP 垂直整合技術全球領先,OCS 率先量產
- 對上游(供應商)議價能力:中——關鍵材料(InP 基板、稀土材料)供應商數量有限,但 COHR 透過自製關鍵元件(EML、CW 雷射、光電二極體)大幅降低對外部零件供應商的依賴,議價能力優於純代工模式同業
- 對下游(客戶)議價能力:中高——設計認證週期長(12–24 個月)、LTA 框架下已鎖定量價,且 AI 基礎設施需求迫切使客戶難以輕易換供應商;但超大型客戶體量遠大於 COHR,仍具有相當程度的壓價能力(LTA 中的定價優化條款主要由 COHR 主動推動,顯示公司確實具備一定定價主導力)
6. 競爭優勢 & 護城河(Competitive Advantage & Moat)
6-1. 定價能力(Pricing Power)
- 毛利率趨勢顯示定價能力持續強化:非 GAAP 毛利率從 FY2024 約 31%→FY2025 約 35.4%→FY2026 39.4%→Q4 FY2026 40.2%,三年累積提升約 9 個百分點,幅度遠超同業(Fabrinet 毛利率僅 12.0%,Flex 9.2%)。
- 定價優化(Pricing Optimization) 為管理層明確提及的毛利率提升策略之一,結合 LTA 條款中包含的定期定價調整機制,顯示 COHR 具有對客戶的主動定價能力,而非被動接受壓價。
- 漲價後客戶留存:管理層明確表示需求持續增加、未見任何需求衰退訊號("We continue to see no signs of attenuation in customer demand"),進一步確認定價調整未影響客戶關係,定價能力強。
6-2. 客戶黏性(Customer Stickiness)
- 轉換成本極高:光子元件需嵌入客戶的系統架構(XPU、交換晶片、機架設計),設計認證週期 12–24 個月,且系統整合後換供應商須重新走完認證流程,時間與工程成本極大。
- LTA(長期協議)延伸至 2029 年底:含最低購買承諾(take-or-pay)條款,客戶提前退出需付出違約代價,重複購買率實際上透過合約鎖定,能見度極強。
- 生態系鎖定加深:PhotonLink 平台設計成一站式整合光學解決方案(從光生成→傳輸→偵測全鏈路),若客戶採用 PhotonLink,則對 COHR 的依賴從單一元件擴展至整個光鏈路,切換成本進一步提高。
6-3. 技術與創新護城河
- R&D 支出佔比:FY2026 達 9.7% 的營收(約 6.9 億美元),高於輕資本代工同業(FN 的 R&D 佔比極低),與光子技術領先地位相符。管理層優先投資收發器、CPO、OCS 及熱管理解決方案。
- 核心技術壁壘:
- 全球極少數同時具備 EML(電吸收調制雷射)、CW 雷射、光電二極體、SiPho PIC、偏極保持光纖全套自製能力
- 6 吋 InP 製程(德克薩斯州 Sherman + 瑞典 Göteborg,蘇黎世預計 2027 H1 上線),良率已超越業界 3 吋標準
- 超高功率 CW 雷射(用於 CPO 應用),與 NVIDIA 建立合作夥伴關係
- 200G VCSEL 用於 NPO/整合光學應用,進入積極客戶驗證階段
- AI / 平台護城河:PhotonLink 作為整合光學平台(類似「光子領域的 CUDA」),若成功建立生態系,具有一定平台護城河雛形。
6-4. 規模優勢(Scale Economics)
- 6 吋 InP 製程的規模效益最為明顯:每片 6 吋晶圓產出是 3 吋的 4 倍,成本僅一半,且良率更高——隨著 6 吋產能佔總產能比例上升,單位成本持續下降,形成正向飛輪。
- 全球 20+ 座美國製造設施提供供應鏈韌性,同時為爭取對美出口限制政策紅利做好準備。
- Operating Leverage 顯著:FY2026 非 GAAP 經費用率降至 19%(vs FY2025 的 20.1%),Q4 SG&A 降至 8.2%(vs 去年同期 10.3%),表明固定成本基礎在營收高速成長下正在快速攤薄。管理層指出 Q1 FY2027 的中值 OpEx 已低於 Investor Day 長期目標 18%,顯示規模效益超越原先規劃。
6-5. 資本配置能力
- ROIC 5.39% vs WACC:考量 COHR 的 Beta 2.104(高風險溢價)及當前利率環境,WACC 估計約 10–12%,ROIC 5.39% 仍低於資金成本,但此為過渡期指標——管理層以 ~18 個月回本期(payback period)評估 CapEx 投資,隱含 IRR 遠高於 WACC(若 18 個月回本,年化 IRR 約 66%+)。
- ROE 7.38%:目前偏低,但主要由高 CapEx 期的資產擴張稀釋;隨折舊/攤銷結構改善及獲利成長,ROE 預計快速回升。
- 資本配置優先序:FY2026 幾乎無股票回購($0)、股息 $0.11 億(象徵性),全數資本用於 CapEx 擴產($11.10 億,較前年 $4.41 億大幅增加)及償債($5.13 億),財務槓桿從 2.0x 降至 0.7x。此配置邏輯清晰——高 IRR 擴產優先,主動去槓桿,暫緩股東回報,屬於高成長期合理策略。
6-6. 競爭優勢總結
| 優勢維度 | 強度 | 持續性 | 核心依據 |
|---|---|---|---|
| 定價能力 | 強 | 高 | LTA 含定期定價調整、需求旺盛無替代、九季中八季毛利率提升 |
| 客戶黏性 | 強 | 高 | 設計認證週期長、take-or-pay LTA、PhotonLink 平台生態系鎖定 |
| 技術護城河 | 強 | 高 | 6 吋 InP 領先業界、全套光子元件垂直整合、CPO/OCS 先發優勢 |
| 規模優勢 | 強 | 高 | 6 吋製程 4x 產出 / 0.5x 成本、全球 20+ 美國設施、SG&A 快速攤薄 |
| 資本配置 | 中 | 中 | 高 IRR CapEx 邏輯清晰,但短期 FCF 為負、ROIC 仍低於 WACC |
股票投資思維兩日特訓班
從基本面 × 產業分析 × 總經,建立完整的美股投資思維框架
2026 年已開 5 場、場場額滿,累計逾 400 位學員;10 月台中、台北場報名中,名額有限。
專業投資人的高收益秘密:FCN 完全攻略
基礎 × 進階雙篇:從 Term Sheet 解讀、風險優化,到 6 種結構票據與 Lombard Loan 槓桿應用