BE 基本面分析|AI資料中心缺電最強解方,裴洛西都進場的AI能源股
Bloom Energy 是全球固態氧化物燃料電池(SOFC)龍頭,核心產品 Bloom Energy Server 提供企業現場(on-site)清潔、可靠電力,近年已成為 AI 資料中心首選的場域電力解決方案。2026 Q2 單季營收突破 10 億美元(年增 166%),首度達成「十億美元季」里程碑,全年指引更上看 39–42 億美元,暗示 FY2026 營收年增約 100%。最大機遇為 AI 超大規模算力擴張驅動的爆發性需求,最大挑戰在於訂單集中度與製造擴產執行風險。
AI 分析筆記|2026-09-23
BE 看好 🔵
11. 公司現況快速摘要 Bloom Energy 是全球固態氧化物燃料電池(SOFC)龍頭,核心產品 Bloom Energy Server 提供企業現場(onsite)清潔、可靠電力,近年已成為 AI 資料中心首選的場域電力解決方案。2026 Q2 單季營收突破 10 億美元(年增 166%),首度達成「十億美元季」里程碑,全年指引更上看 39–42 億美元,暗示 FY2026 營收年增約 100%。最大機遇為 AI 超大規模算力擴張驅動的爆發性需求,最大挑戰在於訂單集中度與製造擴產執行風險。
本報告涵蓋
- 摘要與投資建議(Executive Summary)
- 業務結構分析(Business Structure)
- 商業模式解析(Business Model)
- 關鍵業務指標追蹤(Key Business Metrics / KPIs)
- 產業分析 & 供應鏈地位(Industry Analysis & Supply Chain)
- 競爭優勢 & 護城河(Competitive Advantage & Moat)
- 財報深度解讀(Financial Deep Dive)
- 財務預測 & 成長動能(Growth Attribution & Earnings Forecast)
- 估值分析(Valuation)
- 股價催化劑與風險(Catalysts & Risks)
- 總結(Conclusion)
- 近期重大新聞參考(Recent News)
📢 📊 報告評分:7.7/10 | 評級:🔵 看好
BE(Bloom Energy Corporation)|基本面分析報告
負責人:Fundamental Analyst
報告日期:2026-09-23
股票代號:BE|NYSE|產業:Electrical Equipment & Parts
1. 摘要與投資建議(Executive Summary)
1-1. 公司現況快速摘要
Bloom Energy 是全球固態氧化物燃料電池(SOFC)龍頭,核心產品 Bloom Energy Server 提供企業現場(on-site)清潔、可靠電力,近年已成為 AI 資料中心首選的場域電力解決方案。2026 Q2 單季營收突破 10 億美元(年增 166%),首度達成「十億美元季」里程碑,全年指引更上看 39–42 億美元,暗示 FY2026 營收年增約 100%。最大機遇為 AI 超大規模算力擴張驅動的爆發性需求,最大挑戰在於訂單集中度與製造擴產執行風險。
📝 我的筆記
1-2. 核心投資論點(3–5 個重點)
- AI 電力基礎設施的結構性受益者:所有主要美國超大規模雲端業者(hyperscaler)及逾 12 家新興雲端、AI 實驗室、共置業者已完成技術驗證,Bloom 已成為 AI 資料中心現場電力的「標準配備」。
📝 我的筆記
簡單說就是「機房出租業者」或是「數據中心包租公」:自己蓋好資料中心(機房空間、電力、冷卻、網路頻寬、實體保全都準備好),然後把機櫃空間租給其他公司放伺服器,類似「倉庫出租」的概念,只是租的是伺服器擺放空間跟基礎設施,不是自己買地蓋機房、自己管維運。
跟 BE 的客戶關係:
• Oracle、微軟這種是「自己用」——自建雲端服務,資料中心是拿來跑自家業務
• 共置業者則是「幫別人代管」——像 Equinix、Digital Realty 這類公司,蓋好機房後租給中小型AI新創、企業客戶擺放GPU伺服器
因為AI公司自己蓋機房曠日費時、成本又高,很多會直接租共置業者的機櫃,所以共置業者本身的用電需求也跟著暴增——這也是為什麼BE報告把它跟hyperscaler、Neo Cloud並列為同一批AI電力需求的終端客戶群。
- 經營槓桿正式啟動:Q2 2026 營收年增 166%,但經營費用僅增 48%;FY2026 非 GAAP 經營利潤指引上調至 8–9 億美元,經營利潤率中值約 21%,與年初 14% 指引相比大幅跳升。
- Brookfield 融資架構提供護城河:合作框架從 50 億美元 5 倍擴展至 250 億美元,加上 IDF / Oaktree / MUFG 等累計 26 億美元承諾,解決大客戶的 CapEx 痛點,同時鎖定 Bloom 的訂單流。
- Backlog 成長速度高於營收:管理層明確表示積壓訂單成長速度已超過營收增速,顯示未來能見度持續強化,且多數大客戶今年才首次進入訂單簿。
- 服務利潤率結構性改善:服務毛利率達 22%,較去年同期年增近 10 個百分點,連續五季達雙位數,上市時為 -21%,43 個百分點的逆轉印證技術成熟與規模效益。
1-3. 投資評級與目標價
| 項目 | 內容 |
|---|---|
| 投資評級 | 🔵 看好(Buy) |
| 12 個月目標價 | $340(隱含約 +23% 上行空間) |
| 現價 | $276.53 |
| 風險報酬比 | 上行 +23% / 下行 -25%(目標價區間 $205–$340) |
📢 目標價推導依據:以 FY2027 非 GAAP EPS 共識 $4.93 套用 65–70x Forward P/E(反映超高成長溢價,對標 AI 基礎設施高成長週期),得出合理估值約 $320–$345,取中點約 $340;另以 FY2027 EV/EBITDA 40–45x 驗算,估值區間落於 $310–$360,兩法吻合。
1-4. 主要上行催化劑(Top 3,未來 3–6 個月)
- Q3 2026 法說會(預計 2026 年 10 月下旬):若 Q3 實現再次 Beat,並維持或上調 FY2026 全年指引,市場 EPS 共識將大幅上修,驅動股價重新定價。
- 新超大規模雲端客戶公開宣布部署合約(2026 Q4 前):目前所有主要美國 hyperscaler 均已完成驗證,任一公開披露大型多年期合約(GW 級)均將強化訂單能見度,催化估值重估。補充。
📝 我的筆記
另外Equinix(共置業者)、CoreWeave(Neo Cloud)、Intel(晶片廠自用)也都是已在使用的客戶
- Brookfield 250 億美元融資架構首批大型交割落地:框架擴充後首筆重大融資交割確認,將實質消除市場對「訂單能否變現為營收」的疑慮,直接提升庫存轉換信心。
1-5. 主要下行風險(Top 3)
- 大型資料中心建設延遲:資料中心工地建設進度不如預期,導致 Bloom 設備無法如期驗收入帳,單季營收可能大幅低於預期(管理層已指出「交付時點」取代傳統季節性成為主要波動來源)。
- 鈧(Scandium)供應鏈中斷風險:鈧是 SOFC 關鍵材料,若供應受阻或替代供應商認證失敗,將直接衝擊生產與交付能力,並引發市場對管理層供應鏈敘事可信度的質疑。
- 估值溢價遭壓縮:若 AI 資本支出增速放緩(任一大型 hyperscaler 下調投資計畫),Bloom 高達 56x Forward P/E 的估值將面臨大幅修正,股價對成長預期高度敏感(Beta = 3.81)。
1-6. 下季法說會必追蹤指標
- 指標一:Q3 2026 產品毛利率(原因:FY2026 全年非 GAAP 毛利率指引維持約 34%,Q3 若因加速交付而使毛利率低於 33%,將引發市場質疑全年指引達成性)
- 指標二:Backlog 金額與季度新增訂單(Bookings)(原因:管理層稱「積壓訂單成長速度高於營收」,是判斷未來 2–4 季能見度最強的領先指標)
2. 業務結構分析(Business Structure)
依據官方申報分部數據(基準:2025 年全年,FY2025 總營收 20.24 億美元)
2-1. 產品 / 業務分部拆解
① Product(產品)
→ 白話:賣固態氧化物燃料電池發電機(Bloom Energy Server)給企業或融資機構,一次性收取設備款。
- 業務定義:製造並銷售 Bloom Energy Server,主要客戶為超大規模雲端業者、AI 資料中心、大型工商業用戶,以及 Brookfield、IDF 等基礎設施金融機構(以電力購買協議 PPA 結構)。
- 營收佔比 & 地位:FY2025 佔 75.6%(15.3 億美元),為核心支柱且成長加速。Q2 2026 單季產品營收 9.35 億美元,年增 215%,已佔單季總營收近 90%,重心持續集中。
- 毛利率特性:Q2 2026 產品毛利率 37.2%,高於公司整體 34.3%;隨量能擴大、成本壓縮(材料/人工/間接費用持續降低),毛利率仍有上行空間,但受交付時序與客戶優先(犧牲部分邊際利潤換取速度)策略影響,單季波動難免。
- 成長性:高速加速。AI 資料中心需求爆發,產品交付量呈指數增長,預計 FY2026 全年仍是主要成長驅動引擎。
② Service(服務)
→ 白話:對已安裝的發電機提供維護、保養、電池堆(stack)更換等長期售後服務,按合約期間分攤確認收入。
- 業務定義:對已安裝機組提供長期維運服務合約,涵蓋定期維護、電池堆更換、效能保證;收入按合約期間均攤認列,與設備保有量(installed base)掛鉤。
- 營收佔比 & 地位:FY2025 佔 11.3%(2.3 億美元),屬穩定現金流分部。
- 毛利率特性:Q2 2026 服務毛利率 22%,年增近 10 個百分點,已連續五季達雙位數;受電池堆更換時序影響而有季間波動,但長期已突破 20% 水位,管理層預期將持續維持。
- 成長性:持平偏成長。隨裝機量快速擴大,服務分部的合約基礎持續增加,未來數年服務收入將穩定提升;但佔比將因產品業務爆發而相對稀釋。
③ Installation(安裝)
→ 白話:協助客戶完成現場土建、電氣接線、系統整合等竣工安裝工程,按工程完工進度認列收入。
- 業務定義:為客戶提供 Bloom Energy Server 的現場安裝與系統整合工程服務,隨工程進度確認收入。
- 營收佔比 & 地位:FY2025 佔 10.2%(2.1 億美元),為尾巴業務,毛利率低,主要配合產品業務完成交付。
- 毛利率特性:通常為低毛利甚至接近損益平衡,因工程業務成本波動較大(人力、材料、工期)。
- 成長性:隨產品出貨量增加而被動成長,但管理層傾向外包部分安裝工作以維持彈性,本分部佔比預計不會大幅提升。
④ Electricity(電力)
→ 白話:Bloom 擁有並操作部分發電設備,以電力售價直接向終端用戶收費,類似小型電廠模式。
- 業務定義:在部分舊型合約下,Bloom 持有設備所有權並直接向終端用戶按度計費(kWh),類似電力購買協議(PPA)的直銷版,為最早期商業模式的殘存形式。
- 營收佔比 & 地位:FY2025 僅佔 3.0%(0.6 億美元),為尾巴業務,佔比持續萎縮。
- 毛利率特性:資本密集、長期攤提,毛利率相對較低且固定,受電價與燃料成本影響。
- 成長性:衰退。公司策略重心已轉向設備銷售 + 第三方融資結構,新合約幾乎不走此模式,此分部自然退出。
2-2. 地理結構拆解
- 美國為絕對主力:Bloom 業務幾乎全部集中於美國(美國製造、美國市場),AI 資料中心客戶均為美國企業,估計美國佔比超過 90%。
- 韓國為第二大市場:Bloom 與 SK ecoplant 長期合作,擁有一定韓國部署規模,但佔比逐年降低(因 AI 資料中心需求主要在美國爆發)。
- 日本 / 歐洲為次要市場:貢獻度有限,成長潛力尚未兌現。
- 匯率影響有限:Bloom 多數合約以美元計價,且業務高度集中美國,匯率風險相對可控。
- 地緣政治風險:主要體現在鈧等關鍵材料供應鏈(部分依賴非中國海外礦源),管理層聲稱已規避對中國的依賴,但市場仍存疑慮。
2-3. 業務結構總結
| 類別 | 分部 | 說明 |
|---|---|---|
| 現金牛(Cash Cow) | Service(服務) | 合約均攤收入、已突破 20% 毛利率,隨裝機量增加持續貢獻穩定現金流 |
| 成長引擎(Growth Engine) | Product(產品) | AI 資料中心電力爆發需求,單季年增 215%,為公司未來 3–5 年核心成長引擎 |
| 潛在風險點 | Installation(安裝) | 低毛利、執行風險高,若大規模擴產期間出現工程延誤,將拖累毛利率與現金流轉換 |
3. 商業模式解析(Business Model)
- 客戶結構:純 B2B(企業對企業)。終端客戶涵蓋 AI 超大規模雲端業者、AI 實驗室、共置資料中心、大型工商業(醫院、工廠、電信、大學、零售);財務客戶(Brookfield、IDF、Oaktree 等基礎設施機構)為直接付款方,購入能源服務後再轉供終端用戶。客戶集中度高,任一財季前一、二大客戶可能主導營收(管理層已明確說明「輪動」而非「單一依賴」)。
- 收費模式(三種並行):
- 設備直售(CapEx Sale):客戶一次性購買設備,一次性認列產品收入,現金流最即時。
- 電力購買協議(PPA)/ 容量協議 / 設備租賃:客戶不持有設備,按 kWh 或裝機容量分期支付;Bloom 引入第三方融資機構(如 Brookfield)購入能源服務後轉售終端用戶,Bloom 以 CapEx 銷售方式向融資機構確認收入。
- 服務合約:安裝後按合約期間均攤,與裝機存量掛鉤,提供可預期的經常性收入基礎。
- 護城河類型評估:
| 護城河類型 | 強度 | 核心說明 |
|---|---|---|
| 品牌溢價 | 中 | Newsweek 2026 年美國最值得信賴企業排名第 2(能源 & 公用事業類),品牌認可度快速提升 |
| 網絡效應 | 弱 | 燃料電池設備本身無傳統網絡效應,但「已成標準」的認知形成軟性網絡效應 |
| 轉換成本(Switching Cost) | 強 | 已部署設備的長期服務合約、基礎設施整合、電力保證合約,令客戶轉換代價極高 |
| 規模成本優勢 | 中(快速強化中) | Copy Exactly! 模組化製造、R&D 與 G&A 固定成本基礎隨規模稀釋,Operating Leverage 顯著 |
| 專利 / 技術壁壘 | 強 | 固態氧化物燃料電池核心技術積累 20+ 年,無競爭者可提供相同 800V DC 直流輸出 + 零排放 + 快速部署組合 |
4. 關鍵業務指標追蹤(Key Business Metrics / KPIs)
| KPI 指標 | FY-2(FY2023) | FY-1(FY2024) | 最新年度(FY2025) | 最新季(2026 Q2) | 趨勢 | 意義解讀 |
|---|---|---|---|---|---|---|
| 季度/年度總營收(億USD) | 13.33 | 14.74 | 20.24 | 10.65(單季) | ↑↑↑ | AI 資料中心需求爆發,加速度顯著提升;Q2 單季已達 FY2024 全年的 72% |
| 產品毛利率(%) | 約 8% | 約 22% | 約 26%(估) | 37.2% | ↑ | 規模效益 + 成本持續壓縮;管理層導引 FY2026 全年非 GAAP 毛利率約 34%,Q2 已超越指引 |
| 服務毛利率(%) | 約 3% | 約 12% | 約 15%(估) | 22.0% | ↑ | 連續 5 季雙位數,技術成熟(電池堆壽命延長)+ 規模稀釋固定成本;長期維持 20%+ 為目標 |
| 非 GAAP 經營利潤率(%) | -15.7% | 約 1.6% | 約 3.6% | 22.5% | ↑↑↑ | 營收年增 166% vs 經營費用年增僅 48%,Operating Leverage 爆發;FY2026 全年指引約 21% |
| 積壓訂單成長動能(Backlog) | 未公開 | 未公開 | 未公開(管理層稱持續擴大) | 管理層明確表示「Backlog 成長速度高於營收」 | ↑ | 最強領先指標;多個今年才進入訂單簿的新超大規模客戶已確認,代表未來 2–4 季能見度強 |
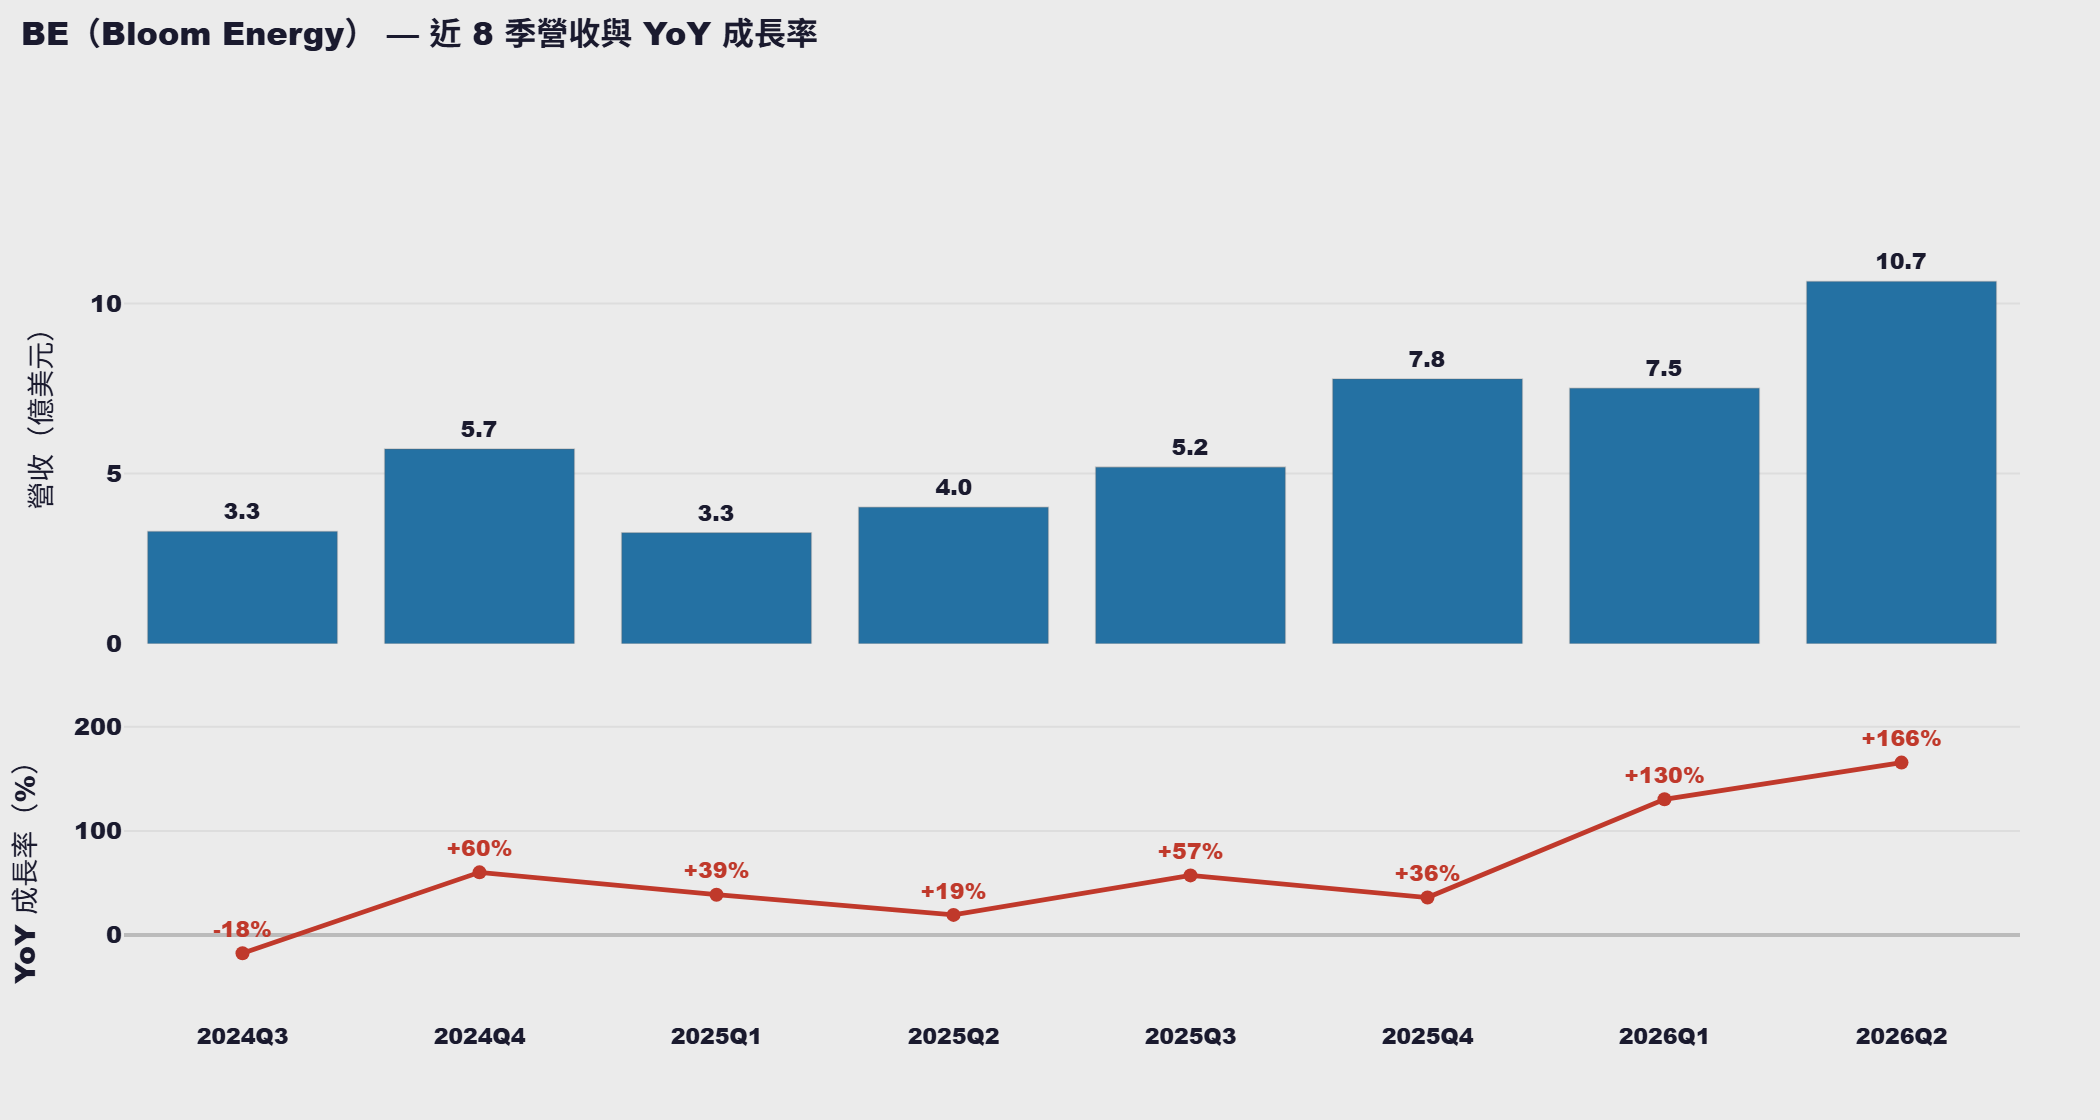
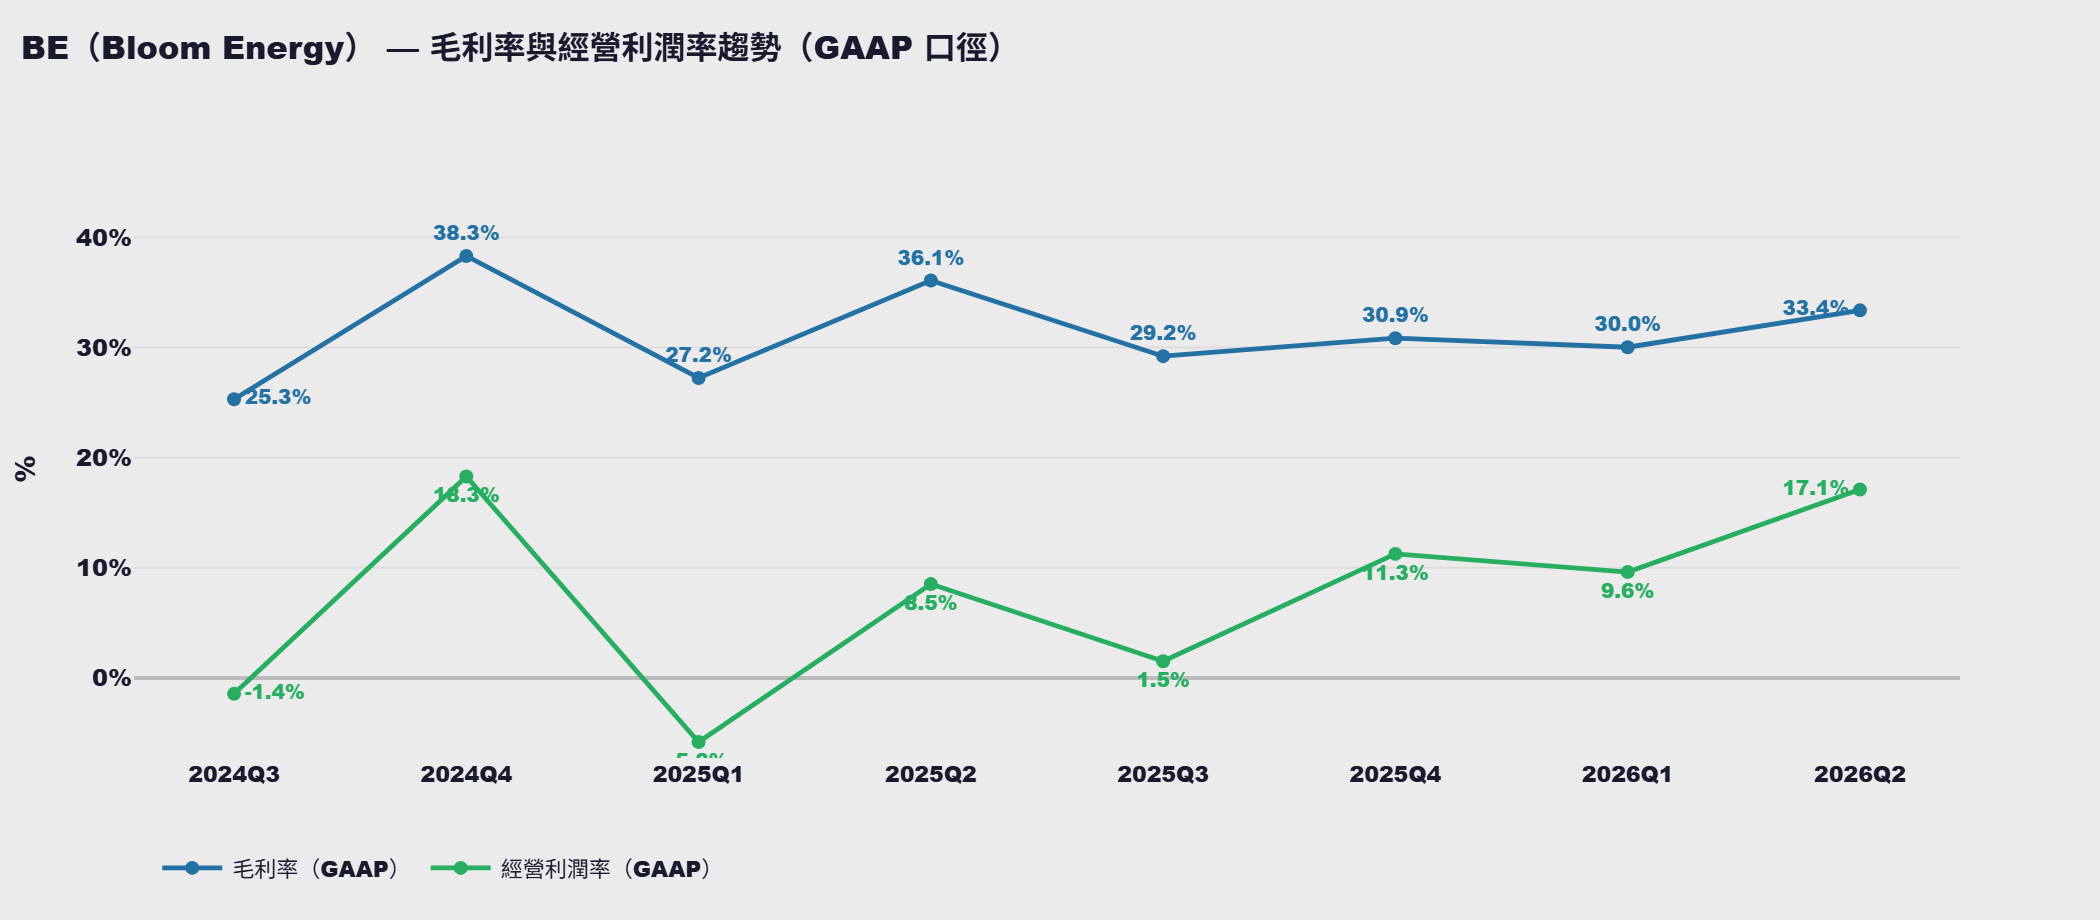
KPI 趨勢與財報一致性:
KPI 全面加速,與財報數字高度吻合——產品毛利率、服務毛利率、經營利潤率均呈加速上升趨勢,Q2 2026 財報全面 Beat(非 GAAP EPS $0.78 vs 共識 $0.36,超出 116%)。Backlog 領先指標更樂觀,與財報相互印證。
最強領先指標:Backlog(積壓訂單)。管理層表示 Backlog 成長速度超越營收,且多數大型新客戶今年才完成驗證,預示未來 2–4 季交付高度可預期。
管理層 Guidance 達成率:近 2 季均大幅 Beat 自己的指引——FY2026 年初經營利潤指引中值 4.375 億美元,現已上調至 8.5 億美元中值,上修幅度近 95%;EPS 亦連續超預期。習慣性 Beat 模式確立,管理層傾向保守給指引。
5. 產業分析 & 供應鏈地位(Industry Analysis & Supply Chain)
5-1. 行業概況
Bloom 所在的分散式電力設備行業正因 AI 基礎設施建設而進入超級週期,資料中心電力設備市場預計從 2025 年 200 億美元飆升至 2030 年 650 億美元(CAGR 約 27%),遠高於整體電氣設備市場的 5–11% CAGR。目前景氣週期明確位於初升段,供不應求格局顯著,主要競爭者(氣渦輪、往復式引擎)積壓訂單已延伸至 2029 年後,Bloom 憑藉數月內交付的速度優勢佔據結構性有利位置。
5-2. 市場規模 & 成長性
| 指標 | 數據 |
|---|---|
| 全球電氣設備 TAM | 約 $1,660B(2025 年估,Fortune Business Insights) |
| 資料中心電力設備 TAM(Bloom 核心戰場) | 約 $20B(2025)→ $65B(2030),CAGR 約 27% |
| 5 年 CAGR 預估(資料中心電力設備) | 約 27% |
| 目前供需狀態 | 明顯供不應求(競爭對手 backlog 延伸至 2029 年後) |
| 主要成長驅動力 | ① AI 超大規模資料中心大規模建設(2027 年預計新增 30–40 GW);② 電網容量不足迫使大型用電戶轉向現場自建電力 |
5-3. 競爭格局
- 市場結構:資料中心現場燃料電池電力領域高度集中(Bloom 稱在此細分市場市占率「非常高的 90% 以上」);整體電力設備市場則分散。
| 主要玩家 | 市占率估算(資料中心現場燃料電池) | 核心優勢 |
|---|---|---|
| BE(Bloom Energy) | 90%+ | SOFC 技術 + 快速部署 + 800V DC 直流輸出 + 零排放許可優勢 |
| Plug Power(PLUG) | <5% | PEM 燃料電池 + 氫氣基礎設施,技術路線不同,尚無同等規模 |
| 氣渦輪業者(GE Vernova 等) | 共約 5%(資料中心現場) | 傳統能源業者,backlog 長(2029 年後)+ 有排放問題 |
| 往復式引擎業者(Caterpillar 等) | 少數 | 初始成本低,但排放管制壓力大、不適合高密度城市部署 |
5-4. BE 的產業地位 & 議價能力
- 市場定位:領導者(資料中心現場清潔電力細分市場絕對領導地位)
- 對上游(供應商)議價能力:中——材料(含鈧等特殊材料)部分具獨特性,Bloom 已建立多國多供應商體系,但個別關鍵材料仍存在集中風險,整體議價能力受制於稀缺材料供應格局。
- 對下游(客戶)議價能力:高——在交付速度(數月 vs 競爭對手 4+ 年)與技術獨特性(零 NOx/SOx + 800V DC + 無需水冷)的雙重壁壘下,客戶面臨極高的時間成本,Bloom 具備較強的定價主導力,管理層明確表示「我們提供的是價值,不是商品千瓦時」。
6. 競爭優勢 & 護城河(Competitive Advantage & Moat)
6-1. 定價能力(Pricing Power)
- 毛利率趨勢顯示定價能力持續強化:公司整體毛利率從 FY2022 的 12.4% 提升至 Q2 2026 的 33.4%(GAAP)/ 34.3%(非 GAAP),明確顯示定價能力正在強化。
- 相對競爭對手的溢價來源:Bloom 提供的是「速度溢價」——時間即代幣收入,據管理層測算,替 1 GW 資料中心提前一個月供電,對應客戶 10–20 億美元的額外 AI 算力收入(按 40–50% 毛利率計算),Bloom 因此不以 LCOE(度電成本)競爭,而以「總經濟價值」定價。
- 漲價後客戶留存:FY2025 訂單中 80% 來自回頭客(repeat orders),顯示高定價下客戶留存率極佳;部分客戶甚至放棄已訂購的氣渦輪、往復式引擎訂單轉向 Bloom(本季 Nebius 案例)。
6-2. 客戶黏性(Customer Stickiness)
- 轉換成本極高:已部署系統與長期服務合約深度綁定,替換設備意味著:① 棄置現有設備殘值;② 重新申辦許可(Bloom 許可流程較競爭者快);③ 中斷 AI 算力作業時間(時間成本巨大)。
- 重複購買率:FY2025 重複訂單佔總訂單 80%,且最老客戶已合作超過 15 年,顯示極高的客戶忠誠度。
- 生態系鎖定:服務合約(含電池堆更換保固)使客戶系統性地依賴 Bloom 的後端支援,且 Brookfield 等融資方已建立標準化交易架構,降低客戶為尋找替代電力方案所需的重新談判成本。
6-3. 技術與創新護城河
- R&D 投入:雖未披露具體 R&D 佔比,但公司成立 20+ 年,累積固態氧化物燃料電池核心技術,電池堆壽命持續延長(已從數年前的頻繁更換改善至今日服務毛利率 22%+ 的水準)。
- 核心技術壁壘:① 800V 高壓直流(DC)輸出,直接匹配 AI 伺服器供電需求,無需轉換損耗;② 不燃燒即無 NOx/SOx,社區接受度高,許可速度遠快於燃燒式競品;③ 不耗水,適合沙漠或水資源敏感地區的資料中心。
- 新型護城河:「Copy Exactly! 模組化」製造哲學(源自半導體業),使設備在不同工地間可「隨時重新指派」,無縫彌補個別工地延誤風險,競爭者的客製化設備無法複製此彈性。
6-4. 規模優勢(Scale Economics)
- Operating Leverage 顯著:Q2 2026 營收年增 166%,但經營費用僅增 48%;R&D 與 G&A 近似固定成本基礎,每增加一 GW 交付幾乎不增加間接費用,增量利潤大幅流向底線。
- 製造規模效益:模組化設計使產能擴充以 Copy Exactly! 方式「精確複製」現有生產線,擴產成本及周期遠低於傳統電力設備業者;管理層表示新增產能的投資回收期僅為數月。
- 採購規模優勢:多年累積的供應商關係(多國多供應商)+ 備貨策略,使 Bloom 在快速擴產期間仍能維持供應鏈穩定,形成比競爭者更低的邊際採購成本。
6-5. 資本配置能力
- ROIC 1.89% < WACC(估計 8–10%):目前仍低於資金成本,但此為過去處於虧損期的滯後指標;隨 FY2026 經營利潤率升至 21%,ROIC 將在未來 1–2 年顯著上升至 WACC 以上。
- ROE -11.51%:目前仍為負值,反映過去累積虧損侵蝕股東權益,非財務槓桿拉升;Q2 2026 GAAP 淨利率已達 18.4%,結構性轉折已確認。
- 資本配置策略:無回購、無股息(殖利率 0%);資本主要投入製造產能擴充(Capex)與供應鏈庫存備貨。此策略在高速成長期屬正確選擇,但長期股東回報機制尚未建立。Q2 2026 自由現金流達 1.75 億美元,現金餘額 27 億美元,為後續資本配置奠定基礎。
6-6. 競爭優勢總結
| 優勢維度 | 強度 | 持續性 | 核心依據 |
|---|---|---|---|
| 定價能力 | 強 | 高 | 「時間即 AI 收入」溢價定價、毛利率持續擴張、80% 重複訂單 |
| 客戶黏性 | 強 | 高 | 長期服務合約 + 設備整合 + 15 年老客戶留存 |
| 技術護城河 | 強 | 高 | 800V DC 直流 + 零排放 + 模組化,競爭者無法快速複製 |
| 規模優勢 | 中(強化中) | 高 | Copy Exactly! 製造 + R&D/G&A 固定成本基礎,Operating Leverage 已顯現 |
| 資本配置 | 弱(改善中) | 中 | ROIC 仍低於 WACC,但轉折點臨近;現金充裕,無回報股東機制尚待建立 |
股票投資思維兩日特訓班
從基本面 × 產業分析 × 總經,建立完整的美股投資思維框架
2026 年已開 5 場、場場額滿,累計逾 400 位學員;10 月台中、台北場報名中,名額有限。
專業投資人的高收益秘密:FCN 完全攻略
基礎 × 進階雙篇:從 Term Sheet 解讀、風險優化,到 6 種結構票據與 Lombard Loan 槓桿應用