ORCL 財報後分析 FY2027Q1|Oracle 手上 6,640 億訂單,但先發了 199 億新股,錢撐得到 2028 嗎
Oracle Q1 FY2027 營收和 EPS 雙雙超過分析師預期,雲端基礎設施(IaaS)年增 121% 是最大亮點,GPU 使用率高達 97.9%,顯示供不應求。管理層將全年營收指引上調至至少 900 億美元,市場預期僅約 898 億美元,指引略優於共識。盤後股價上漲,市場聚焦 AI 雲端需求爆發。自由現金流雖為負 54 億美元,但屬主動大規模擴產所致,短期可接受。整體而言,Oracle 是目前最值得關注的 AI 基礎設施受益股之一。

AI 分析筆記|2026-09-15
ORCL 看好 🔵
Oracle Q1 FY2027 營收和 EPS 雙雙超過分析師預期,雲端基礎設施(IaaS)年增 121% 是最大亮點,GPU 使用率高達 97.9%,顯示供不應求。管理層將全年營收指引上調至至少 900 億美元,市場預期僅約 898 億美元,指引略優於共識。盤後股價上漲,市場聚焦 AI 雲端需求爆發。自由現金流雖為負 54 億美元,但屬主動大規模擴產所致,短期可接受。整體而言,Oracle 是…
本報告涵蓋
- 財報結果 vs 預期(Beat / Miss / In-line)
- 成長率表現(YoY / QoQ)
- 分部拆解
- 利潤率分析
- Top 3 財報亮點(Highlights)
- Top 3 法說會 Q&A(Q1 FY2027 當季法說會)
- 管理層最新 Guidance(前瞻指引)
- 現金流壓力測試:錢從哪裡來交付 6,640 億 RPO
- 財報後綜合研判
- 📎 補充:OCI(=IaaS)是什麼 — Oracle 的資料中心業務與 AI 轉型
- 📎 補充:多雲資料庫 — Oracle 把 Exadata 搬進對手機房的故事
📢 評級:🔵 看好
ORCL(Oracle Corporation)|財報後分析報告
負責人:Fundamental Analyst
報告日期:2026年09月15日(原始分析 2026-09-11;本次更新第 8 節壓力測試、第 9 節共識與估值)
財報季度:Q1 FY2027(2026年6月1日~2026年8月31日)
財報公布:2026年09月10日 盤後(美東 04:00 PM ET,台灣09月11日 04:00)
📢 一分鐘速讀
Oracle Q1 FY2027 營收和 EPS 雙雙超過分析師預期,雲端基礎設施(IaaS)年增 121% 是最大亮點,GPU 使用率高達 97.9%,顯示供不應求。管理層將全年營收指引上調至至少 900 億美元,市場預期僅約 898 億美元,指引略優於共識。盤後股價上漲,市場聚焦 AI 雲端需求爆發。自由現金流雖為負 54 億美元,但屬主動大規模擴產所致,短期可接受。整體而言,Oracle 是目前最值得關注的 AI 基礎設施受益股之一。
1. 財報結果 vs 預期(Beat / Miss / In-line)
本季營收共識取自新聞報導及分析師資料;本季 EPS 共識取自上方 Non-GAAP EPS 歷史表。
| 指標 | 實際值 | 分析師共識 | 結果 | 超出 / 低於幅度 |
|---|---|---|---|---|
| 營收(億美元) | 193.45 億美元 | 約 185 億美元(新聞引述分析師預期) | ✅ Beat | +約 8.45 億美元|+約 4.6% |
| EPS(Non-GAAP) | $1.92 | $1.74 | ✅ Beat | +$0.18|+10.3% |
備註:本季營收共識依新聞報導(新聞第 4 則:「Oracle's AI cloud backlog surges」等)所引述分析師預期約 185 億美元;EPS 共識 $1.74 取自上方 Non-GAAP EPS 歷史表。
整體結論:雙 Beat ✅
2. 成長率表現(YoY / QoQ)
| 指標 | 最新季(Q1 FY2027) | 前季(Q4 FY2026) | 去年同期(Q1 FY2026) | QoQ | YoY |
|---|---|---|---|---|---|
| 營收(億美元) | 193.45 | 191.84 | 149.26 | +0.8% | +29.6% |
| 經營利潤率(GAAP,%) | 34.78% | 31.97% | 28.65% | +2.81 pp | +6.13 pp |
| EPS(Non-GAAP) | $1.92 | $2.11 | $1.47 | -9.0% | +30.6% |
趨勢解讀:
營收年增近 30%,且首次出現 Q1 季度環比 Q4 正成長(歷史上 Q1 慣性低於 Q4),CFO Hilary Maxson 在法說會明確指出這是加速的信號。GAAP 經營利潤率季環比擴張 2.81 個百分點,年增 6.13 個百分點,顯示雖然毛利率因數據中心建設成本拉低,但費用端的精簡效益顯著,整體呈現成長加速態勢。Non-GAAP EPS 季環比下滑 9.0% 主要因前季基期(Q4 FY2026)含一次性 Ampere 出售收益,同比則大幅成長 30.6%,基本面持續向上。
3. 分部拆解
Oracle 本季官方揭露四大收入分部:雲端(Cloud,含 IaaS 與 SaaS)、軟體(Software)、硬體(Hardware)、服務(Services)。分部利潤官方僅揭露合併層級 Non-GAAP 經營利潤,個別分部利潤未單獨披露;以下表 A 按官方揭露呈現各分部營收,表 B 呈現各分部營收貢獻占比。
分部僅揭露營收,個別分部利潤/利潤率未披露;整體 Non-GAAP 經營利潤為 81.51 億美元(Non-GAAP 經營利潤率 42%)。
表 A|分部絕對數與增速
| 分部 | 子分部 | 營收(億美元) | 營收 YoY | 備註 |
|---|---|---|---|---|
| 雲端(Cloud) | 合計 | 116.07 | +62% | IaaS + SaaS 合計 |
| ↳ IaaS(雲端基礎設施) | 74.00 | +121% | 創歷史新高;GPU 使用率 97.9% | |
| ↳ SaaS(雲端應用) | 42.00 | +10% | Fusion 年增 14%;業界應用增速 >20% | |
| 軟體(Software) | — | 55.50 | -3% | 客戶持續向雲端遷移,在地部署下滑 |
| 硬體(Hardware) | — | 7.74 | +15% | 受益於基礎設施擴張需求 |
| 服務(Services) | — | 14.14 | +5% | 穩健成長 |
| 合計 | 193.45 | +30% |
📝 我的筆記
Oracle 自研的雲端企業應用套件(ERP 財務/HCM 人資/CX 銷售客服),對標 SAP、Workday、Salesforce,是 SaaS 分部的主力產品線,本季年增 14%、快於 SaaS 整體的 10%。
管理層本季強調 Fusion Agentic Applications——在 ERP 內建 AI 代理自動處理對帳、審核等流程,單季 AI 用量消耗 9,000 億 token,Johnson Controls、沙烏地國家銀行、PETRONAS 等新增採用。
關鍵競爭優勢:AI 代理必須存取企業最核心的財務與人事資料才有用,而這些資料本來就在 Fusion 裡——獨立的 AI 工具要先解決資料整合與權限問題,Oracle 直接內建就能用。這是資料所有權帶來的護城河,不是功能上的領先。
SaaS 同時是高毛利、經常性收入,正是 IaaS 放量稀釋毛利率時的緩衝。
表 B|各分部營收貢獻占比
| 分部 | 子分部 | 營收貢獻占比 |
|---|---|---|
| 雲端(Cloud) | 合計 | 60.0% |
| ↳ IaaS(雲端基礎設施) | 38.3% | |
| ↳ SaaS(雲端應用) | 21.7% | |
| 軟體(Software) | — | 28.7% |
| 服務(Services) | — | 7.3% |
| 硬體(Hardware) | — | 4.0% |
| 合計 | 100% |
結構重點:雲端營收首次突破整體營收 60%,IaaS 單季占比達 38.3%,較去年同期的約 24% 大幅躍升,顯示 Oracle 業務重心快速向 AI 基礎設施傾斜。
4. 利潤率分析
本節採 Non-GAAP 口徑(與管理層財測一致);歷史毛利率數列取自【近 5 季季度財報】,為 GAAP 口徑。GAAP 與 Non-GAAP 差異主要來源:股權薪酬(本季 11.27 億美元)、無形資產攤銷(2.02 億美元)、重整費用(0.94 億美元)。
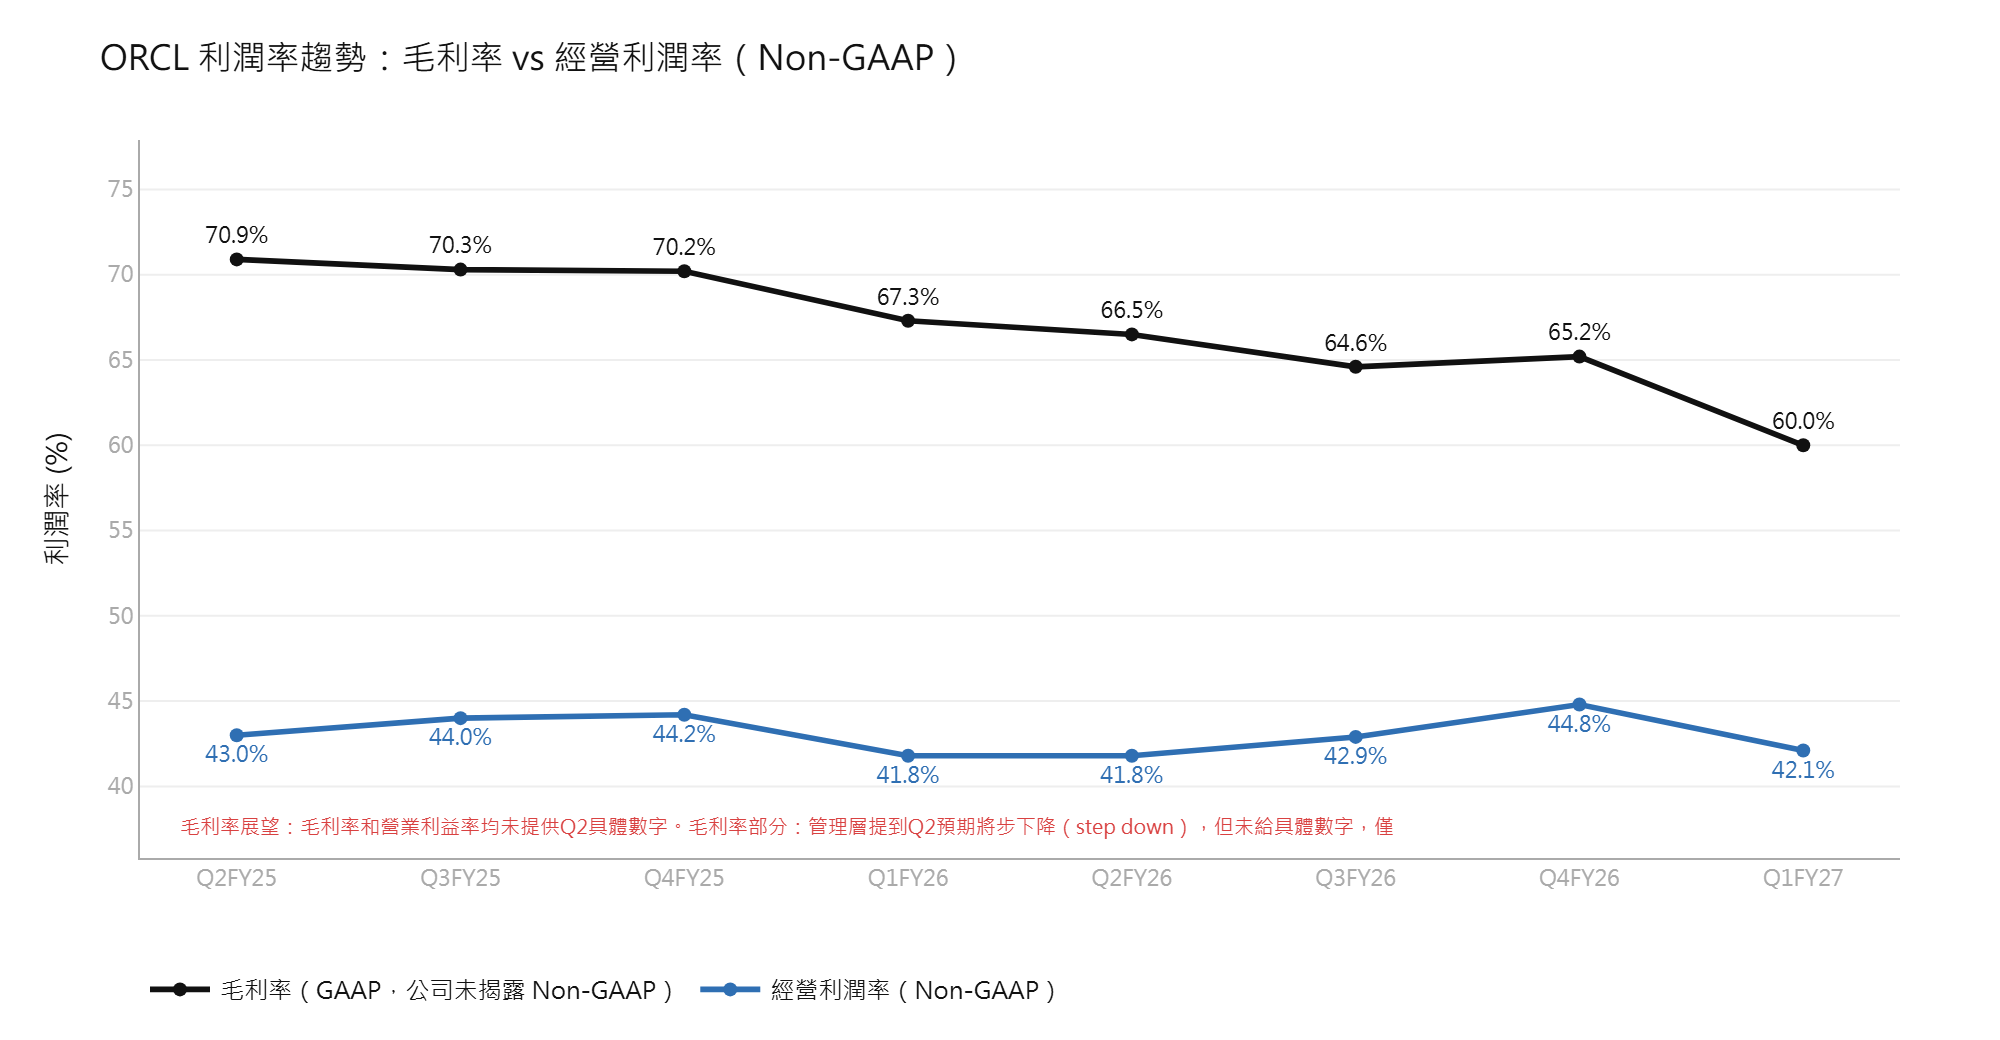
口徑說明:經營利潤率為 Non-GAAP(41.8%~44.8%,取自各季 SEC 8-K 新聞稿);毛利率為 GAAP(Oracle 未揭露 Non-GAAP 毛利率,Q1 FY2027 官方簡報值 63.8% 與 FMP GAAP 60.0% 差異來自口徑)。六季以來毛利率降 10.9 pp、Non-GAAP 經營利潤率持平於 42% 附近——IaaS 放量拉低毛利率,但經營費用縮減抵銷。管理層未給 Q2 具體財測,僅預告毛利率全年 step down、經營利潤率維持 42% 為目標。
表 A|當季 Non-GAAP 經營利潤率實際 vs 財測
| 項目 | 數值 |
|---|---|
| 財測(Q4 FY2026 法說會給出方向) | 預期 Non-GAAP 經營利潤率維持約 42% 附近,毛利率將因數據中心建設成本步降 |
| 實際(Q1 FY2027 Non-GAAP) | 經營利潤率 42%;Non-GAAP 毛利率因 IaaS 規模擴張而下降(管理層已預告) |
| 結果 | 符合財測方向;CFO 原話:「operating margin remained around flat for the quarter at 42% on a non-GAAP basis」 |
表 B|歷史毛利率(近 5 季,GAAP 口徑)
| 季別 | 毛利率(GAAP) | 環比 | 備註 |
|---|---|---|---|
| Q1 FY2027(2026-08-31) | 63.8% | −1.4 pp | 官方簡報值;去年同期 68.7%,YoY −4.9 pp,主因資料中心爬坡與 IaaS 占比上升 |
| Q4 FY2026(2026-05-31) | 65.18% | — | 正常水位 |
| Q3 FY2026(2026-02-28) | 64.56% | -0.62 pp | 穩定 |
| Q2 FY2026(2025-11-30) | 66.53% | +1.97 pp | 含 Ampere 出售一次性收益影響 |
| Q1 FY2026(2025-08-31) | 67.28% | — | 基期對照 |
表 C|前瞻毛利率指引
| 期間 | 毛利率展望 | 環比變化 |
|---|---|---|
| Q2 FY2027 | 管理層未給具體毛利率數字;方向為持續受 IaaS 快速成長與數據中心建設成本拉低 | 預計繼續承壓 |
| FY2027 全年 | CFO 明確表示毛利率全年「step down」;Non-GAAP 經營利潤率維持 42% 左右為目標 | 逐步下行後趨穩 |
| FY2028–FY2029 | CFO:「Over the next couple of years, as we finish the ramp-up, you can reasonably expect that gross margin would flatten」 | 趨穩回升 |
趨勢解讀:
Non-GAAP 經營利潤率本季持平於 42%,顯示儘管毛利率因 IaaS 規模爆發(佔比大增)及數據中心建設成本上升而受壓,Oracle 透過精簡銷售費用(YoY -12%)與 R&D(YoY -4%)成功抵銷,維持整體盈利能力。管理層明確指出,隨著新數據中心逐步爬坡完畢(預計 FY2028 後),毛利率將趨於穩定。
毛利率變化代表什麼:
這是成本問題而非競爭問題。IaaS 業務 GPU 使用率達 97.9%、合約續約溢價 20%,定價能力明顯強勁,確認定價端完全不受競爭壓力;毛利率下行完全源自 IaaS 業務本身毛利率結構性低於軟體業務、以及數據中心前期建置投入。CFO 在法說會明確表示:「Infrastructure being a lower gross margin business…not forgetting about gross margin, operating margin being very, very important, tied to value。」
5. Top 3 財報亮點(Highlights)
- IaaS 營收年增 121%,GPU 使用率 97.9%,供不應求態勢確立
- 數字依據:Q1 IaaS 營收 74.00 億美元,YoY +121%;Q1 新增 850MW AI 算力、部署逾 30 萬張 GPU,環比接近前季全年交付量三倍;GPU 使用率 97.9%,合約續約溢價 20%。
- 為何重要:這是 Oracle 有史以來最強勁的 IaaS 單季成長,且供給擴張速度遠超外界預期。97.9% 使用率代表目前整個 OCI AI 算力幾乎全數滿載,定價權牢固,短期內產能仍是成長瓶頸而非需求問題。
- RPO(剩餘履約義務)激增至 6,640 億美元,Q1 單季新簽 AI 合約逾 300 億美元
- 數字依據:RPO 達 6,640 億美元,年增 2,090 億美元;Q1 新簽 AI 合約超過 300 億美元;管理層表示約一半 RPO 預計在未來 36 個月內轉化為營收。
- 為何重要:RPO 規模等同於 Oracle 目前年化營收的約 17 倍,是未來數年成長能見度的最強背書。新合約大多透過客戶預付或自備硬體(BYOH, Bring your own hardware)模式完成,可降低未來籌資需求——但須注意本季已透過 ATM 發行 199 億美元新股(見第 8 節壓力測試),稀釋已經發生,管理層表示該計畫已全數執行完畢。
- Q1 營運現金流創紀錄達 231.03 億美元,YoY 成長 184%
- 數字依據:Q1 GAAP 營運現金流 231.03 億美元(去年同期 81.40 億美元, YoY+184%);含客戶大額預付款入帳( 113.63 億美元);自由現金流為負 53.96 億美元,資本支出 284.99 億美元。
- 為何重要:龐大的客戶預付款直接反映在現金流入,代表客戶信心極高且 Oracle 對上游的議價能力強(先收錢、後建設),這種「正向飛輪」結構在科技基礎設施公司中極為罕見,顯著降低融資風險。
股票投資思維兩日特訓班
從基本面 × 產業分析 × 總經,建立完整的美股投資思維框架
2026 年已開 5 場、場場額滿,累計逾 400 位學員;10 月台中、台北場早鳥報名中,名額有限。
專業投資人的高收益秘密:FCN 完全攻略
基礎 × 進階雙場:從 Term Sheet 解讀、風險優化,到 6 種結構票據、Lombard Loan 與 AI 建 FCN Dashboard